
Wie man den Schwerlastverkehr leicht elektrifizieren kann
Die Elektrifizierung von Lastwagen ist unvermeidlich, doch allein der Austausch der Flotte reicht nicht aus. Wird Polen es schaffen, ein Lade Netzwerk sowie die notwendige Energieinfrastruktur aufzubauen, bevor ein Mangel an ausreichender Leistung die Wettbewerbsfähigkeit der Transportunternehmen einschränkt?

Inhaltsverzeichnis
Polen ist der größte Markt für den Straßengüterverkehr in der Europäischen Union. Die Elektrifizierung von Lastwagen bedeutet nicht, dass innerhalb weniger Jahre die gesamte Flotte auf Elektroantrieb umgestellt wird, doch die Möglichkeit, einen niedrig- und kohlenstofffreien Transport anzubieten, wird zu einem immer wichtigeren Wettbewerbsfaktor für die Transportunternehmen.
Große Industrie-, Logistik- und Handelsunternehmen setzen zunehmend Reduktionsziele für Emissionen in ihren gesamten Lieferketten fest. Infolgedessen können die Transportemissionen für Auftraggeber eine Bedeutung erlangen, die der von Preis, Termintreue oder Servicequalität ähnelt.
Falls sich die Infrastruktur für elektrische Lkw in Deutschland, den Niederlanden oder Frankreich schneller entwickelt, wird es polnischen Unternehmen schwieriger fallen, um europäische Aufträge zu konkurrieren. Die Elektrifizierung des Transports ist daher nicht nur ein Bestandteil der Klimapolitik, sondern auch eine Frage des Erhalts der Position polnischer Transportunternehmen.
Das größte Problem ist nicht allein die Verfügbarkeit elektrischer Lkw. Fahrzeuge und Ladegeräte können relativ schnell bestellt werden, doch die Bereitstellung ausreichender Leistung für einen großen eHDV-Hub kann einen mehrjährigen Investitionsprozess erfordern.
Ein solches Objekt benötigt mehrere, und langfristig sogar Dutzende von Megawatt. Deshalb müssen die Netzinvestitionen sowie die Sicherung geeigneter Standorte früher beginnen als die Entwicklung der Flotte.
NFOŚiGW hat ein Programm für Betreiber von Verteilungssystemen ins Leben gerufen, das den Ausbau des Netzes unterstützt, das zur Versorgung von Hochleistungsstationen erforderlich ist. Entscheidend bleibt jedoch die Koordination zwischen den Laderbetreibern und den OSD.
Der Betreiber der Station arbeitet nach dem Zeitplan des Zuschussprogramms, den Verträgen bezüglich des Grundstücks und der Lieferung von Geräten, während die Netzinvestitionen oft einen völlig anderen Zyklus haben. Ohne Synchronisierung kann es sowohl zu einer Station kommen, die auf Strom wartet, als auch zu einer über Jahre ungenutzten Netzinfrastruktur.
Eine weitere Beschränkung sind die Standorte. Ein LKW-Hub benötigt eine große Fläche, eine geeignete Platzgeometrie, einfache Zufahrts- und Ausfahrmöglichkeiten, Parkplätze sowie Einrichtungen für Fahrer. Solche Flächen entlang der Hauptverkehrswege sind begrenzt vorhanden.
Allein die Zuschusszahlung für LKW reicht nicht aus
Das Förderprogramm für den Kauf von Elektro-LKW verfügt über ein Budget von 2 Milliarden Złoty, wobei der maximale Zuschuss für Fahrzeuge der Kategorie N3 bis zu 750.000 Złoty betragen kann. Die bisherige Nachfrage zeigt jedoch, dass eine Verringerung des Kaufpreisdifferenzials nicht ausreicht, da der Spediteur seine Entscheidung auf der Grundlage der Gesamtbetriebskosten trifft.
Elektro-LKW sind weiterhin deutlich teurer als Diesel-LKW. Neben dem Kaufpreis müssen auch die Finanzierungskosten, Energie- und Versicherungskosten, die Organisation des Ladens sowie der Einfluss von Reichweite und Standzeit auf die Nutzungsfähigkeit des Fahrzeugs sowie dessen zukünftiger Wert berücksichtigt werden.
Besondere Bedeutung hat der Leasing, auf dem die Finanzierung des polnischen Transports in hohem Maße beruht. Ein weiteres Problem ist der Restwert. Im Fall von Verbrennungsfahrzeugen kann der Markt den Preis eines mehrjährigen Autos relativ gut schätzen.
Der Sekundärmarkt für elektrische Lastwagen befindet sich erst in der Entstehung, und die schnelle Entwicklung der Batterietechnologie erhöht das Risiko für Banken und Leasinggeber. Dieses Risiko könnte unter anderem durch eine garantierte Rückkaufgarantie des Herstellers, Garantien für den Restwert oder andere Risikoteilungsmechanismen verringert werden.
Aus Sicht des Transportunternehmers sind der Kauf eines Fahrzeugs, die Verfügbarkeit von Ladeanlagen sowie die Möglichkeit, ausreichend Leistung zu erhalten, Bestandteile derselben Geschäftsentscheidung. Vor der Investition muss der Unternehmer wissen, wo er das Fahrzeug laden wird, wie viel er für die Energie bezahlen muss, ob er an der Basis ausreichend Leistung erhält und ob er die Strecke mit öffentlichen Infrastrukturen zurücklegen kann.
Zuschuss für das Ladecenter sichert keine Rentabilität
Die Infrastruktur für Lastkraftwagen muss vor Erreichen einer großen Marktkapazität geschaffen werden. Das bedeutet hohe Investitionskosten und Fixkosten in einer Zeit geringer Nutzung. Die NFOŚiGW empfahl die Unterstützung von 170 Projekten mit insgesamt 843 öffentlich zugänglichen Ladestationen für den Schwerlastverkehr, doch ein Zuschuss allein für die Anschaffungskosten löst das Problem der Rentabilität nicht.
Eine Lösung besteht darin, die Investitionen schrittweise vorzunehmen. Standort, Anschlüsse und die Energieversorgung können auf die zukünftige Kapazität ausgerichtet werden, während die Anzahl der Lader mit steigendem Bedarf erhöht wird. In der Anfangsphase könnte ein Teil der Infrastruktur auch von Pkw und Lieferfahrzeugen genutzt werden, was die Auslastung und Einnahmen verbessern würde.
Ein weiterer Faktor sind die Verteilungsgebühren. Der Hub muss bereits zu Beginn über ausreichende Leistung verfügen, obwohl er in den ersten Jahren nur einen kleinen Teil davon nutzen kann. Die hohen fixen Kosten im Zusammenhang mit der Leistung belasten das Projekt daher besonders zu Beginn des Betriebs.
Eine Lösung könnte eine vorübergehende Tarifstruktur für die eHDV-Infrastruktur sein, bei der die Netzwerkkosten anfangs stärker mit der tatsächlichen Nutzung der Stationen verbunden wären und im Laufe des zunehmenden Volumens schrittweise auf ein Standardmodell übergehen würden. Das System sollte gleichzeitig zur effektiven Leistungsverwaltung, zum Einsatz von Energiespeichern sowie zum Verschieben des Ladevorgangs auf Zeiten mit geringerer Netzbelastung anregen.
Ein Hub für Lkw ist keine größere Ladestation für Pkws
Die Infrastruktur für eHDV erfordert einen eigenen technischen und räumlichen Ansatz. Die Ladeplätze sollten ein sicheres Vorbeifahren von Lastkraftwagen ermöglichen, am besten ohne Rangieren, und dabei die Länge des Fahrzeugs, die Wendekreise, Wartebereiche sowie Einrichtungen für die Fahrer berücksichtigen.
Über viele Jahre hinweg werden die CCS- und MCS-Systeme parallel funktionieren. Eine CCS-Ladung mit einigen hundert Kilowatt reicht dort aus, wo das Auto mehrere Stunden oder die ganze Nacht steht. Im Fernverkehr sowie während der vorgeschriebenen Pausen benötigen die Fahrer hingegen eine MCS-Ladung mit Megawatt-Leistung. Die Ladestationen sollten daher verschiedene Leistungsstufen sowie unterschiedliche Arten von Ladeplätzen anbieten.
Auch Systeme zur Reservierung von Plätzen sowie die Möglichkeit einer physischen Zugangskontrolle zu den Stellplätzen werden benötigt. Ungelöst bleiben die Fragen des Verkehrs von Personenkraftwagen auf den für Lastkraftwagen vorgesehenen Bereichen der MOP sowie die ordnungsgemäße Beschilderung der von verschiedenen Fahrzeugkategorien genutzten Infrastruktur.
Eine weitere Hürde sind die Investitionsverfahren. Wenn die Verwirklichung der Ziele von AFIR einen strategischen Charakter haben soll, können Vereinfachungen bei den Verfahren für die Energieinfrastruktur erforderlich sein, die die Hubs versorgen – beispielsweise die Erlangung von Rechten an Immobilien, behördliche Genehmigungen oder Absprachen mit Straßenverwaltungen. Gleichzeitig müssen in MOPs, Logistikzentren, Terminals und großen Parkplätzen bereits heute Platz sowie Leistungskapazitäten für zukünftige Lader reserviert werden.
Das Kapital ist vorsichtiger geworden
Vor einigen Jahren reichte es den Investoren oft aus, davon auszugehen, dass mit dem Anstieg der Elektromobilität die Nutzung der Infrastruktur automatisch zunehmen würde. Heute ist das Erreichen eines positiven EBITDA und von Cashflows weitaus wichtiger.
Der Grund dafür ist, dass einige der bestehenden Ladestationen langsamer als erwartet rentabel werden. Das Kapital ist weiterhin an der Elektromobilität interessiert, erwartet aber besser abgesicherte Projekte. Entscheidend sind eine vorhersehbare Nachfrage, Sicherheit hinsichtlich des Anschlussdatums, regulatorische Stabilität, die Möglichkeit, Investitionen schrittweise vorzunehmen, sowie zusätzliche Nutzungsmöglichkeiten der Infrastruktur in den ersten Jahren.
Es muss nicht die Aufgabe des Staates sein, privates Kapital mit öffentlichen Geldern zu ersetzen. Wichtiger ist es, die Risiken einzuschränken, über die der Investor keine vollständige Kontrolle hat. Wenn gleichzeitig das Nachfragerisiko, das Anschlussrisiko, das Regulierungsrisiko sowie eine mehrjährige Phase der geringen Infrastruktennutzung auf seiner Seite bleiben, kann die Finanzierung der Entwicklung von eHDV gerade in der ersten, am stärksten kapitalintensiven Phase des Marktes zu schwierig werden.
Rafał Czyżewski ist Vorstandsvorsitzender von Greenway Polska, einem Unternehmen, das sich mit Ladeinfrastruktur für Fahrzeuge beschäftigt und Eigentümer des größten Netzwerks an Autoladestationen in Polen ist.
Von der Redaktion
Die Chinesen halten fest daran – auch bei Elektro-Lkw.
Der Markt für Elektro-Lkw in China wächst sehr schnell. Im Jahr 2025 wurden etwa 232.000 emissionsfreie Schwergut-Lkw verkauft, fast dreimal so viele wie im Vorjahr. Ihr Anteil am Verkauf neuer Schwerverkehrsfahrzeuge lag bei rund 28 Prozent.
Die Elektrifizierung begann vor allem bei Anwendungen mit vorhersehbaren Strecken und hohen Fahrleistungen – in Häfen, Minen, Stahlwerken, Zementfabriken sowie im Transport zwischen Logistikzentren. Gleichzeitig entwickelt sich die Infrastruktur weiter: von Ladeanlagen mit einer Leistung von 300–400 kW über Megawatt-Systeme bis hin zu Batterietauschstationen.
Der Staat unterstützt diesen Markt auf mehreren Ebenen. Zuschüsse für den Austausch alter Lkw und den Kauf neuer Elektrofahrzeuge können bis zu 140.000 Yuan pro Fahrzeug betragen (etwa 79.000 Złoty).
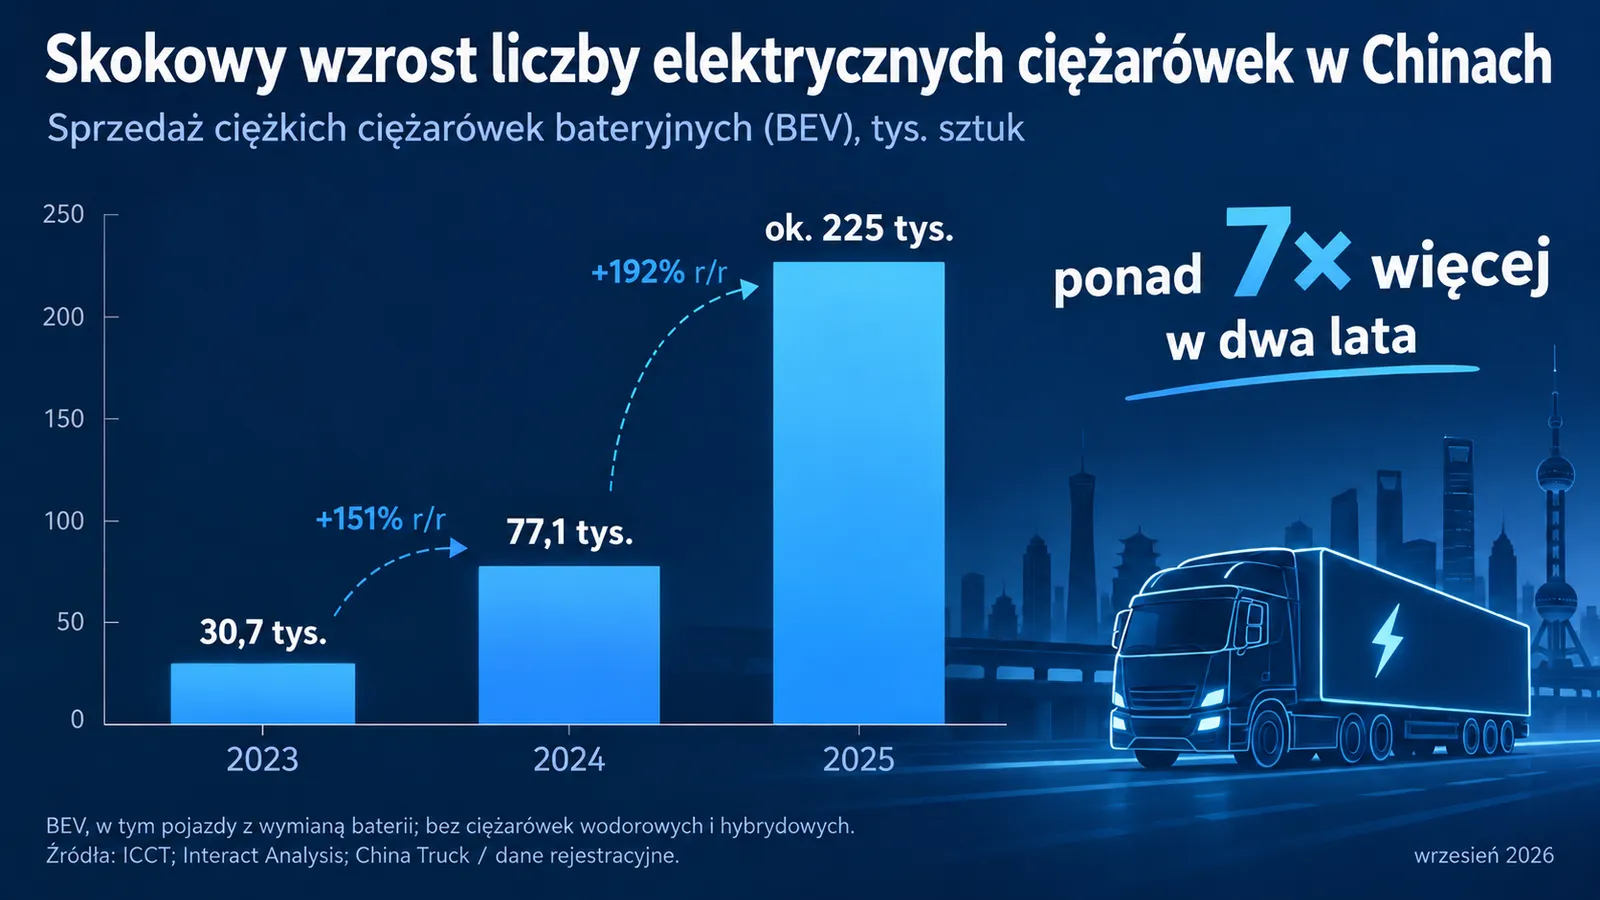
Die Regierung finanziert außerdem die Entwicklung von Lade- und Batterietauschnetzen und plant bis 2030 etwa 3000 solcher Stationen sowie rund 30.000 km Transportkorridore mit Infrastruktur für eHDV-Fahrzeuge.
Ein wichtiger Bestandteil der Unterstützung sind zudem Netz- und Finanzvorteile. Bis 2030 sollen einige große Lade- und Batterietauschstationen von den Gebühren für die bestellte Leistung befreit werden, was die Kosten in den ersten Jahren senkt, in denen die Nutzung der Stationen noch gering ist.
Der Staat unterstützt außerdem die Kreditvergabe für Investitionen, Leasingmodelle, Trennungsmodelle für Fahrzeug- und Batterieeigentum sowie die Entwicklung von Infrastruktur an Häfen, Industrieanlagen und Hauptverkehrsstraßen.
Das chinesische Modell stützt sich daher nicht ausschließlich auf einen Aufpreis für das Fahrzeug. Die Unterstützung umfasst gleichzeitig das Auto, die Infrastruktur, das Stromnetz, die Finanzierung sowie die Schaffung von Nachfrage nach emissionsfreiem Transport.