
Gesetz über Beschleunigermaßnahmen in der Industrie: Die Industrie könnte den Batteriebedarf in der EU nicht decken.
Die EU diskutiert derzeit einen Entwurf des „Industrial Accelerator Act“ (IAA), der darauf abzielt, die Produktion und Wettbewerbsfähigkeit innerhalb der Union zu stärken. Die ACEA hat nun eine Studie vorgelegt, die untersucht, ob die europäische Batteriezulieferkette überhaupt in der Lage wäre, die Anforderungen dieses Gesetzespakets zu erfüllen.
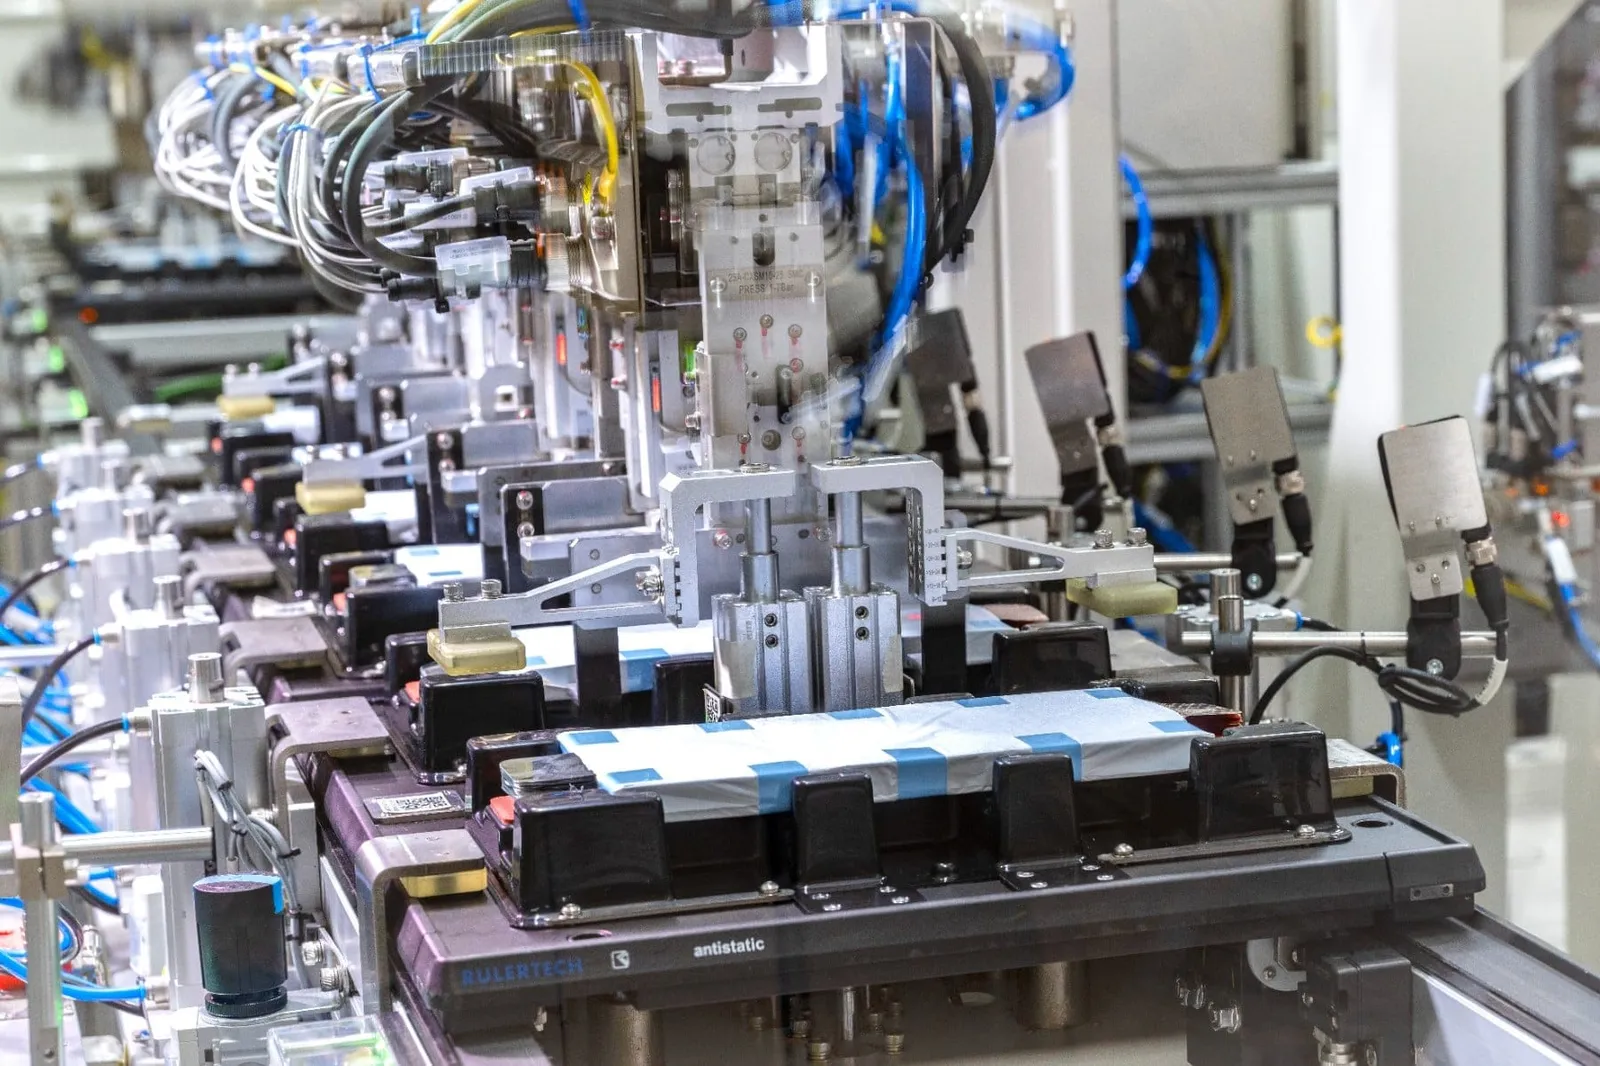
Batterieproduktion bei der VW-Tochter PowerCo in Salzgitter.
Bild: PowerCo
Der Verband der europäischen Automobilhersteller (ACEA) beauftragte Analysten von Mobility Global mit einer Studie, die nun zu einem 19-seitigen Executive Summary mit dem Titel „IAA Impact Assessment: European Battery Supply Chain Outlook“ geführt hat. In diesem Dokument wird die mögliche Auswirkung auf Unternehmen aus dem Batteriesektor sowie auf die gesamte Automobilindustrie bewertet, falls das Industrial Accelerator Act (IAA) wie von der Kommission im März vorgeschlagen umgesetzt wird. Wichtig ist, dass das Gesetz noch nicht endgültig festgelegt wurde, da die Verhandlungen im Europäischen Parlament und im Rat noch andauern.
Die zentrale Botschaft der Studie ist, dass allein strenge Lokalisierungsanforderungen für die Batterieproduktion nicht ausreichen, um den praktischen Aufbau einer Batteriewertschöpfungskette in Europa zu gewährleisten. Die Analysten weisen auf „tiefere strukturelle Hindernisse bei der Lokalisierung der Batterieproduktion“ hin, die Jahre in Anspruch nehmen könnten, um überwunden zu werden.
Zur Einordnung: Laut dem vorgeschlagenen Entwurf der IAA würden Anforderungen an Batterien, die in Europa verwendet werden, in zwei Phasen eingeführt. Sechs Monate nach Inkrafttreten des Gesetzes (um 2027–2028 laut den Autoren der Studie) müssten Batterien drei in der EU hergestellte Komponenten enthalten, darunter Batteriezellen. Drei Jahre nach der Verabschiedung (um 2030–2031) würde diese Zahl auf fünf in der EU hergestellte Komponenten ansteigen, einschließlich Batteriezellen, Batteriemanagementsystemen und aktiven Kathodenmaterialien.
Mobility Global hat drei Szenarien mit unterschiedlichen Stufen des industriellen Bedarfs an europäischen Batterien untersucht. Das Ergebnis: In allen Szenarien kann das Angebot dem Bedarf nicht gerecht werden – trotz des erwarteten Wachstums der europäischen Batteriezellproduktion auf 306 GWh bis 2032. Das bedeutet, dass es mittelfristig nicht genügend IAA-konforme Batterien geben wird, um die Elektrofahrzeugindustrie in der Europäischen Union vollständig zu versorgen. Die Studie konzentriert sich auf die nächsten zehn Jahre.
ACEA kommt zu dem Schluss: „Eine begrenzte Verfügbarkeit wird weiterhin die Hauptbeschränkung bei der Erweiterung der Anzahl der Fahrzeuge sein, die für Anreize im Rahmen von ‚Made in the EU‘ in Frage kommen. Beispielsweise könnten aufgrund mangelnder Verfügbarkeit rund 3 Millionen Fahrzeuge keine Anspruch auf die damit verbundenen Anreize haben, falls das IAA im Jahr 2028 in Kraft tritt.“ (Die sogenannten ‚Made in the EU‘-Zuschüsse sind ein weiterer Aspekt des Gesetzgebungspakets, das darauf abzielt, sicherzustellen, dass nationale Programme in erster Linie die eigene Wirtschaft der EU subventionieren.)
ACEA betont zudem, dass die Herausforderung bei Nutzfahrzeugen mittlerer und schwerer Klasse noch deutlicher ist als bei Pkw: „Laut einer zentralen Erkenntnis der Studie wird die Lücke zwischen Angebot und Nachfrage bis 2032 weiter zunehmen und 23 GWh erreichen, wobei die Nachfrage etwa viermal so hoch ist wie das verfügbare europäische Angebot.“
Der Verband weist darauf hin, dass die Batterie-Wertschöpfungskette in der EU derzeit schwache Strukturen aufweist. Die Analysten nennen folgende konkrete Probleme:
- Die meisten geplanten europäischen Gigafabriken konzentrieren sich auf NMC-Batterien, während die Nachfrage zunehmend zu kostengünstigeren LFP-Batterien hinwandert.
- In Europa hergestellte Zellen sind weiterhin deutlich teurer als importierte.
- Die angekündigten Produktionskapazitäten sind von Finanzierungs-, Genehmigungs- und Umsetzungsrisiken abhängig. Daher sollten die angekündigten Kapazitäten nicht mit den tatsächlichen Betriebskapazitäten gleichgesetzt werden.
- Ebenso besteht weiter flussaufwärts in Europa weiterhin ein anhaltender Mangel an Kathoden- und Anodenaktivstoffen (CAM/AAM). Laut der Analyse kann dieses Defizit selbst in einem Szenario mit geringer Nachfrage erst zwischen 2038 und 2040 behoben werden.
ACEA kommt zu dem Schluss, dass die Ergebnisse „die Notwendigkeit eines realistischen und wirtschaftlich tragfähigen Ansatzes zur Lokalisierung unterstreichen“. Die Wirksamkeit der IAA hängt letztendlich nicht nur von den Ambitionen ihrer Anforderungen ab, sondern auch davon, „ob Europa die notwendigen Vorproduktionskapazitäten, wettbewerbsfähigen Betriebsbedingungen sowie Investitionsrahmen schaffen kann, um sie in der Praxis umzusetzen“.
Der Verband ergänzt seine Bewertung mit Empfehlungen, wie die Lücke zwischen Ambitionen und Realität überbrückt werden kann. ACEA rät dazu:
- Massive Investitionen in der Vorproduktion: Um CAM und AAM lokal herzustellen und die Nachfrage zu decken, müssen erhebliche Investitionen in den Aufbau grundlegender Vorproduktionskomponenten fließen – wie beispielsweise Anlagen zur Herstellung von Vorläuferkathodenaktivmaterialien (pCAM) und zur Reinigung von Graphit (AAM).
acea.auto, acea.auto (Studie, PDF)