
Von der Beschaffung von Bussen über Batterien bis hin zu Dienstleistungen: Diskussion zum nachhaltigen Busverkehr auf der FIAA rückt Partnerschaften in den Fokus [REPLAY]
Der Übergang zu Bussen mit null Emissionen erweitert die Beschaffungs- und Industrieentscheidungen über das Fahrzeug selbst hinaus und bringt Batterien, Infrastruktur, Dienstleistungen, Finanzierung sowie Partnerschaften in die Diskussion zwischen Herstellern, Lieferanten und Betreibern.
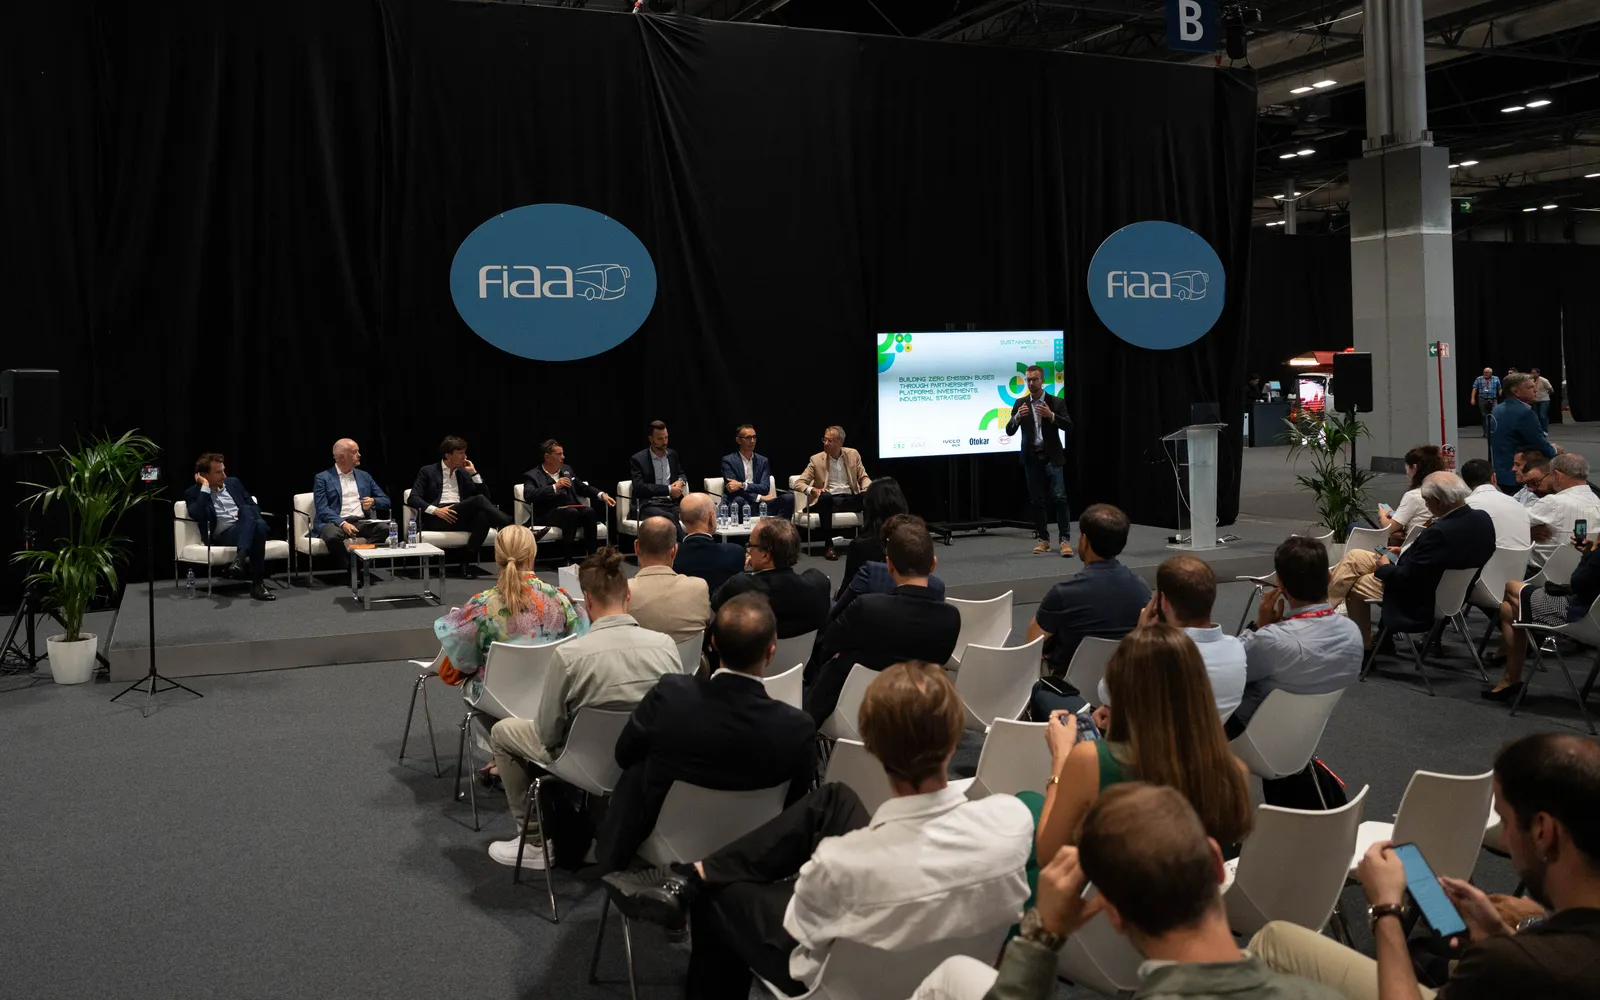
Das Thema stand im Mittelpunkt der Konferenz „Sustainable Bus Tour – Bau von Bussen mit null Emissionen durch Partnerschaften. Plattformen, Investitionen, Industriestrategien“, die am 23. September während der FIAA 2026 in Madrid stattfand. Nach einer Keynote-Präsentation von McKinsey & Company trafen sich dort Vertreter von Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe und ZF.
Die Session „Sustainable Bus Tour“ bei der FIAA wurde von Iveco Bus, ZF, BYD und Otokar als Tour-Partner unterstützt.
McKinsey: 51 Prozent der Stadtbusse emittieren keine Emissionen, während Lebenszykluskriterien in Ausschreibungen an Bedeutung gewinnen
McKinsey eröffnete die Konferenz mit Zahlen zu Elektrifizierung, Wettbewerb, autonomen Fahren sowie Herstellungskosten von Bussen. Laut den von Tobias Schneiderbauer und Lena Bell vorgestellten Daten machen Null-Emissionen-Fahrzeuge 51 Prozent des europäischen Stadtbussegments aus, während chinesische Hersteller im Jahr 2025 etwa 28 Prozent des Marktes für Null-Emissionen-Busse ausmachten.
Laut den während der Keynote präsentierten Zahlen stiegen die Verkäufe von Null-Emissionen-Bussen von rund 2.000 Fahrzeugen im Jahr 2019 auf 13.000 sechs Jahre später.
In der Präsentation wurden auch Änderungen bei den Einkaufskriterien erörtert. McKinseys Analyse deutscher öffentlicher Ausschreibungen zwischen 2020 und 2025 zeigte, dass das Gewicht des Anschaffungswerts von rund 60 % auf 40 % sank, während kritérien im Zusammenhang mit der Lebensdauer des Fahrzeugs im Jahr 2025 etwa 40 % ausmachten. Zu diesen Kriterien gehören Infrastrukturunterstützung, Betriebszeit des Fahrzeugs, Testfahrzeuge sowie Schulungen für Fahrer und Wartungspersonal.
Was die Herstellungskosten betrifft, präsentierte McKinsey eine Analyse, aus der hervorging, dass bis 2030 bei elektrischen Stadtbussen Kostensenkungen von bis zu 50 % möglich sind. Zu den betrachteten Bereichen gehörten Batterietechnologie, Fahrzeugarchitektur, Chassis-Integration, Homologation, Produktionsumfang, Beschaffung, Vertrieb sowie allgemeine und administrative Kosten.
Partnerschaften bildeten den dritten Bereich, der in der Präsentation genannt wurde. Zu den Aktivitäten, bei denen verschiedene Unternehmen entlang der Bus-Wertschöpfungskette eine Rolle übernehmen können, zählten nach McKinsey Fahrzeugplattformen, Infrastruktur, Systeme für autonomes Fahren, Flottenmanagement, Mobilitätsplattformen sowie Beratungsdienstleistungen.
Auch das autonome Transportwesen wurde behandelt. McKinsey gab an, dass im Jahr 2025 bereits mehr als 100 Roboter-Shuttles im Einsatz waren, und stellte ein Szenario vor, bei dem bis 2045 etwa 60 Prozent der Stadtbusse autonom fahren würden. Laut einer Umfrage des Unternehmens zeigten rund ein Drittel der befragten Flotten bereits Interesse daran, innerhalb von fünf Jahren autonome Busse einzuführen.
Busbetreiber berücksichtigen Batterien, Infrastruktur und After-Sales-Service bei der Beschaffung von Bussen
Antonio Cendrero Querol, Geschäftsführer von Arriva Spain, sagte, dass das Ende der europäischen Finanzierung das Dekarbonisierungsprogramm des Unternehmens nicht verändere. Laut Cendrero deckten die spanischen Subventionen höchstens 50 Prozent des Preisunterschieds zwischen Elektro- und Dieselfahrzeugen ab, wobei Infrastruktur ausgeschlossen war, und waren daher nicht die alleinige Grundlage für Entscheidungen zur Elektrifizierung.
Der Beschaffungsprozess selbst sei erweitert worden, so Cendrero. Betreiber benötigen nun Informationen zu Batterietechnologien, Sicherheit, Zustand der Batterien, Fahrzeugautonomie, Netzkapazitäten sowie zu den Investitionen, die für die Elektrifizierung der Depots erforderlich sind. Die Gespräche mit Herstellern umfassen daher sowohl konventionelle Fahrzeugspezifikationen als auch energiebezogene Aspekte.
Ian Livesey, Leiter von B2B & B2C bei Moventis, nannte außerdem Schulungen, After-Sales-Service, Verfügbarkeit von Ersatzteilen sowie spezialisierte technische Unterstützung zu den Anforderungen im Zusammenhang mit neuen Busflotten. Er fügte hinzu, dass Betreiber sowohl Fahrzeugdaten als auch digitale Technologien für die Überwachung der Flotte sowie für Dienstleistungen an Passagiere benötigen.
Auch Francesco Romagnoli, Leiter der Technischen Angelegenheiten bei dem Verband italienischer Busbetreiber ANAV, sprach das Thema Finanzierung an. Er sagte, Italiens Nationaler Plan für Wiederherstellung und Widerstandsfähigkeit habe dazu beigetragen, das Durchschnittsalter der italienischen Busflotte zwischen 2021/22 und 2026 von etwa 12 auf rund neun Jahre zu senken.
Romagnoli berichtete außerdem über Fälle, in denen Busse mit Null-Emissionen vor dem Aufbau ausreichender Netzkapazitäten oder Ladeinfrastruktur in den Depots geliefert wurden. Er forderte zukünftige Investitionsprogramme, die sowohl Finanzmittel als auch größere technologische Flexibilität je nach Betriebsbedingungen bereitstellen.
Intercity-Elektrobusse bringen Reichweite, Ladevorgänge und Gesamtbetriebskosten in die Diskussion
Der Übergang zu Intercity-Bussen der Klasse II bildete einen separaten Teil der Diskussionen bei der FIAA. Romagnoli unterschied zwischen Diensten, die jede Nacht in ein Depot zurückkehren, und Betriebsabläufen, bei denen die Busse mehrere Tage lang außerhalb ihres Heimdepots bleiben.
Für diese Anwendungen sagten sie, dass aktuelle batterieelektrische Fahrzeuge noch nicht jedes Betriebsprofil abdecken können, insbesondere dort, wo eine Aufladung außerhalb der Depots nicht möglich ist. Sie verwiesen auch auf die europäischen Anforderungen an den CO2-Ausstoß bei Schwerlastfahrzeugen sowie die daraus resultierenden Ziele, denen die Hersteller ab 2030 gegenüberstehen.
Stéphane Espinasse, Leiter für Geschäftsentwicklung und Ausschreibungen bei BYD Europe Bus und in diesem Jahr zu BYD gestoßen, beschrieb den intercity-Bereich als eine Kombination verschiedener Aufgaben, die von Schulverkehrsdiensten bis hin zu regionalen Routen reichen, bei denen eine Reichweite von 450, 500 oder 600 Kilometern erforderlich ist.
Er nannte drei Elemente im Ansatz von BYD: lokale Teams, die in der Lage sind, gemeinsam mit den Kunden individuelle Betriebsaufgaben zu definieren, eine Gleichwertigkeit der Gesamtbetriebskosten für die ausgewählte Anwendung sowie eine ausreichende Abdeckung durch Vertriebs- und Servicenetzwerke.
Cendrero von Arriva wies außerdem auf eine engere Integration von Hersteller und Betreiber bei der Definition elektrischer Dienstleistungen hin. Er nannte Arrivas Flotte von fast 100 Fahrzeugen, die vor etwa zehn Jahren in Limburg in den Niederlanden eingeführt wurden, wobei die Betriebsabläufe anfangs auf Gelegenheitsladen setzten und später auf Übernachtungsladen umgestellt wurden.
Iveco Bus, BYD und Otokar präsentieren unterschiedliche Partnerschaftsmodelle
Fahrzeughersteller nutzten den Runden Tisch, um verschiedene Ansätze bei Partnerschaften, vertikaler Integration und externer Beschaffung zu beschreiben.
Marco Zanchetta, Leiter Produktmanagement bei Iveco Bus, stellte den Minibus-Sektor als einen Bereich dar, in dem die Zusammenarbeit mit Karosseriefabrikanten eine entscheidende Rolle spielt. Er verwies auf den neuen elektrischen Minibus eFlexy, den der Hersteller auf der FIAA vorstellte und der in Zusammenarbeit mit einem ausgewählten europäischen Karosseriefabrikanten wie dem italienischen Olmedo entwickelt wurde.
Laut Zanchetta gewähren Karosseriefabriken Zugang zu spezifischen Kundenanwendungen und Konfigurationen, wobei die Kombination aus Karosseriefabriken und Händlernetzwerken das Angebot an verfügbaren Anwendungen erweitert, ohne dass jede Konfiguration direkt in die industriellen Prozesse des OEM integriert werden muss.
BYD beschrieb eine andere industrielle Struktur. Espinasse verwies auf die vertikale Integration des Unternehmens in den Bereichen Batterien, Batteriemanagementsysteme, Elektromotoren und Fahrzeuge sowie auf Partnerschaften mit externen Karosseriefabriken in ausgewählten Märkten.
Er nannte die Busfertigung von BYD in Ungarn, deren Kapazität erweitert wird, sowie die Zusammenarbeit mit Castrosua und frühere Projekte mit UNVI in Spanien und Superpolo in Kolumbien. Das Unternehmen präsentierte diese Modelle als verschiedene Markteinführungs-Konfigurationen, die zusammen mit seinen intern entwickelten Technologien eingesetzt werden.
Umberto Mauri, Geschäftsdirektor für Italien und Spanien bei Otokar Europe, sagte, das Unternehmen arbeite mit externen Lieferanten für Batterien und Antriebssysteme zusammen, während andere strategische Aktivitäten intern durchgeführt würden. Er nannte Software für autonome Fahrzeuge als ein Bereich, der innerhalb von Otokar entwickelt wird, und verwies zugleich auf Kompetenzen, die in anderen Abteilungen des Unternehmens vorhanden sind.
Mauri erklärte, Otokar sei kurz davor, sein Produktportfolio vollständig zu elektrifizieren, bereite sich aber gleichzeitig darauf vor, in den nächsten drei Monaten fast 250 Dieselbusse auszuliefern. Er begründete diese Lieferungen mit der aktuellen Nachfrage der Kunden sowie den Finanzbedingungen.
ZF betont modulare Plattformen und Skaleneffekte bei Nutzfahrzeugen
Aus Sicht des Lieferanten sprach Fabian Schumacher, Key Account Manager für Busse bei ZF, über den Zusammenhang zwischen Technologiestandardsierung, Fahrzeugvielfalt und Gesamtbetriebskosten.
Schumacher wies darauf hin, dass der Bussektor verschiedene Fahrzeuglängen und Antriebssysteme umfasst – darunter 12-, 18- und 24-Meter-Plattformen sowie batterieelektrische und Wasserstoffanwendungen. Er erwähnte außerdem die regulatorischen Anforderungen an Systeme wie Kameras und ADAS, bei denen die Lieferung der Komponenten mit Anforderungen hinsichtlich Integration, Wartung und Fahrerausbildung einhergeht.
ZF setzt derzeit einen modularen Plattformansatz ein, der sowohl im Lkw- als auch im Busgeschäft genutzt wird, sagte er. Dadurch können Komponenten, Produkte und Entwicklungskenntnisse in einem größeren Umfang für Nutzfahrzeuge genutzt werden.
Schumacher fügte hinzu, dass ein neuer ZF-Achsenantrieb im Vergleich zur bisherigen Lösung 20 Prozent Energie einspart, während die gemeinsame Nutzfahrzeugplattform eine größere Skalierung für Entwicklung und Marktanpassungen ermöglicht.
Lokale Komponenten finden Eingang in die europäischen Busproduktionsstrategien
Iveco Bus, BYD und Otokar sprachen ebenfalls über lokale Fertigung und Beschaffung sowie den europäischen Drang nach „Made in Europe“.
Zanchetta beschrieb Iveco Bus als europäischen Hersteller, der auf industriellen Betrieben in Italien, Frankreich und der Tschechischen Republik basiert. Er wies auf Investitionen in Produktionslinien für Elektrobusse in der Tschechischen Republik und Frankreich hin, sowie auf eine europäische Lieferantenbasis und Zusammenarbeit mit lokalen Start-ups, Ingenieurbüros und großen Technologieanbietern.
BYD betonte seine Fertigungsstätte in Ungarn sowie Partnerschaften mit Karosseriefabriken als Bestandteile seiner europäischen Strategie.
Mauri stellte die Frage, wie Hersteller mit Sitz außerhalb der Europäischen Union den Anforderungen an lokalen Inhalt in Ausschreibungen begegnen werden, und bezog sich dabei insbesondere auf Vorschläge oder Anforderungen nach einem Schwellenwert von 50 Prozent europäischem Inhalt.
