
Europäischer EV-Verkaufsbericht: Rekordmonat – Elektrofahrzeuge erreichen 30 % Marktanteil!
Unterstützen Sie die Arbeit von CleanTechnica durch eine Substack-Abonnement, auf Patreon oder über Stripe. Helfen Sie uns dabei, trotz der Herausforderungen durch KI zur Inhaltsextraktion, antisoziale Medien, Inflation und andere Hindernisse wöchentlich hochwertige, originelle Inhalte zu veröffentlichen.
BEVs stiegen im einen Außensaisonmonat um 51 % im Vergleich zum Vorjahr.
BEVs bleiben in Europa auch in einem Feiertagsmonat wie August stark nachgefragt. Dieser Monat sowie Juli sind ungewöhnlich, denn in Europa reduzieren die meisten Hersteller und ihre Modelle ihre Aktivitäten aufgrund der Feiertagszeit – mit Ausnahme von Modellen, die stark nachgefragt werden und durch diese Verlangsamung von den kürzeren Wartelisten profitieren.
Daher ist es nur natürlich, dass August ein besonders starkes Monat für Elektrofahrzeuge war – reine Elektroautos erreichten letzten Monat mit einem Rekordanteil von 30 %, da in Europa im August etwa 250.000 voll elektrische Fahrzeuge registriert wurden. Das bedeutet nicht nur einen Anstieg von 51 % im Jahresvergleich, sondern auch das schnellste Wachstumstempo des Jahres!
Insgesamt stiegen die Anzahl der Plug-in-Fahrzeuge im Jahresvergleich um 39 %, wobei die Plug-in-Hybride mit einem Wachstum von nur 15 % auf 98.000 Stück zurückblieben – das niedrigste Wachstumstempo seit 18 Monaten. Dadurch lag der Anteil der Plug-in-Fahrzeuge im August bei 42 % (30 % allein für Elektrofahrzeuge).
Da die Elektrofahrzeuge den Markt nach oben ziehen, liegt der Anteil dieser Fahrzeuge bislang bei 24 % (35 % für PHEV- und Elektrofahrzeuge zusammen), was bereits höher ist als das endgültige Ergebnis für 2025 (20 % Anteil an Elektrofahrzeugen, 29 % bei Einbeziehung der PHEV). Das ist ein ermutigendes Zeichen, wenn wir bis Mitte der 2030er Jahre einen Anteil von 100 % an reinen Elektrofahrzeugen anstreben.
Wenn man sich andere Antriebssysteme ansieht, so zeigen Benzinfahrzeuge (18 Prozent Anteil im August, ein Rückgang von 24 Prozent im Jahresvergleich) sowie Dieselfahrzeuge (6 Prozent, ein Rückgang von 23 Prozent im Jahresvergleich) weiterhin einen abwärtsgerichteten Trend hin zur Bedeutungslosigkeit. Die wichtigste Neuigkeit ist jedoch, dass wir möglicherweise bereits den Höhepunkt der HEV-Fahrzeuge erreicht haben – im August wuchsen die batteriebetriebenen Hybride zwar weiter, allerdings weniger (+3 Prozent im Jahresvergleich) als der Gesamtmarkt.
Noch wichtiger ist, dass wir, wenn wir den 32-Prozent-Anteil der HEV-Fahrzeuge im August 2026 mit ihrem Anteil vor 12 Monaten (damals 33 Prozent) vergleichen, möglicherweise den Beginn des Abwärtstrends dieser Fahrzeuge erleben. Wenn also 2026 das Jahr des Höhepunkts der HEV-Fahrzeuge ist, wie weit sind wir dann vom Höhepunkt der PHEV-Fahrzeuge entfernt?
Was die PHEV-Fahrzeuge angeht, möchte ich auf diese beiden Diagramme hinweisen, die die Entwicklung der Verkäufe von BEV- und PHEV-Fahrzeugen nach Herkunftsland in den letzten Jahren sowie die Bedeutung der EU-Zölle für diese Entwicklung darstellen.
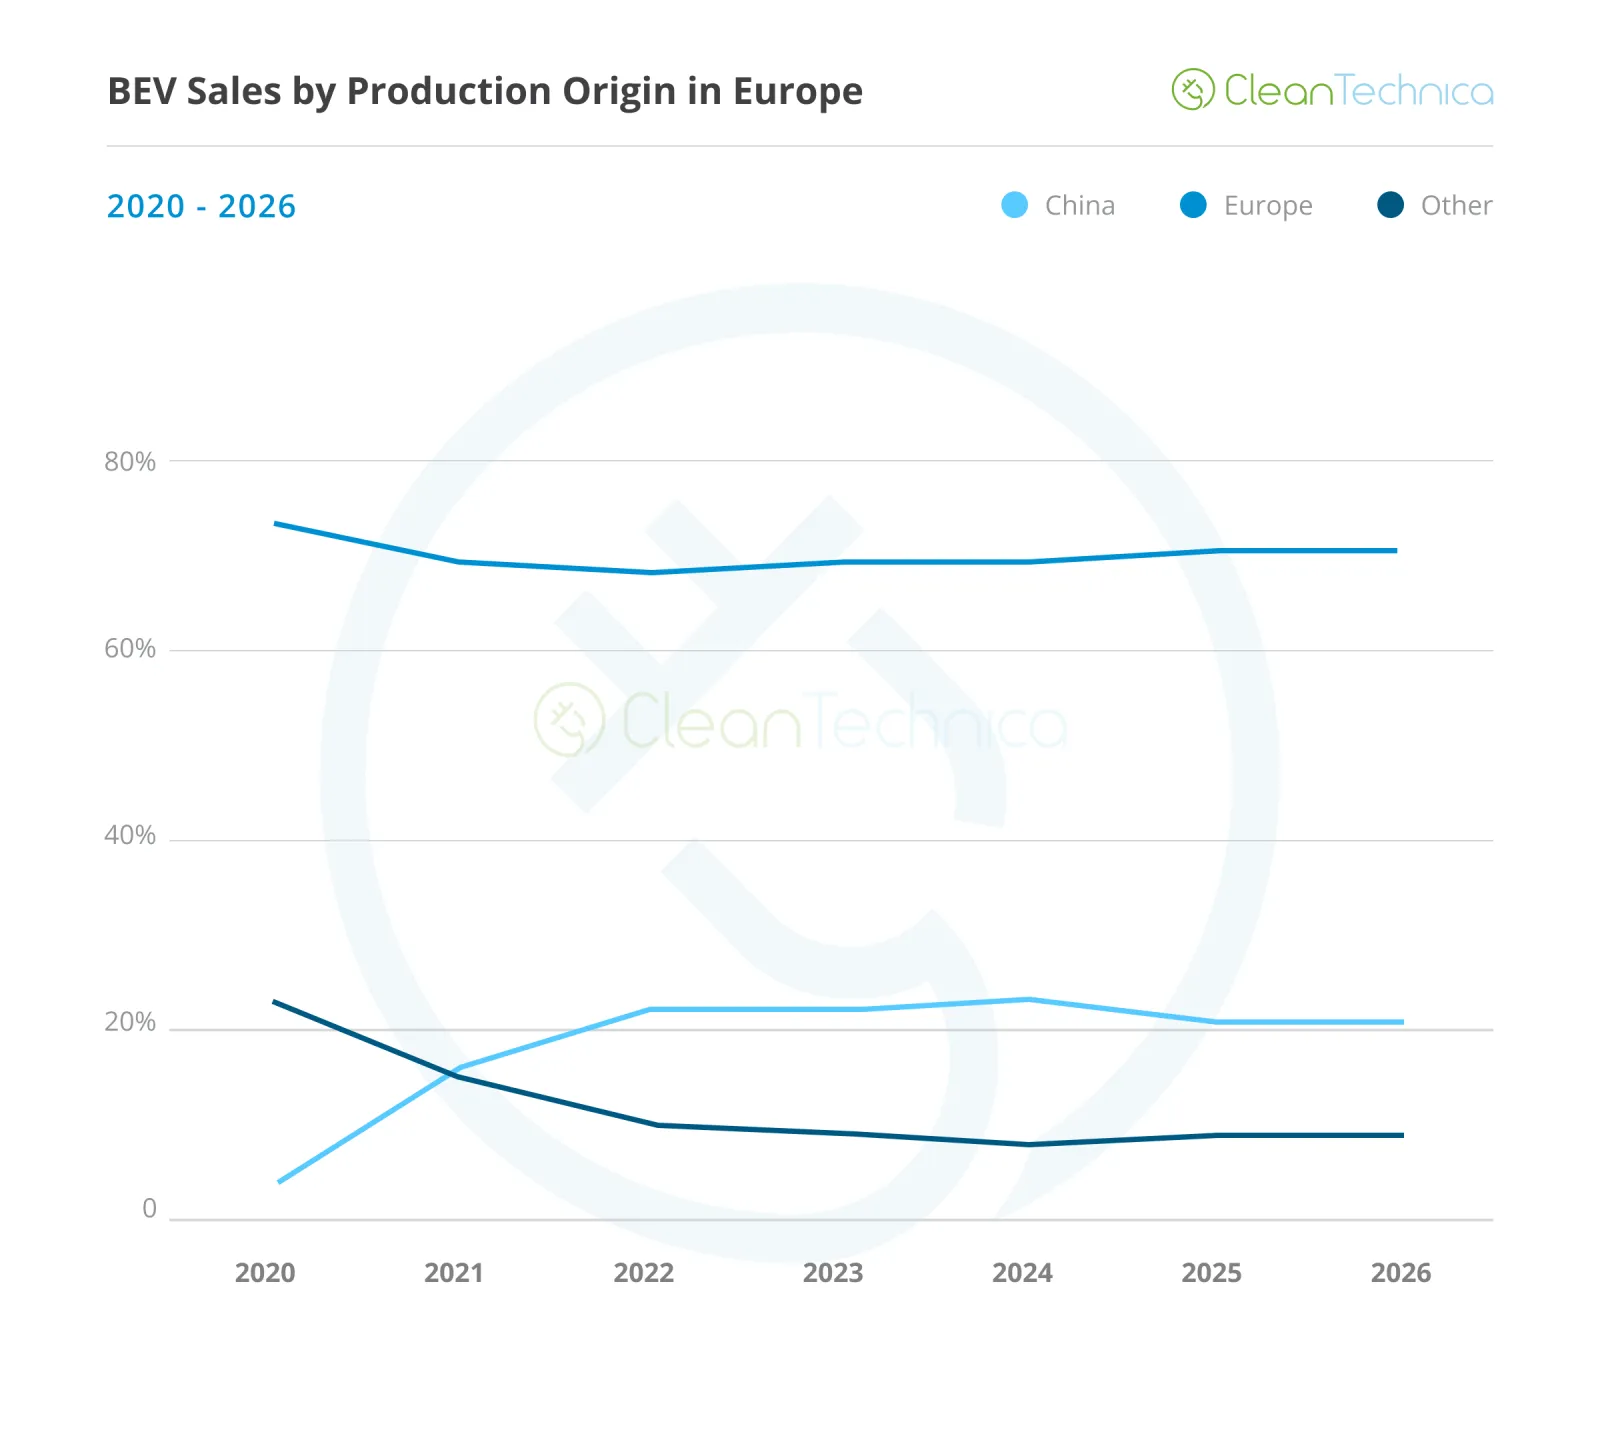
Wie man am Diagramm zu den BEV-Modellen erkennen kann, hielten die von der EU im zweiten Halbjahr 2024 eingeführten Zölle auf chinesische BEV-Modelle diese mehr oder weniger bei dem Anteil, den sie vor Einführung der Zölle hatten. Zwar stiegen die chinesischen BEV-Modelle in absoluten Zahlen weiter auf Rekordwerte, doch dies geschah ungefähr im gleichen Tempo wie der gesamte BEV-Markt, da reine Elektrofahrzeuge einen immer größeren Anteil am Gesamtmarkt ausmachten.
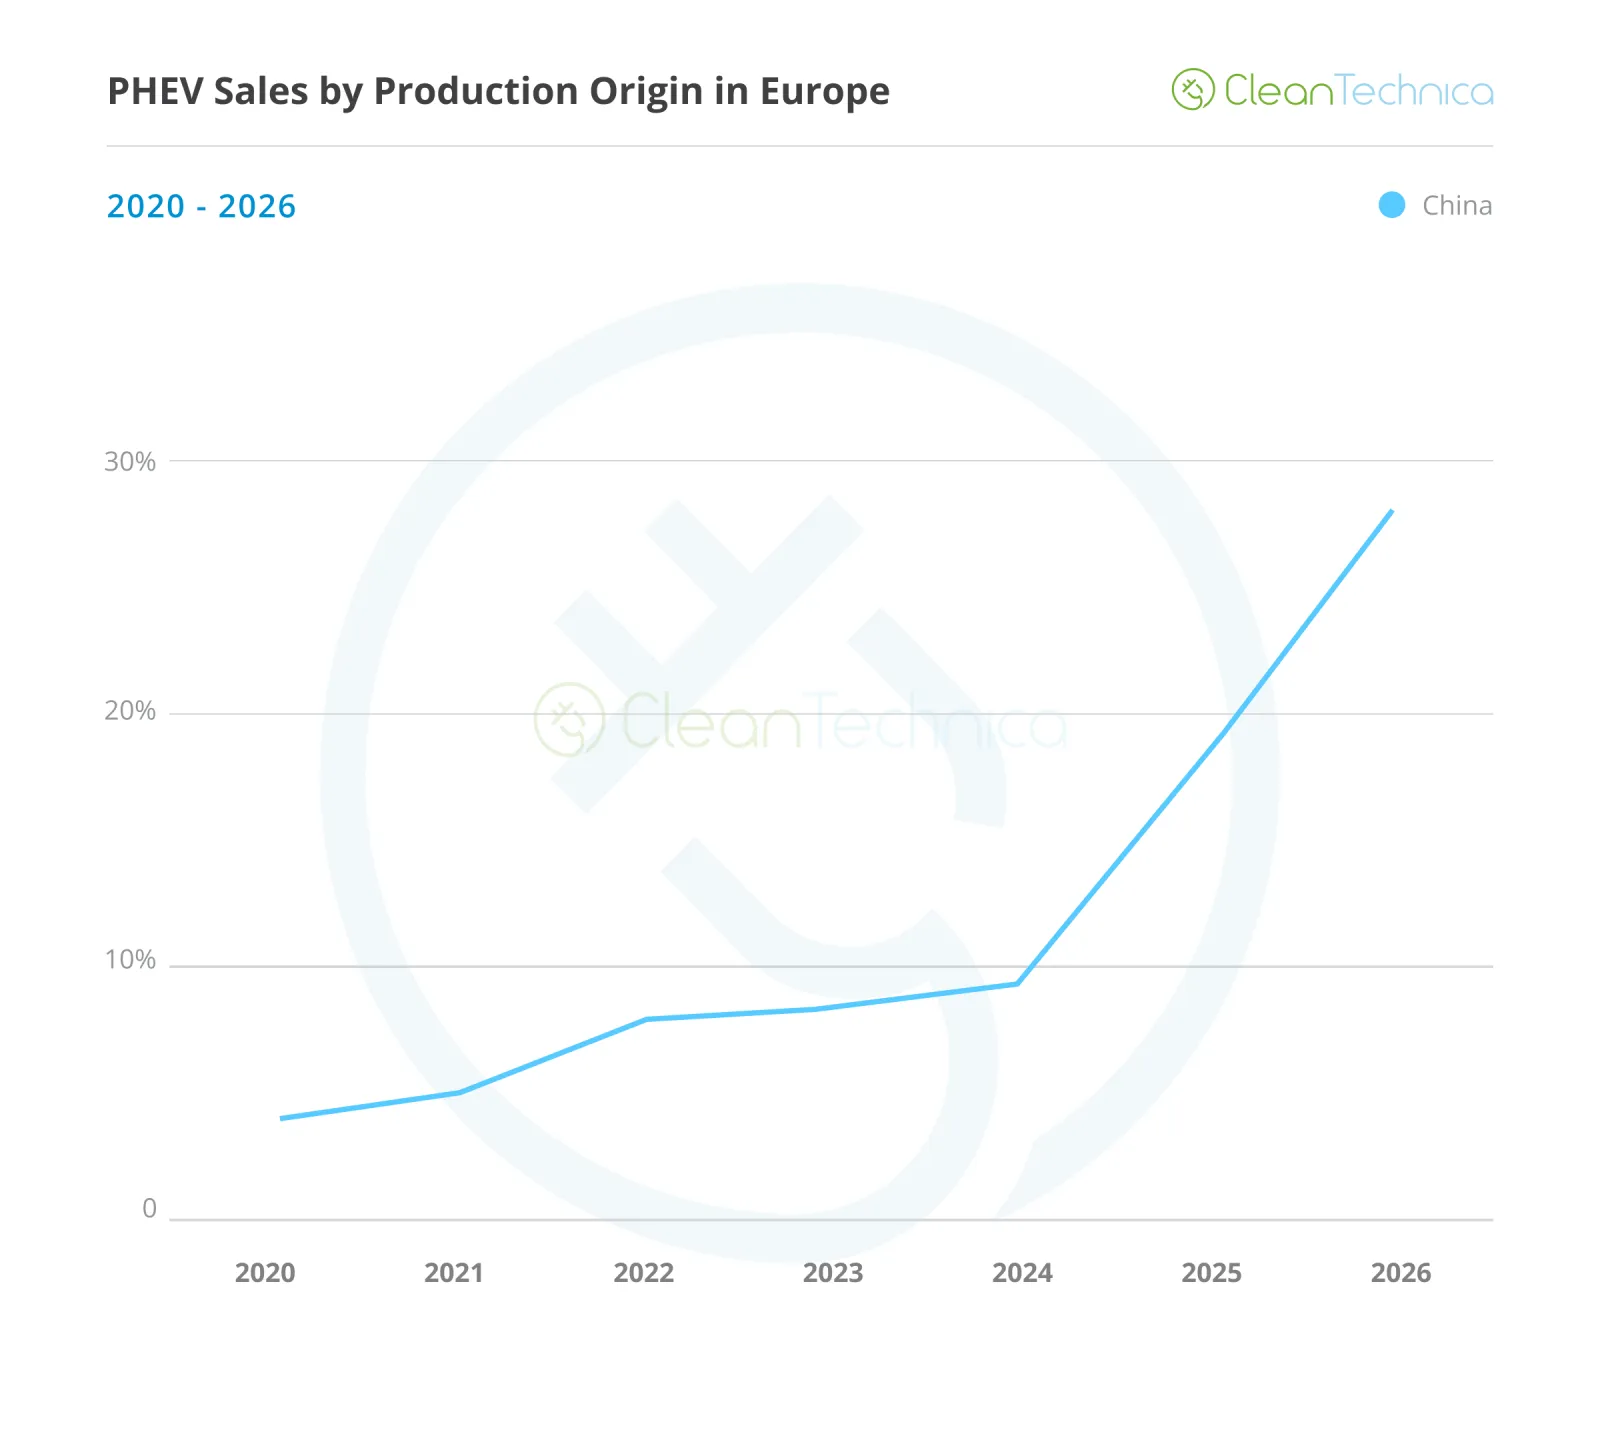
Andererseits machen chinesische PHEVs, die im Jahr 2024 nur 10 % der Gesamtzahl der in Europa verkauften PHEVs ausmachten – ein Anteil, der deutlich kleiner ist als die 23 %, die Chinas Fahrzeuge damals auf dem BEV-Markt einnahmen – heute 28 % des PHEV-Marktes in Europa aus und übertriffen damit deutlich die in China hergestellten BEVs (21 %) in dieser Kennzahl.
Was hat zu einer solch dramatischen Veränderung in nur zwei Jahren geführt? EU-Zölle. Während der Verkauf von in China hergestellten BEVs durch hohe Zölle beeinträchtigt wurde, waren PHEVs davon nicht betroffen und mussten nur die ursprünglichen 10 % Zoll zahlen.
Was haben die chinesischen Hersteller also getan? Sie haben diese Lücke ausgenutzt und stark in PHEVs investiert, wie zum Beispiel den BYD Atto 2 PHEV, Geely Starray, Jaecoo 7 PHEV, Omoda 9 usw. Dadurch stiegen die Verkäufe stark an.
Allein in diesem Jahr, bei einem insgesamt moderaten Wachstum der PHEV-Verkäufe (+24 % im Jahr 2026), wachsen die in China hergestellten Plug-in-Hybride um … 141 %!!!
Auf der anderen Seite dieses Zahlenwertes sind die Plug-in-Hybride mit europäischem Ursprung in diesem Jahr um … 3 % gestiegen. Gleichzeitig sanken die Verkäufe in drei der letzten vier Monate. Die Entwicklung ist eindeutig – die in Europa hergestellten PHEV-Fahrzeuge sind vom Aussterben bedroht, nicht weil die Menschen zu anderen Antriebssystemen wechseln, sondern weil sie auf chinesische Modelle umsteigen.
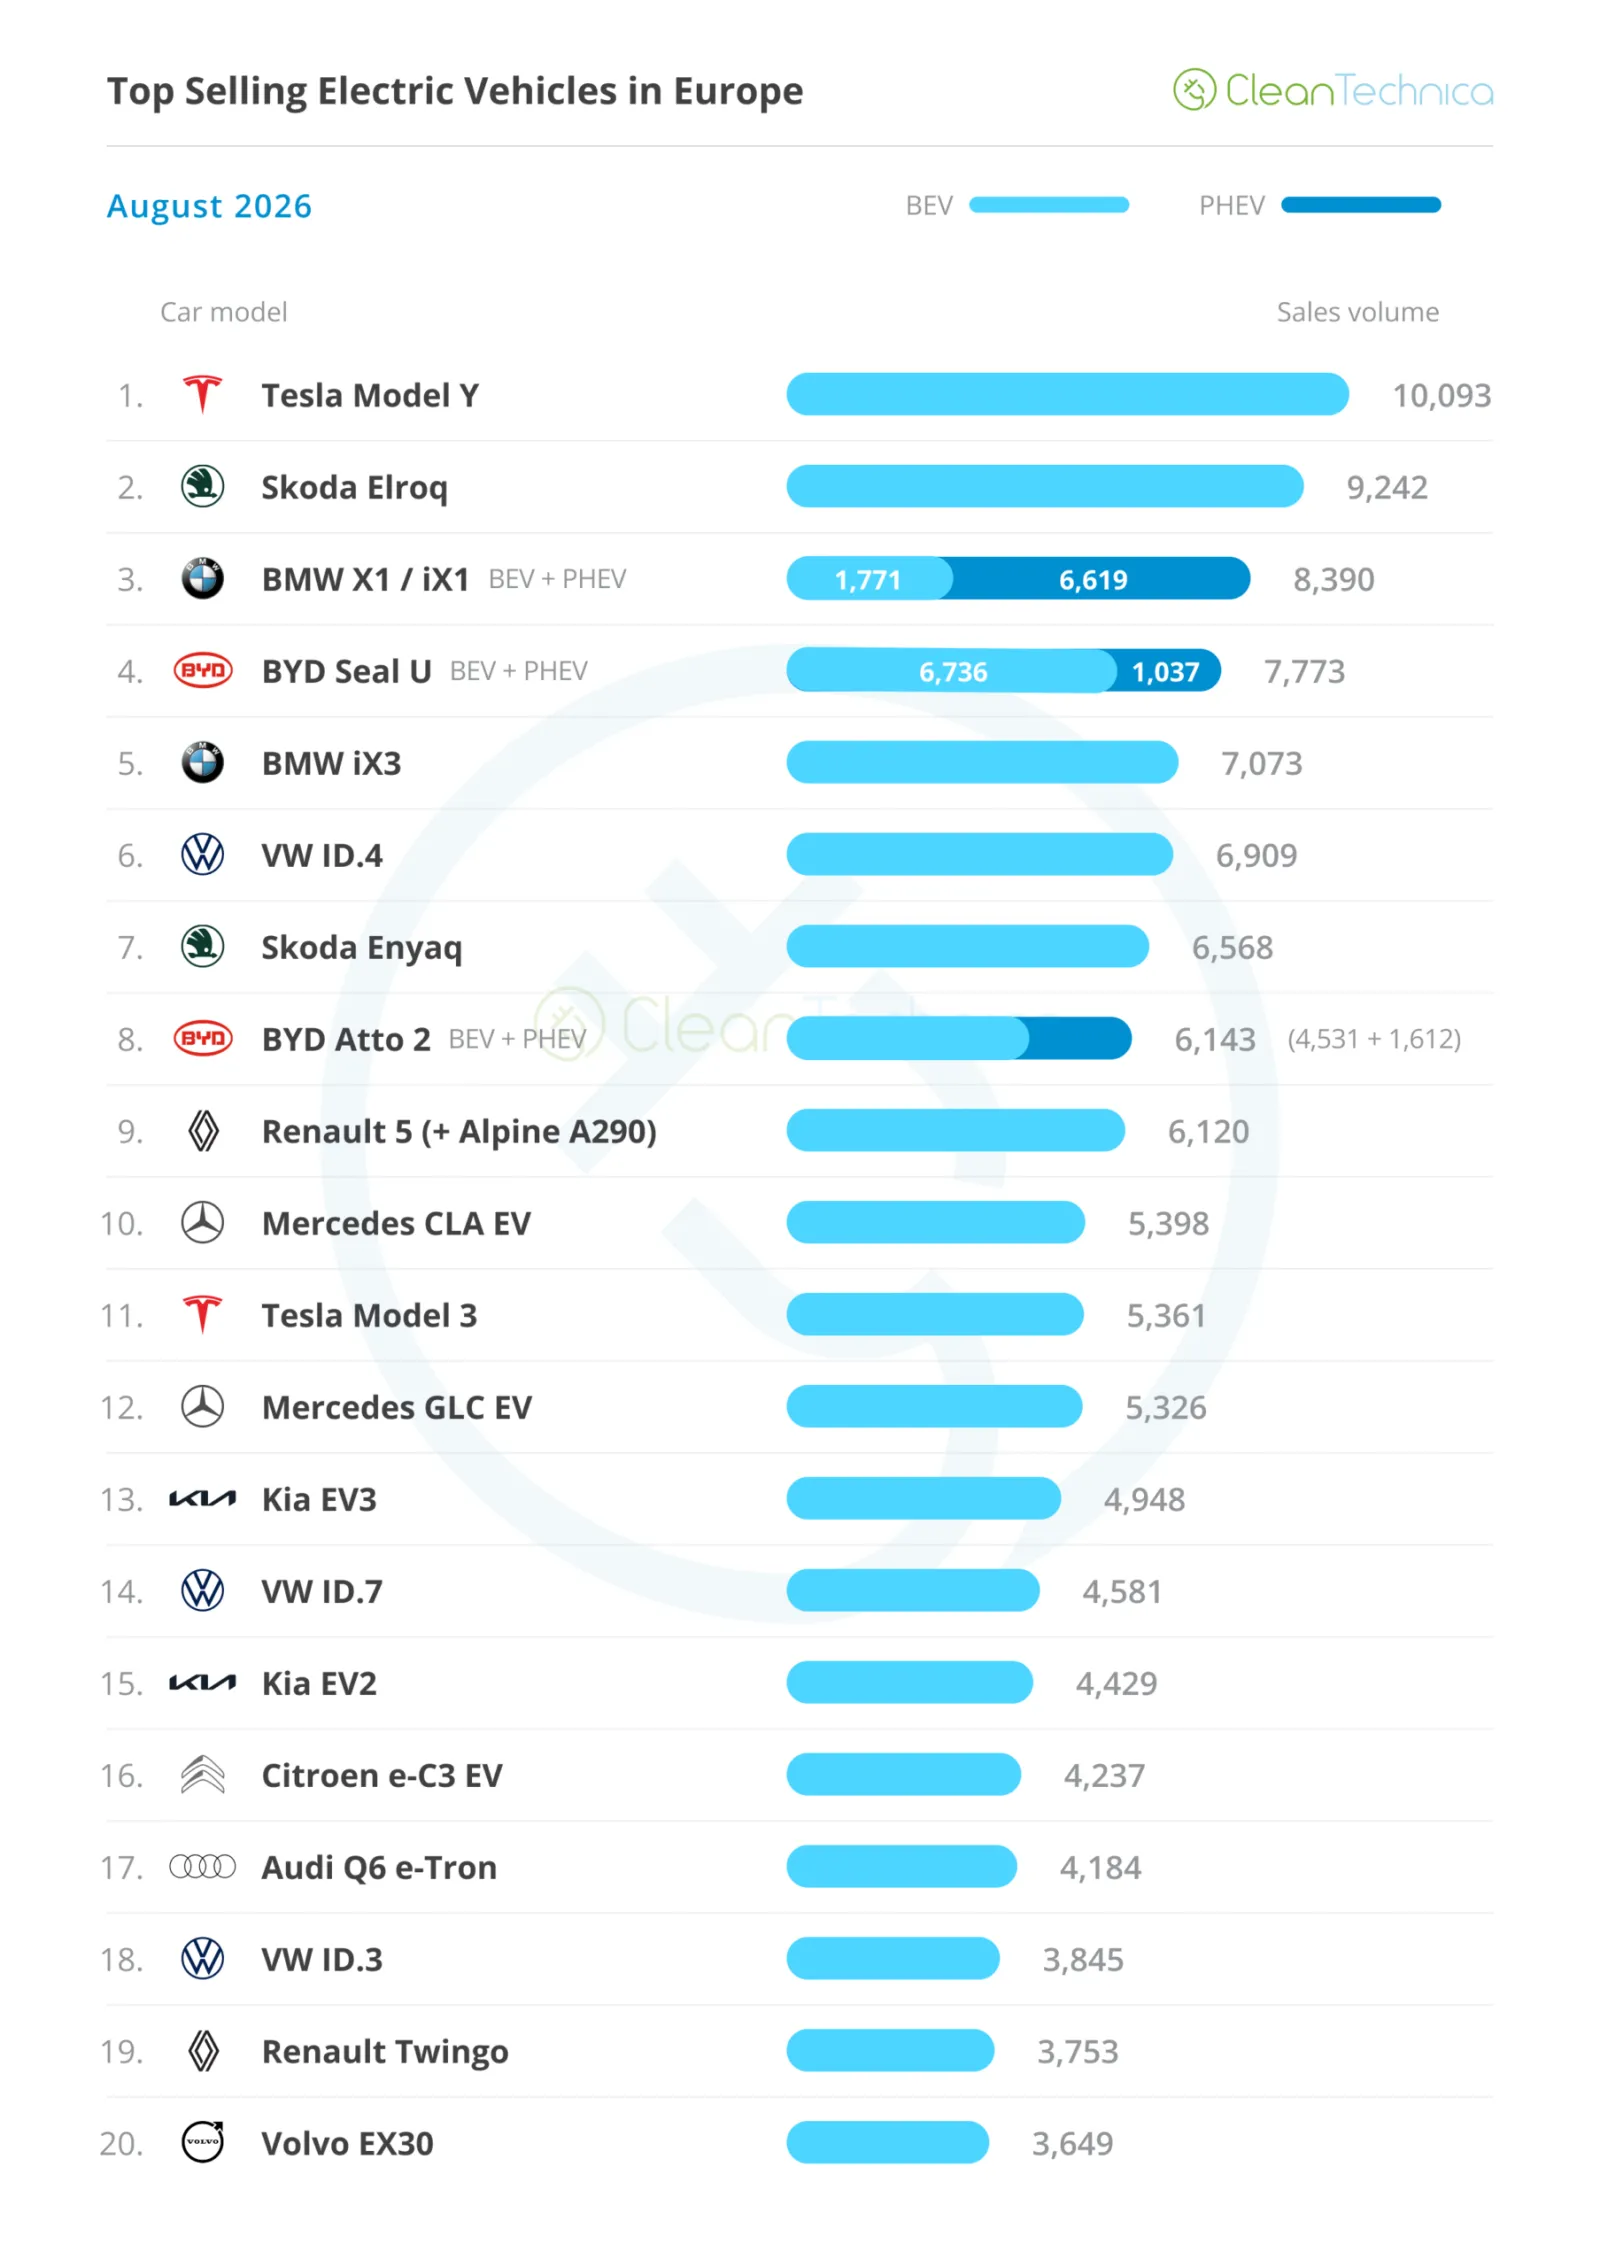
Betrachtet man die meistverkauften Elektrofahrzeuge im August, so war die große Neuigkeit dieses Monats, dass der Tesla Model Y wieder an die Spitze zurückkehrte und BMW zwei Modelle in den Top 5 platzieren konnte! Die BMW iX1/X1 PHEV-Zwillinge belegten den dritten Platz, während das neue und beliebte SUV iX3 auf den fünften Platz sprang. Hier finden Sie eine detailliertere Analyse der fünf meistverkauften Elektrofahrzeuge im August:
#1 Tesla Model Y – Teslas Mittelklasse-Crossover ist wieder an der Spitze, dank 10.093 Neuzulassungen im August, was einem Anstieg von 21 % im Vergleich zum Vorjahr entspricht. Da die Preise für das Model Y bei 40.000 € beginnen und der Crossover auch nach sechs Jahren auf dem Markt weiterhin ein attraktives Paket bietet, kauft man derzeit einen Tesla eher mit dem Verstand als mit dem Herzen. Genau diese Art von Käufern sucht derzeit nach Elektrofahrzeugen. Viele von ihnen möchten einfach ihre Betriebskosten senken, indem sie von Verbrennungsfahrzeugen auf Elektrofahrzeuge wechseln. (Deshalb sind sie auch bei Uber und ähnlichen Anbietern so beliebt.)
#2 Skoda Elroq – Der Elroq bleibt im Trend der rein elektrischen Fahrzeuge, mit 9.242 Neuzulassungen, was einem Anstieg von 45 Prozent im Vergleich zum Vorjahr entspricht. In Zukunft muss der tschechische Crossover mit heftigerem internen Wettbewerb rechnen, da der neue, kleinere und günstigere Skoda Epiq kurz darauf auf den Markt kommen wird. Da der Epiq gleichzeitig günstiger und moderner ist als der Elroq, könnte er zum neuen Bestseller von Skoda auf Kosten des Elroq werden?
#3 BMW iX1/X1 PHEV – Die deutschen Zwillingsmodelle sind weiterhin auf Kurs, um im August dank 8.390 Neuzulassungen erneut einen Podiumsplatz zu erreichen. Durch günstige Leasingraten werden diese BMW-Crossover zum Kernprodukt der Marke. Da für die kompakten Modelle von BMW in Kürze eine umfassende Überarbeitung ansteht, die sie zu „Baby Neue Klasse“-Fahrzeugen machen soll, ist mit Verbesserungen bei beiden Modellen zu rechnen – insbesondere beim iX1. Dadurch werden sie interessanter als die aktuellen Versionen und ermöglichen es der bayerischen Marke, ihre kompakten Modelle weiterhin als Podiumsmodelle zu nutzen.
#4 BYD Seal U (BEV+PHEV) – Der chinesische SUV blieb in den Top 5 und verzeichnete im letzten Monat 7.773 Neuzulassungen. Das bedeutet, dass zwar der BYD Seal U in China dank seines neuen Ultra-Fahrzeugkörpers wieder an Bedeutung gewinnt, die alte Generation dennoch alleine in Europa zu den Top 5 gehören kann (ähnlich wie erfahrene Fußballspieler, die die Top-Ligen verlassen und in weniger konkurrenzintensiven Ligen weiterspielen…). Der 4. Platz im August war vor allem dank großzügiger Rabatte möglich, doch da die Entwicklungskosten des Modells inzwischen weit hinter ihm liegen, kann BYD es sich leisten, für dieses Modell besonders hohe Rabatte anzubieten.
#5 BMW iX3 – Das beste rein elektrische Fahrzeug eines europäischen Herstellers. Punkt. Auch wenn die Führung von BMW nicht voll und ganz auf Elektrofahrzeuge setzt, tut dies die Ingenieurabteilung, und sie schuf ein Modell, das um zwei Generationen der Konkurrenz voraus ist und endlich die mit der bayerischen Marke verbundene Preismarke rechtfertigt. Mit branchenführenden Ausstattungsmerkmalen (108 kWh Akku, 400 kW Ladeleistung, V2X-Funktion), die sich in einer hervorragenden Reichweite (und Effizienz) widerspiegeln, fügte BMW sein übliches, weltklasse Qualitätsniveau in der Fahrzeugsteuerung sowie ein innovatives Interieur hinzu, um etwas anzubieten, womit die Konkurrenz (auch die chinesische) noch nicht mithalten kann. Zum krönenden Abschluss ist auch das Gesamtdesign nicht umstritten wie bei früheren BMW-Modellen. BMW hat anderen europäischen Herstellern gezeigt, wie man sich an die neuen Zeiten anpasst – nachdem es wertvolle Lektionen aus dem ursprünglichen, 2020 hergestellten iX3 aus China gelernt hatte, plant es nun ein Nachfolgemodell zu entwickeln, das bereits 2026 wettbewerbsfähig ist.
Aber auch in den kommenden Jahren... Oh, ich hätte fast vergessen – der iX3 belegte im August den 5. Platz, dank 7.073 Registrierungen.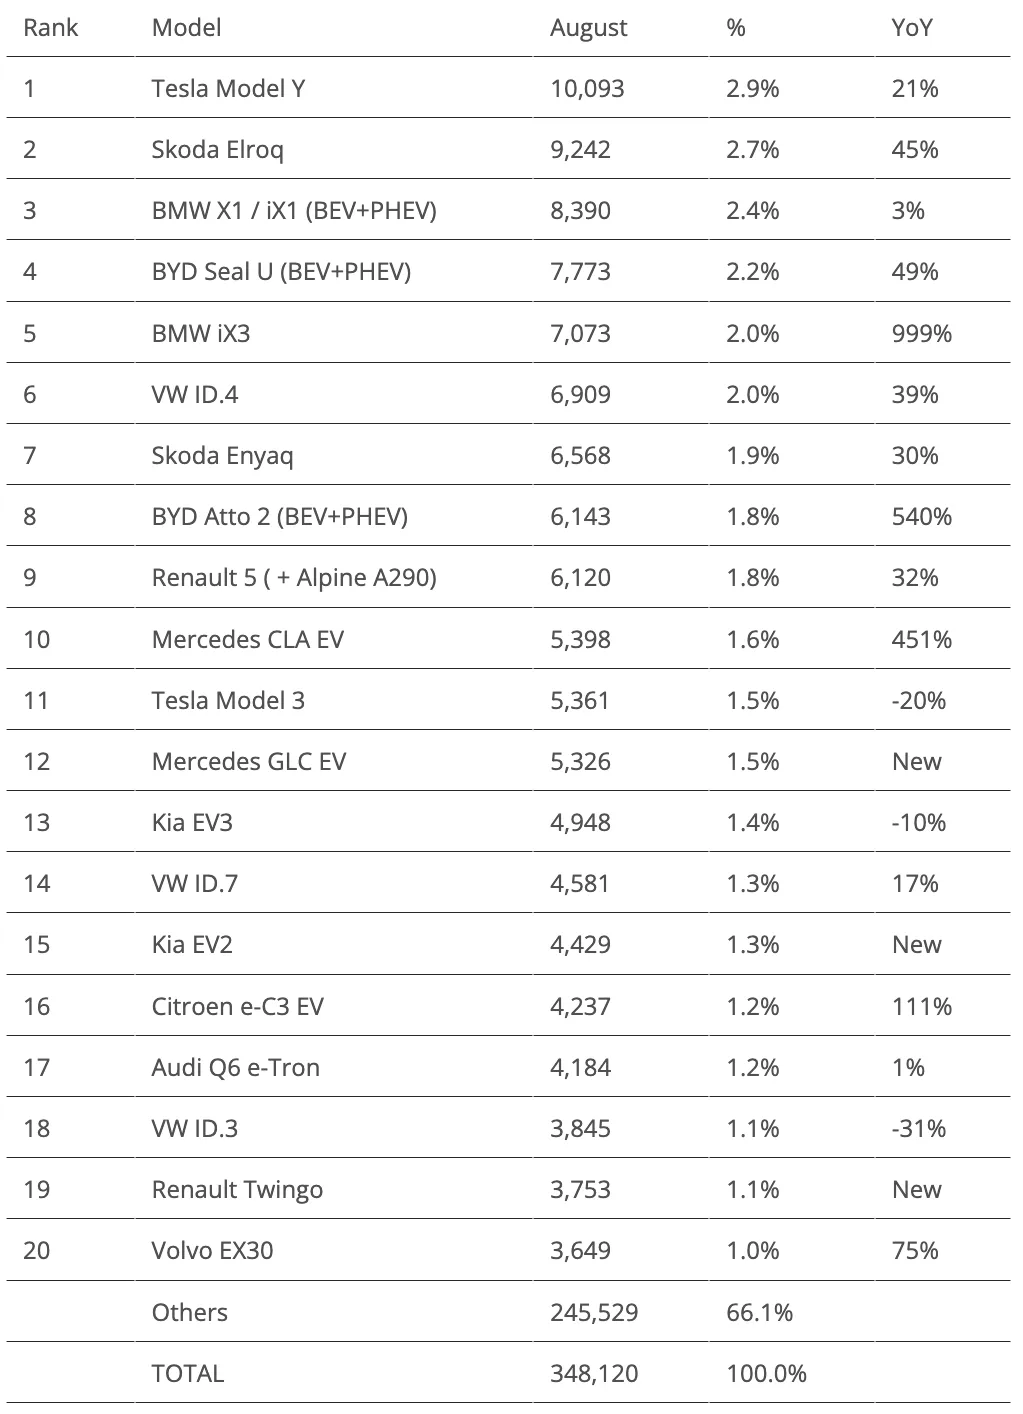
Ausserhalb der Top 5 gibt es noch einige Highlights, die erwähnt werden sollten.
Zu Beginn mit Mercedes: Ein weiteres starkes Ergebnis erzielte der Mercedes CLA EV (10. Platz mit 5.398 Registrierungen). Doch die eigentliche Neuigkeit ist der 12. Platz des neuen Mercedes GLC EV, dank eines Rekords von 5.326 Registrierungen. Man fragt sich, ob der Mittelklasse-SUV bereits nahe an seiner Auslastungsgrenze ist oder ob in den kommenden Monaten noch höhere Zahlen erreicht werden.
Egal, was mit dem GLC passieren mag – ich bin jetzt neugierig zu sehen, ob Mercedes in der Lage sein wird, an die Verkaufszahlen des BMW iX3 heranzukommen. Die Spezifikationen des Dreizack-Modells liegen zwar etwas unter denen des Bimmers, doch sein Innenraum wirkt attraktiver. Zudem mögen viele Menschen das Design des GLC.
Auch bei Kia gibt es gute Nachrichten: Das Star-Modell, der EV3, bleibt weiterhin in den Top 20 vertreten, dieses Mal auf Platz 13. Noch besser ist jedoch, dass der Höhepunkt im August das neue kleine Crossover-Modell EV2 war (im Grunde ein Kombi auf Stelzen – aber egal … aus Marketinggründen). Der EV2 schaffte es erstmals in die Rangliste dank einer Rekordzahl von 4.237 Einheiten. Da die Produktion noch im Aufbau ist und es eine lange Warteliste gibt, scheint der EV2 dazu bestimmt zu sein, zum Bestseller des Automobilherstellers in Europa zu werden.
Schließlich ist eine Bewertung für Citroën fällig. Die 4.237 ausgelieferten Exemplare seines kleinen Elektro-Hatchbacks C3 EV waren nicht nur die besten Ergebnisse seit fünf Monaten, sondern ermöglichten dem französischen Automobilhersteller erneut etwas zu erreichen, was den übrigen Stellantis-Marken bisher verwehrt blieb – nämlich ein Modell in ausreichender Stückzahl zu verkaufen, um unter die Top 20 zu gelangen. Vielleicht hilft der neue Peugeot 208 EV von 2027 dabei, das Schicksal von Stellantis zu wenden? Eines ist sicher: Sie brauchen wirklich, WIRKLICH einen Erfolgserlebnis.
Ausserhalb der Top 20 kommen die Highlights von der neuen kleinen Elektrofahrzeugfamilie der Volkswagen Group. Der sportliche Cupra Raval Kombi (3.608 Einheiten) ist kurz davor, in die Liste aufgenommen zu werden, nachdem er den Monat auf Platz 21 abgeschlossen hat. Mit der zunehmenden Produktionssteigerung wird er voraussichtlich bald in die Liste einsteigen. Was den ausgereifteren VW ID.Polo betrifft, so hatte er seinen Debütmonat im August mit bereits 1.876 ausgelieferten Fahrzeugen. Auf ihm lasten viele Erwartungen, besonders da Volkswagen auf dem Markt immer weniger Bestellungen für Verbrennungsmotoren erhält und die Bestellungen für Elektrofahrzeuge stark steigen. Laut Berichten gibt es bereits eine Warteliste für den neuen ID.Polo mit einer Wartezeit von bis zu 10 Monaten....
Möglicherweise könnte VW die Produktion ausweiten, indem es einen Teil der ID.Polo-Produktion in einer seiner untergenutzten deutschen Werke einsetzt?
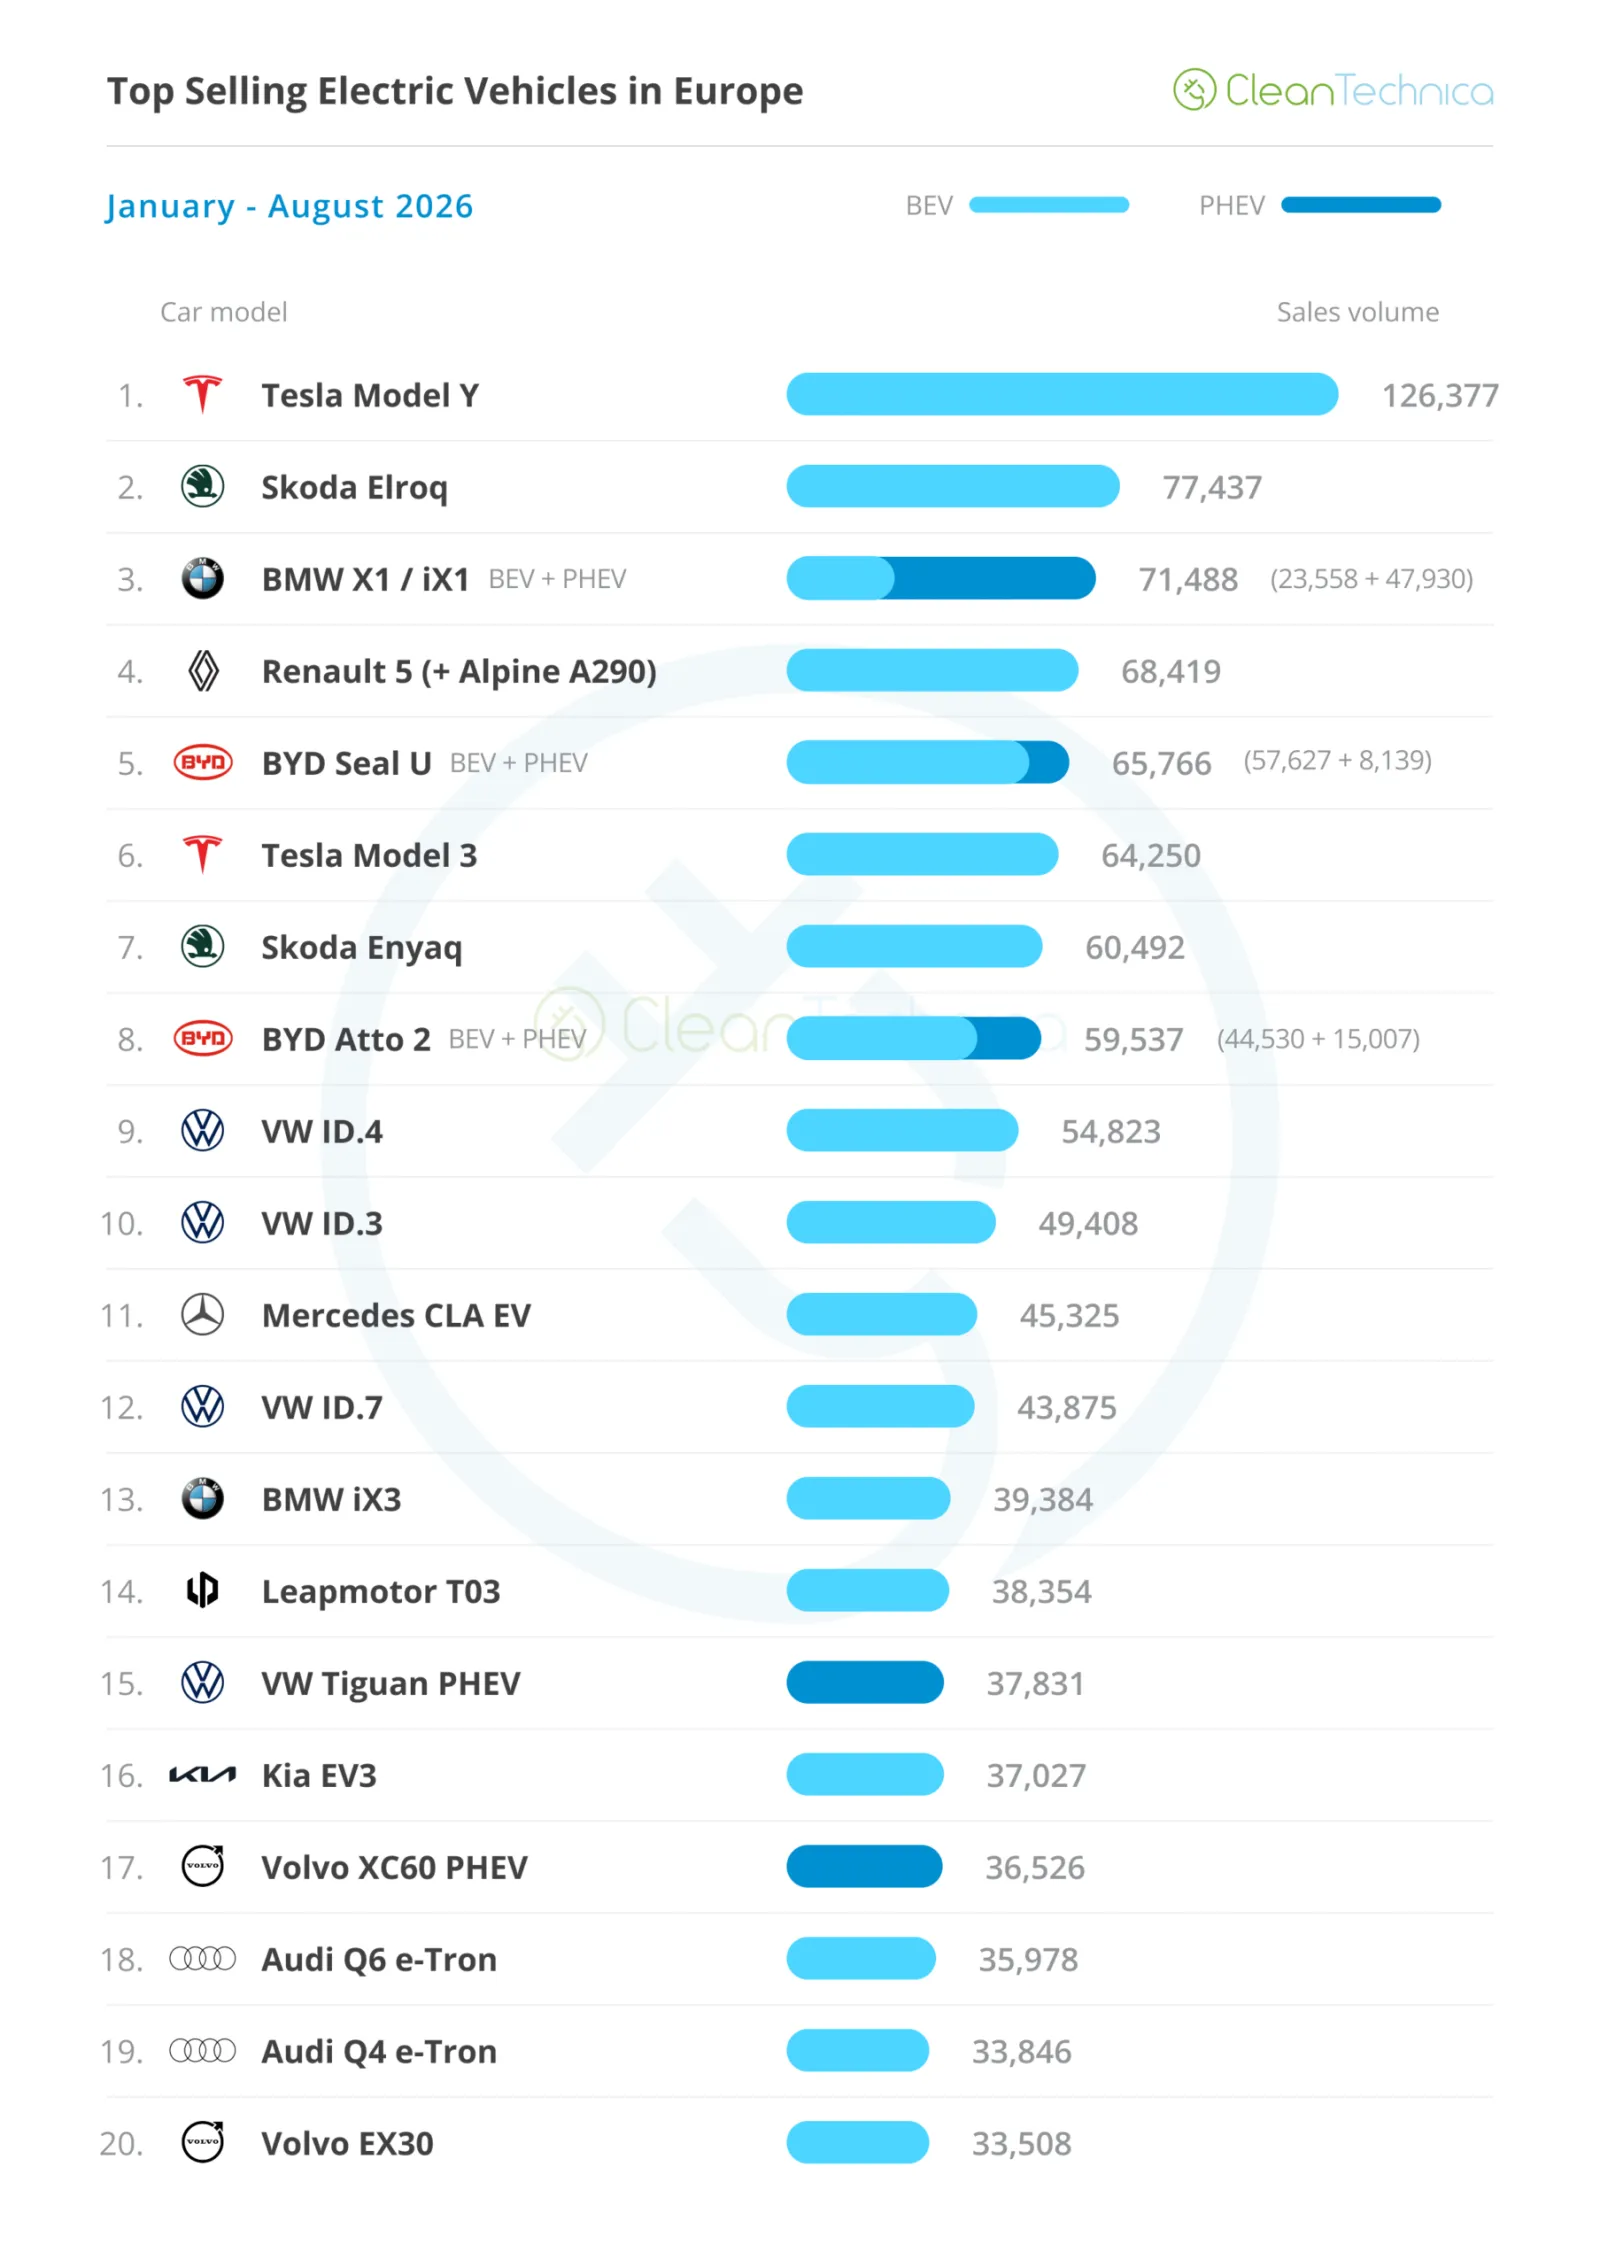
Betrachtet man die Rangliste von 2026, war die einzige Veränderung in den oberen Positionen, dass der BYD Seal U den Tesla Model 3 überholte und auf den 5. Platz aufstieg, wodurch der US-Sedan auf den 6. Platz rückte. Angesichts des nahenden Septembers lässt sich jedoch erwarten, dass der Model 3 im letzten Monat des Quartals wieder an Bedeutung gewinnt und eine höhere Platzierung erreicht – die Frage ist nur: wie hoch? Der 2. Platz scheint derzeit unwahrscheinlich, da der Skoda Elroq zu weit vorn liegt und nicht in Gefahr ist, selbst wenn der Skoda Epiq anfangen sollte, ihm Umsätze wegzunehmen. Was den 3. Platz angeht, würde ich sagen, dass die BMW-Modelle zu 51 % Chancen haben, die Bronzeposition zu behalten. Sie waren das ganze Jahr über konstant und könnten daher einen leichten Vorteil gegenüber dem Model 3 haben. Was den 4. Platz betrifft, so hat der Tesla-Sedan meiner Ansicht nach etwa 80 % Chancen, den Renault 5 zu überholen – nur eine große Überraschung könnte es dem französischen Kombi ermöglichen, weiterhin auf Platz 4 zu bleiben.
Holt den Popcorn raus – das wird sicher lustig!
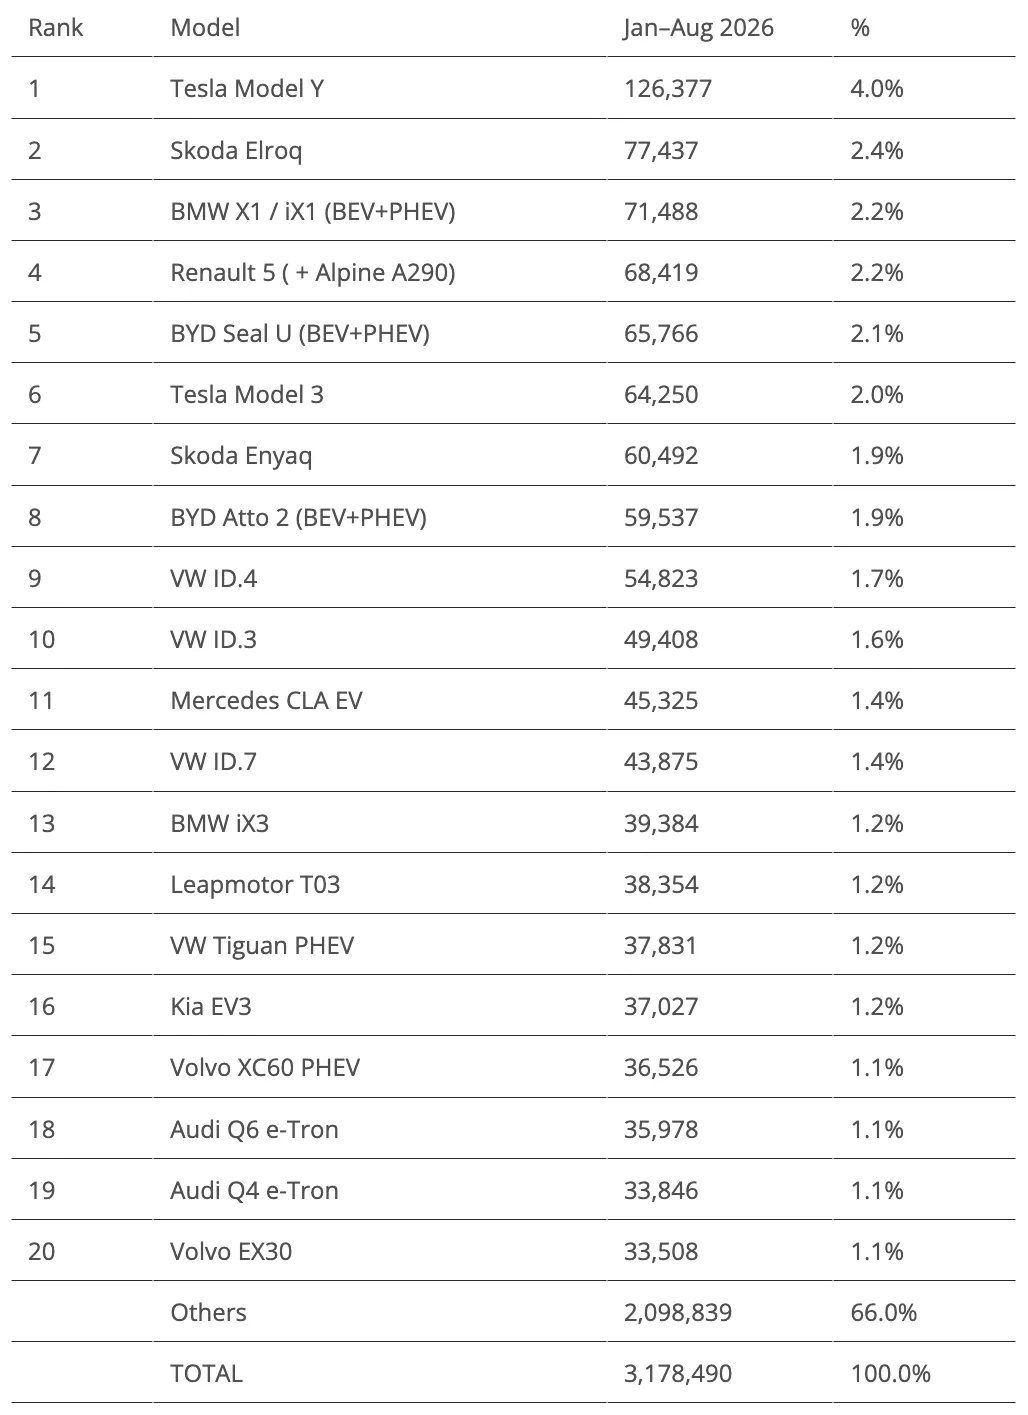
Was die übrigen Veränderungen angeht, so ist der BMW iX3 um drei Plätze auf den 13. Platz aufgestiegen. Wie hoch wird der deutsche SUV noch kommen? Ich denke, im September ist ein 12. Platz wahrscheinlich, in ein paar Monaten vielleicht der 11. Platz – und im Dezember könnte er sogar versuchen, den 10. Platz zu erreichen? Setzen Sie Ihre Wetten!
Zum Schluss hat der Kia EV3 dank eines schwachen Monats des Volvo XC60 PHEV einen Platz gewonnen und ist auf den 16. Platz geklettert. Angesichts des derzeit langsamen Verkaufsverlaufs von PHEVs könnte dieser koreanische Crossover im September versuchen, den VW Tiguan PHEV zu überholen und den 14. Platz des Leapmotor T03 in Gefahr zu bringen.
Ein kurzer Blick auf die Gesamtrangliste der Marken zeigt insbesondere den kontrastierenden Erfolg von Hyundai (12. Platz mit 26.186 Fahrzeugen, ein Rückgang von 30 % im Vergleich zum Vorjahr) und Kia (7. Platz mit 36.810 Fahrzeugen, ein Anstieg von 16 % im Vergleich zum Vorjahr), sowie den weiterhin steigenden Trend der chinesischen Marken.
BYD, auch bekannt als die chinesische Toyota, beendete den Monat auf dem 13. Platz mit 26.090 Fahrzeugen – vor etablierten Marken wie Opel (14. Platz), Citroën (15. Platz) sowie der einst revolutionären Mega-Marke Tesla (19. Platz).
Doch die Stärke der chinesischen Automobilindustrie liegt darin, dass sie nicht von einem einzigen großen Hersteller abhängt, sondern vielmehr durch die Vielfalt, die sie europäischen Käufern bietet – in Europas Top 50 befinden sich insgesamt 15 chinesische Marken! Besonders hervorzuheben sind dabei die stark steigenden Marken Jaecoo (#24, +191 %), Omoda (#27, +129 %), Leapmotor (#29, +222 %) und Xpeng (#31, 323 %).
(Man könnte sagen, dass der gesamte europäische Markt dank des Aufstiegs chinesischer OEMs wächst – +5% im Jahresvergleich …)
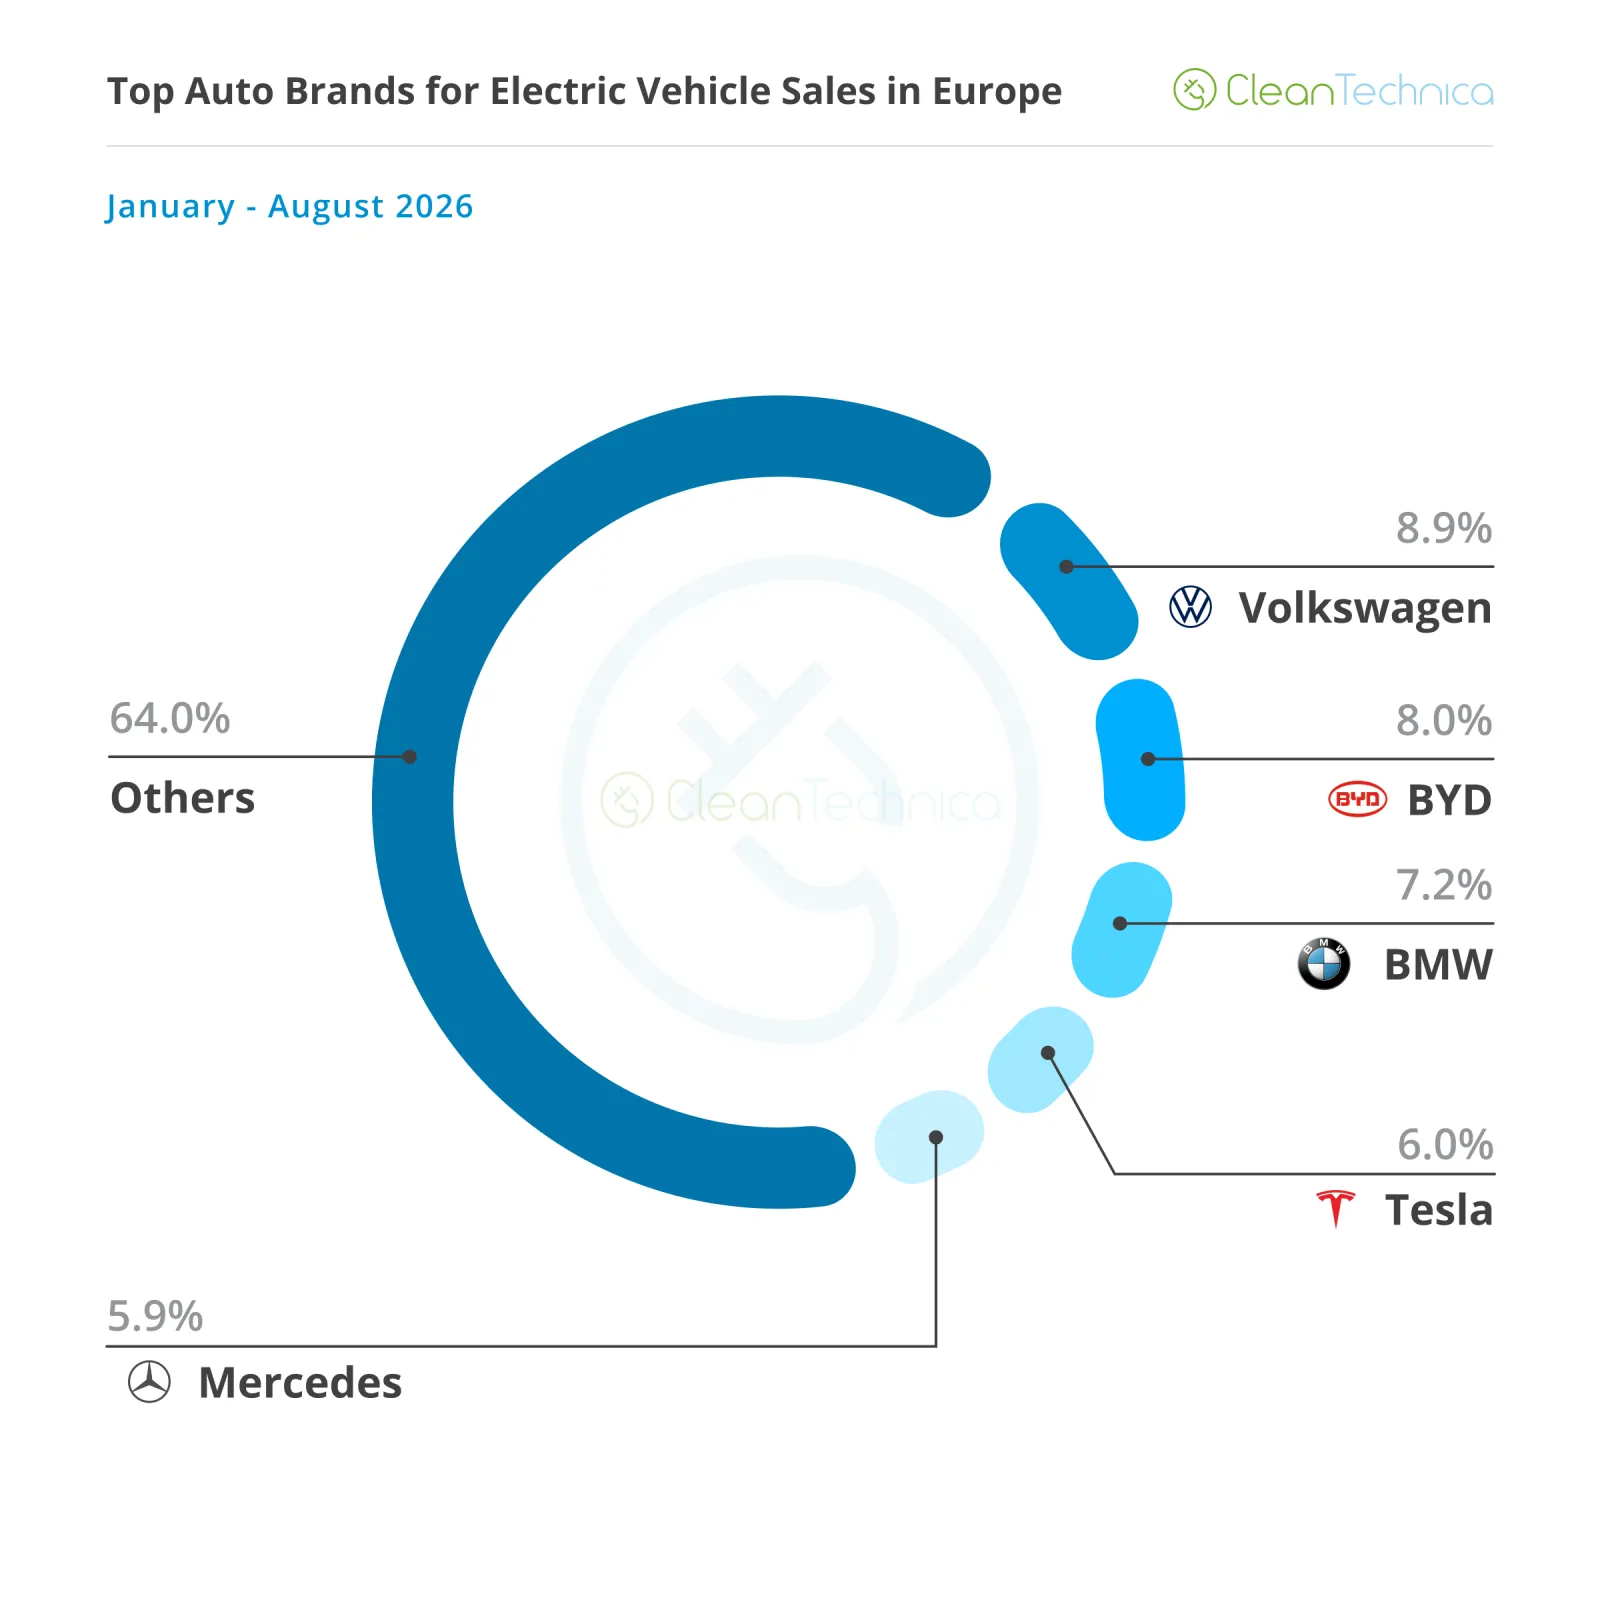
Was die Rangliste der Automarken im Bereich Elektrofahrzeuge angeht, bleibt Volkswagen trotz eines leichten Umsatzrückgangs (8,9%, gegenüber 9% im Juli und 9,3% im Mai) weiterhin an der Spitze. Zwar hat es weiterhin einen deutlichen Vorsprung vor dem aufstrebenden BYD (8%, plus 0,1%), und seine neuen Elektrofahrzeuge (VW ID.Polo, ID.Cross, ID.Tiguan usw.) sollten dabei helfen, den Umsatz wieder anzukurbeln – doch die deutsche Marke darf sich keinen Rückgang leisten. Sie kann sich nicht ablenken lassen durch die Hoffnung auf eine Erholung der Verbrennungsmotoren oder ein Wunder. Tut sie das, wird BYD sehr schnell im eigenen Heimatmarkt an Boden gewinnen … Und wenn man zu Hause nicht gewinnen kann …
BMW (7,2 %, +0,1 %) bleibt auf dem letzten Platz des Podiums stabil. Obwohl es die Silbermedaille (die es 2025 gewann) nicht halten kann, da BYD derzeit einfach in einer anderen Liga spielt, sollte die bayerische Marke das Quartal vor Tesla (6 % Marktanteil, von 6,2 % im Juli) beenden, was es ihr ermöglichen würde, in den letzten 11 Jahren zum zehnten Mal auf dem Podium zu stehen.
Bis Ende des Jahres wird es ein interessanter Wettstreit zwischen diesen beiden um die Bronzemedaille geben.
Auf dem 5. Platz liegt Mercedes (5,9 %). Es hält sich auf dem letzten Platz der Top 5 und hat sogar etwas Abstand zu Audi (5,4 %) auf Platz 6 gewonnen. Der Hersteller aus Ingolstadt hat nun seinen tschechischen Konkurrenten Skoda (Platz 7, 5,3 %) näher denn je.
Wenn man die Unternehmen nach Automobilgruppen einteilt, führt die Volkswagen Group mit einem Anteil von 23,9% deutlich voran. Angesichts der anstehenden großen Mengen an neuen Fahrzeugen wird voraussichtlich weiterhin diese deutsche OEM-Firma die Führung behalten.
Die BMW Group auf Platz 2 (8,7%) festigt weiterhin ihre Position als Zweitplatzierte, während Stellantis auf Platz 3 weiter an Boden verliert (8,1%, ein Rückgang um 0,1%). Der Abwärtstrend dieser multinationalen OEM-Firma scheint kein Ende zu nehmen, und sie könnte in diesem Jahr sogar ihre Podiumsposition verlieren, da BYD auf Platz 3 (8%, ein Anstieg um 0,1%) mit jedem Monat näher rückt. Könnte sich diese Situation bereits bis September ändern?
Interessanterweise spiegeln der Aufstieg von BYD und der Abfall von Stellantis sich fast gegenseitig wider – könnte der Aufstieg von BYD in Europa also hauptsächlich auf Kosten von Stellantis erfolgen? Das ist etwas, über das man nachdenken sollte…
Außerhalb der Top 5 verlor #6 Geely (6,8 %, gegenüber 6,9 % im Juli) an Boden auf #5 Hyundai–Kia (7,5 %). Da auch die auf Platz 7 liegende Renault–Nissan Alliance nun ins Blickfeld rückt, könnte es um die 6. Position einen interessanten Wettbewerb geben.
