
Europäischer Bericht zu EV-Verkäufen: Elektrofahrzeuge erreichen 26 % Marktanteil!
Unterstützen Sie die Arbeit von CleanTechnica durch eine Substack-Abonnement, auf Patreon oder über Stripe. Helfen Sie uns dabei, trotz der Herausforderungen durch KI zur Inhaltsextraktion, antisoziale Medien, Inflation und andere Hindernisse wöchentlich hochwertige, originelle Inhalte zu veröffentlichen.
Europa ist nicht mehr von einem einzigen Akteur für die Elektroauto-Revolution abhängig. Während Tesla im vergangenen Monat ein Rückgang von 36 % im Jahresvergleich verzeichnete, stiegen die Verkäufe von Elektrofahrzeugen um 51 %!
Dank mehrerer Faktoren (neue, günstigere Modelle, hohe Benzinpreise, massiver Aufkommen chinesischer Modelle usw.) gibt es derzeit in Europa eine große Nachfrage nach Elektrofahrzeugen. Im Juli wurden in Europa etwa 288.000 voll elektrische Fahrzeuge registriert – das ist nicht nur ein Anstieg von 51 % im Jahresvergleich, sondern auch die schnellste Wachstumsrate in diesem Jahr!
Insgesamt stiegen die Verkäufe von Fahrzeugen mit Antriebssystemen dieser Art um 40 Prozent im Jahresvergleich, wobei die Plug-in-Hybride mit einem Wachstum von nur 21 Prozent auf 137.000 Einheiten den Anstieg dämpften, wodurch Anteil dieser Fahrzeuge im Juli bei 38 Prozent lag (26 Prozent allein für reine Elektrofahrzeuge).
Da die reinen Elektrofahrzeuge den Markt nach oben ziehen, liegt ihr Anteil bislang bei 23 Prozent (34 Prozent für PHEV- und Elektrofahrzeuge zusammen), was bereits höher ist als das endgültige Ergebnis für 2025 (20 Prozent Anteil der Elektrofahrzeuge, 29 Prozent inklusive PHEV-Fahrzeuge). Dies ist ein ermutigendes Zeichen, wenn wir bis Mitte der 2030er Jahre einen Anteil von 100 Prozent an Fahrzeugen mit elektrischem Antrieb anstreben.
Auch wenn Elektrofahrzeuge ihren Anteil in ganz Europa ausbauen, erfolgt diese Expansion nicht gleichmäßig – während die Elektrifizierung in Nordeuropa bereits weit fortgeschritten ist (98 % BEV in Norwegen, 80 % in Dänemark, 53 % in Finnland, 43 % in Schweden, 47 % in den Niederlanden und 43 % in Belgien), liegen die Werte anderswo deutlich niedriger (6 % BEV-Anteil in Italien, 8 % in der Tschechischen Republik). Kurz gesagt wird die vollständige Elektrifizierung in Europa zu unterschiedlichen Zeiten stattfinden. Während es an manchen Orten bis 2030 Märkte mit einem Anteil von nahezu 100 % BEV geben wird, ist 2040 in anderen Regionen ein wahrscheinlicheres Szenario.
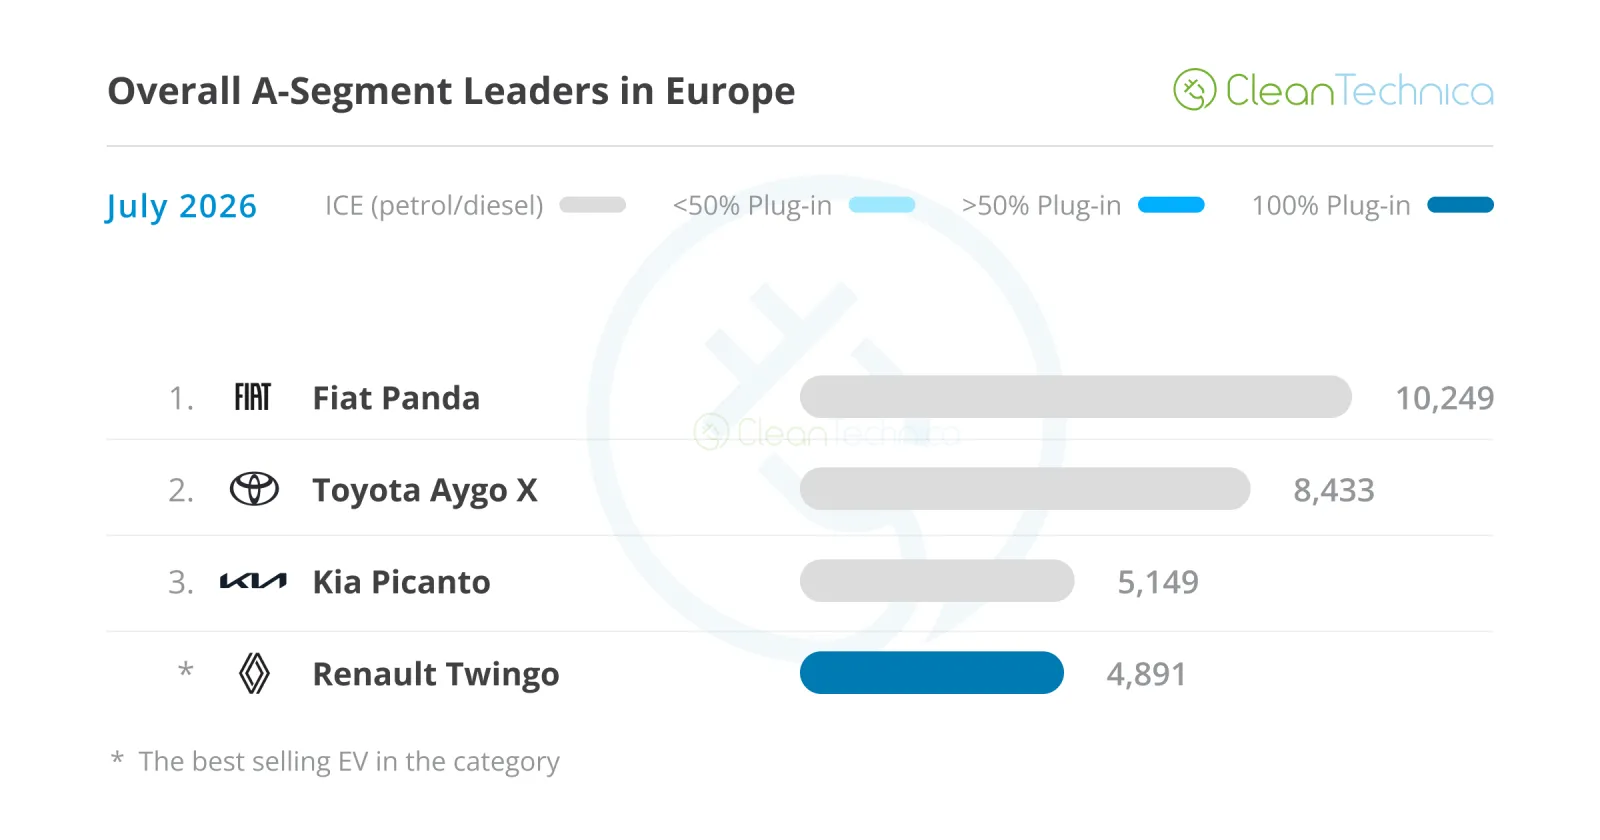
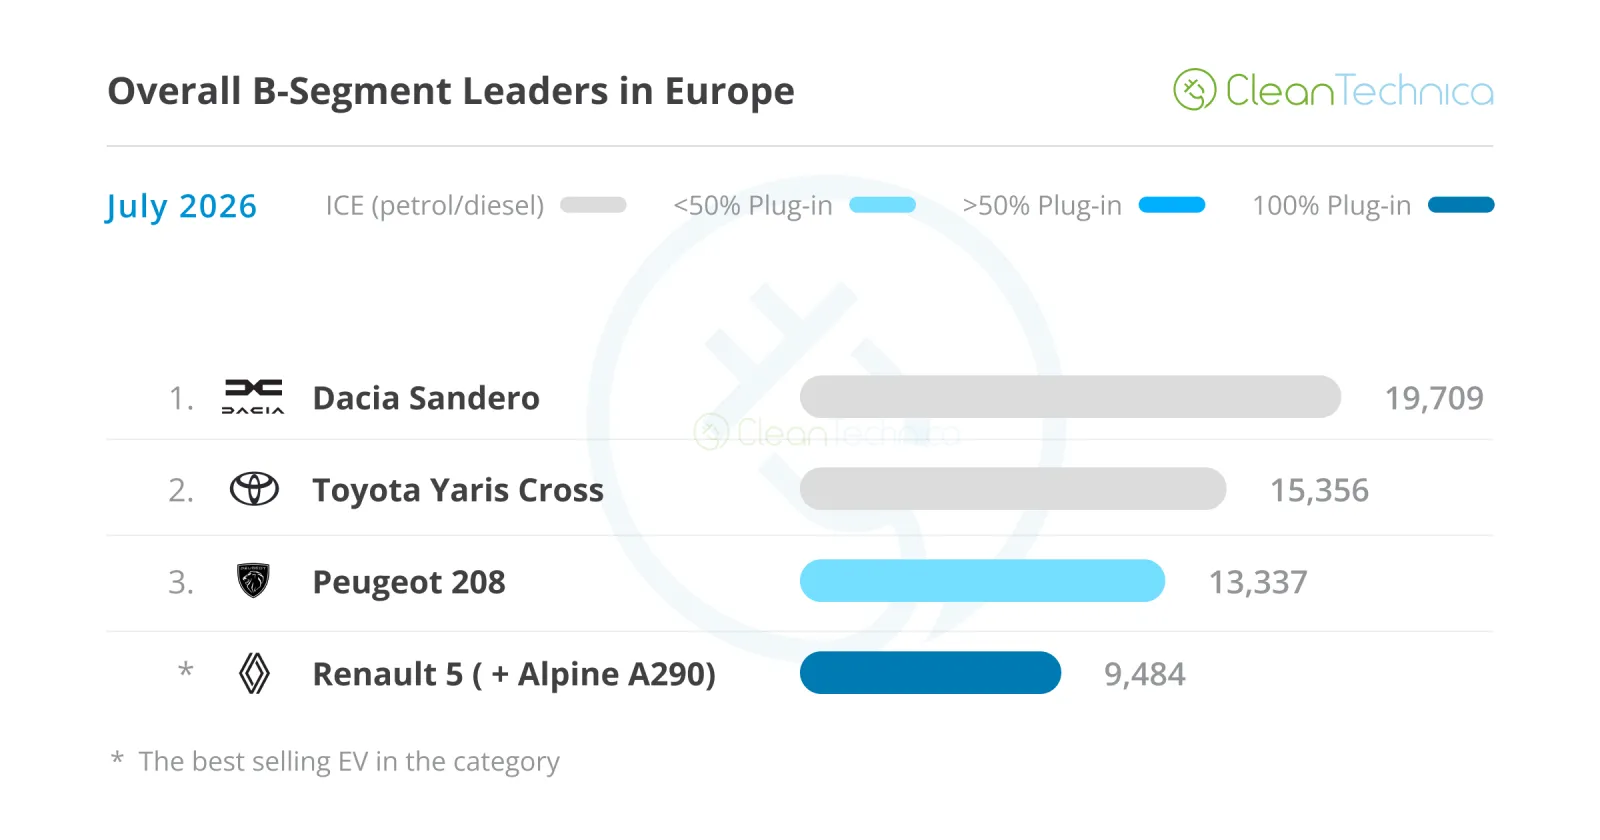
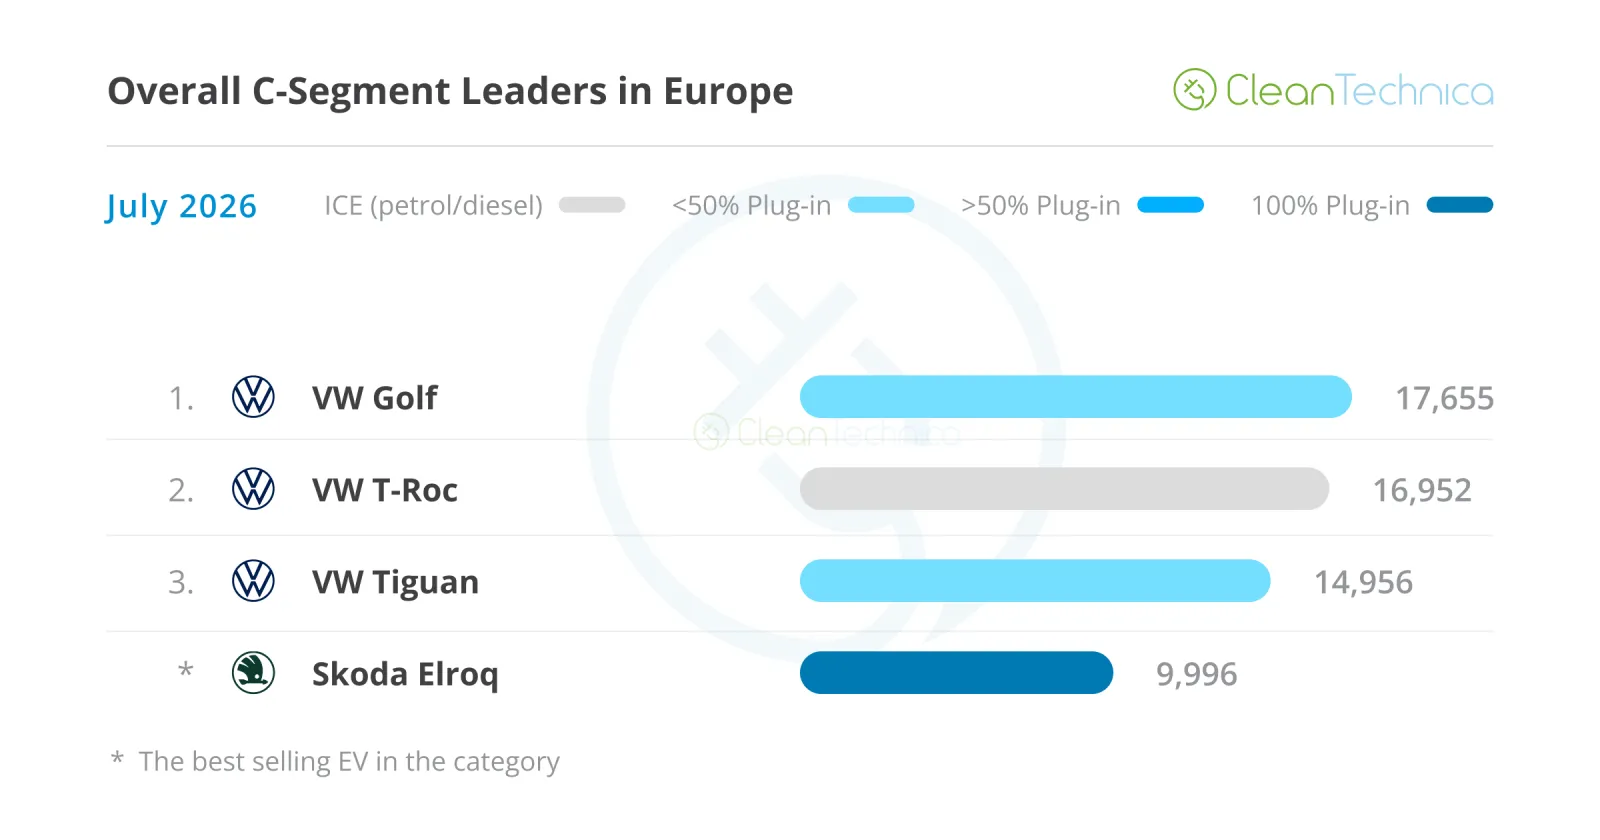
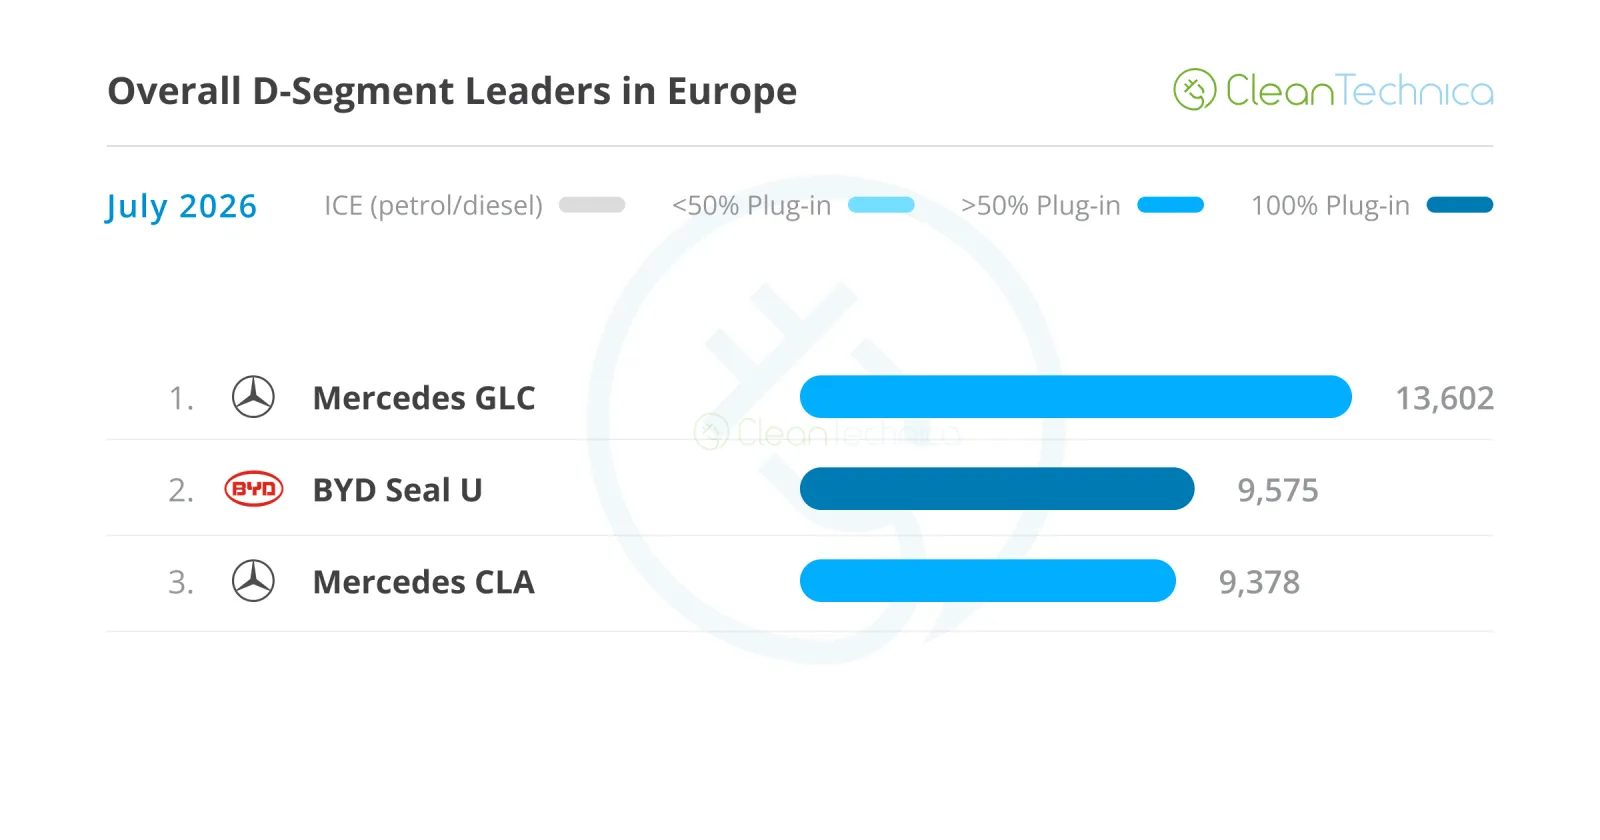
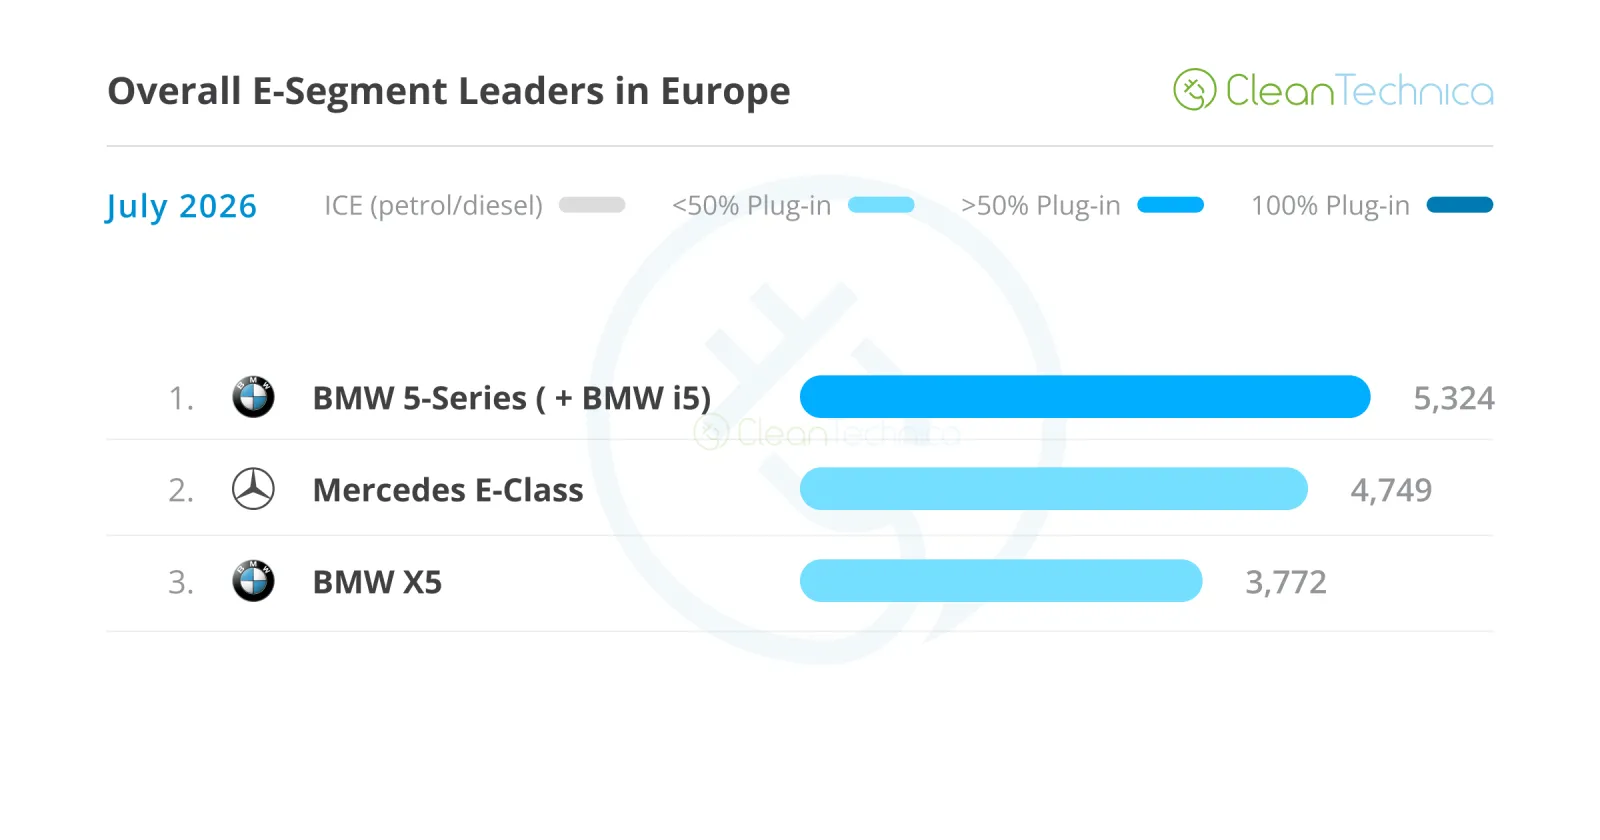
Betrachtet man die Bestseller in verschiedenen Größenkategorien, wird der Aufschwung der Elektrofahrzeuge allmählich sichtbar. Auch wenn wir noch weit von der Dominanz der Elektrofahrzeuge entfernt sind, wie sie in China zu beobachten ist, hat sich die Situation in Europa im Vergleich zum letzten Jahr tatsächlich verbessert. Früher waren auf den Spitzenplätzen ausschließlich Teslas zu finden. Diesen Monat, da die Teslas wieder einmal einen ruhigeren Monat haben, rücken andere Hersteller in den Fokus.
Im A-Segment ist der neue Renault Twingo vertreten, der insgesamt auf dem 4. Platz landete – knapp hinter dem auf dem 3. Platz liegenden Kia Picanto (5.149 Einheiten) und vor dem auf dem 5. Platz stehenden Fiat 500. Auch mit einer neuen Verbrennungsmotorversion des 500 konnten die Verkäufe nicht an die Zahlen der Vorgängergeneration oder sogar an die des Anfangs dieser Generation heranreichen … also nehme ich an, das Problem lag nicht am Fehlen einer Verbrennungsmotorversion?
Möglicherweise hängt das Abschwächen eher damit zusammen, dass andere, bessere und günstigere Elektrofahrzeuge auf den Markt kommen und die Verkäufe des 500e beeinträchtigen?
Auf jeden Fall gibt es neben dem derzeitigen Klassenführer, dem Leapmotor T03, und dem neuen Renault Twingo bald auch ein neues Dacia Spring sowie dessen Nissan-Äquivalent, einen neuen Smart #2, der ebenfalls noch in diesem Jahr auf den Markt kommt. Im nächsten Jahr startet außerdem das zukünftige Stadtauto von Volkswagen (ID.Lupo?), sodass es viele wettbewerbsfähige elektrische Stadtautos gibt, die bereit sind, die Spitzenplätze einzunehmen.
Ach! Und wir dürfen nicht vergessen, dass ein neues Stadtauto der Panda-Reihe (Pandina?) ab 2027 in beiden Varianten als BEV und mit Verbrennungsmotor erscheinen wird.
All das bedeutet, dass die Kategorie der Stadtautos wohl zu den ersten gehören wird, die vollständig elektrifiziert werden.
Betrachtet man die anderen Segmente, ist das B-Segment weiterhin stark von Verbrennungsmotoren geprägt, wobei nur der #3 Peugeot 208 in gewissem Maße elektrifiziert ist (24 % der Verkäufe entfallen auf die BEV-Version). Das C-Segment weist eine etwas höhere Elektrifizierungsrate auf (der #1 VW Golf ist zu 14 % PHEV und der #3 VW Tiguan zu 34 % PHEV), doch gerade in dieser Mittelklasse ist die Elektrifizierung fortgeschrittener – selbst ohne Tesla mitzuzählen.
Der #1 Mercedes GLC weist 52 % aller Verkäufe auf BEV- oder PHEV-Versionen auf, der Zweitplatzierte BYD Seal U ist vollständig elektrifiziert, und der auf Platz 3 liegende Mercedes CLA hat 70 % seiner Verkäufe durch seine BEV-Versionen.
In der Vollgrößenkategorie spielt die Elektrifizierung ebenfalls eine wichtige Rolle. Bei der Nummer eins, dem BMW 5er Serie, stammen 62 Prozent der Verkäufe entweder von den i5 BEV-Modellen oder deren eigenen PHEV-Versionen, bei der Nummer zwei, der Mercedes E-Klasse, sind es 40 Prozent elektrifizierte Fahrzeuge (PHEV-Versionen), und bei der Nummer drei, dem BMW X5, entfallen 32 Prozent der Verkäufe auf die PHEV-Version.
Daher weisen die Fahrzeugklassen A, D und E gute Perspektiven hinsichtlich der Elektrifizierung auf, während die äußerst wichtigen Klassen B und C, die in Europa am bedeutendsten sind, zurückbleiben.
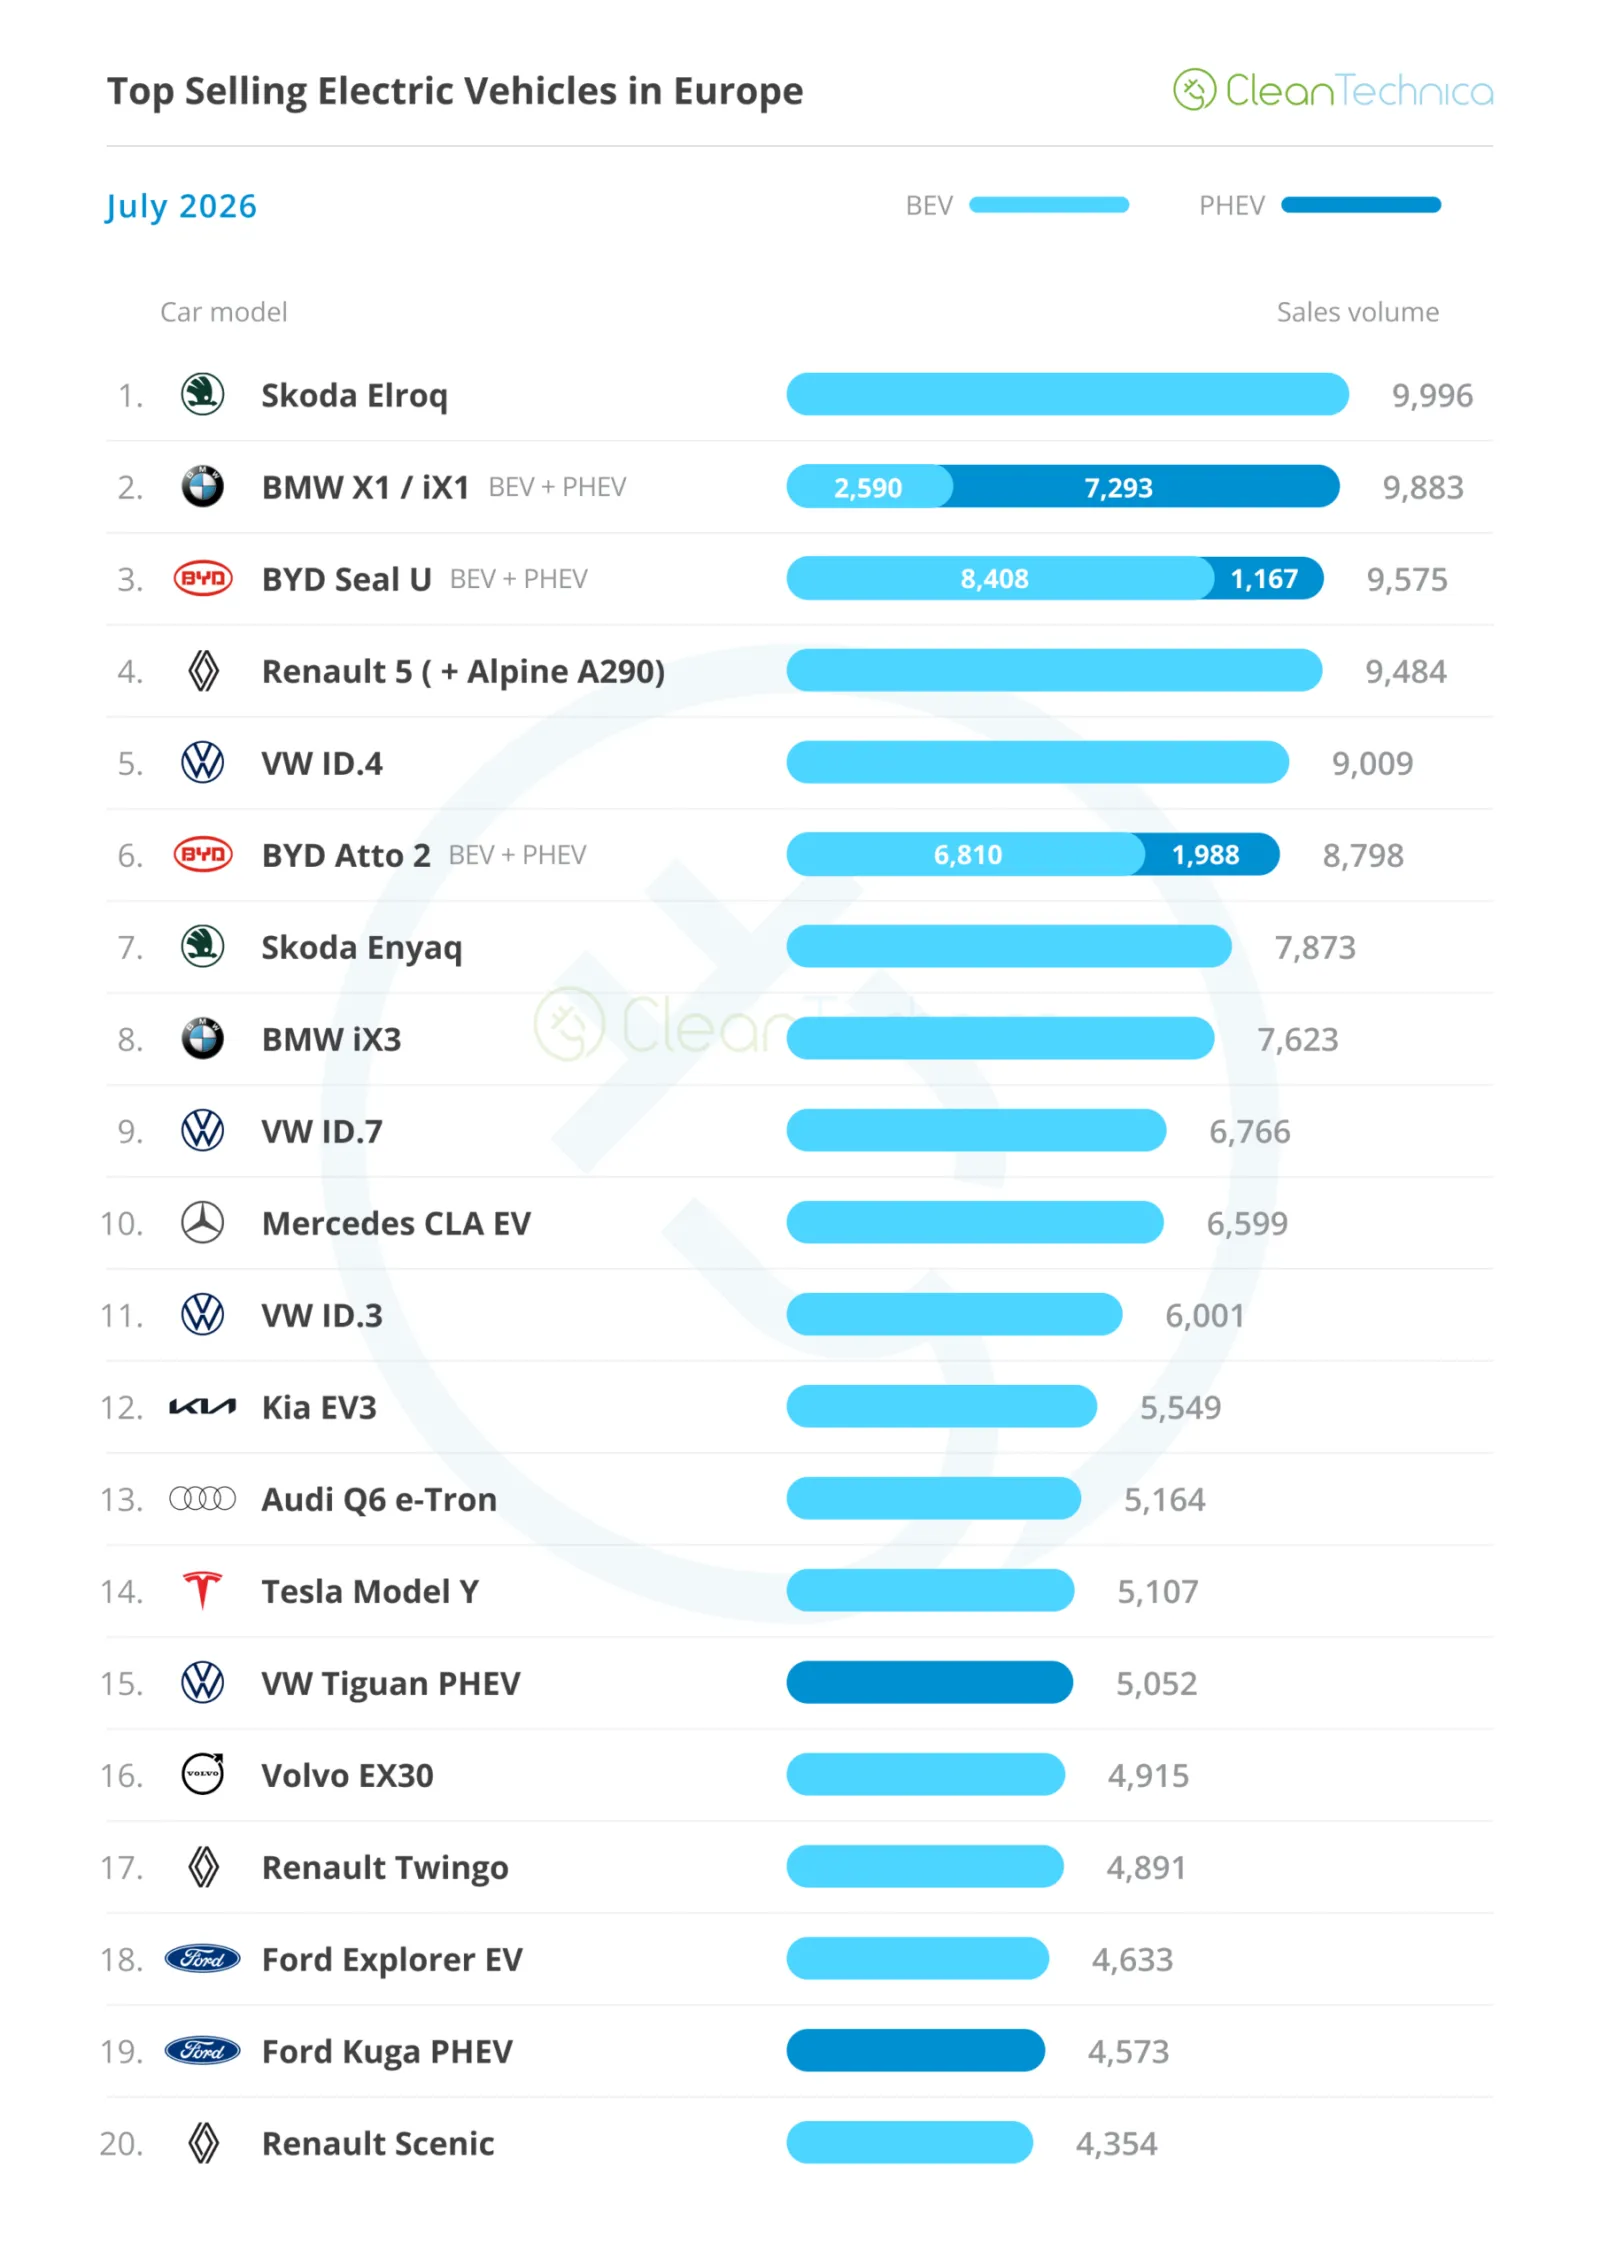
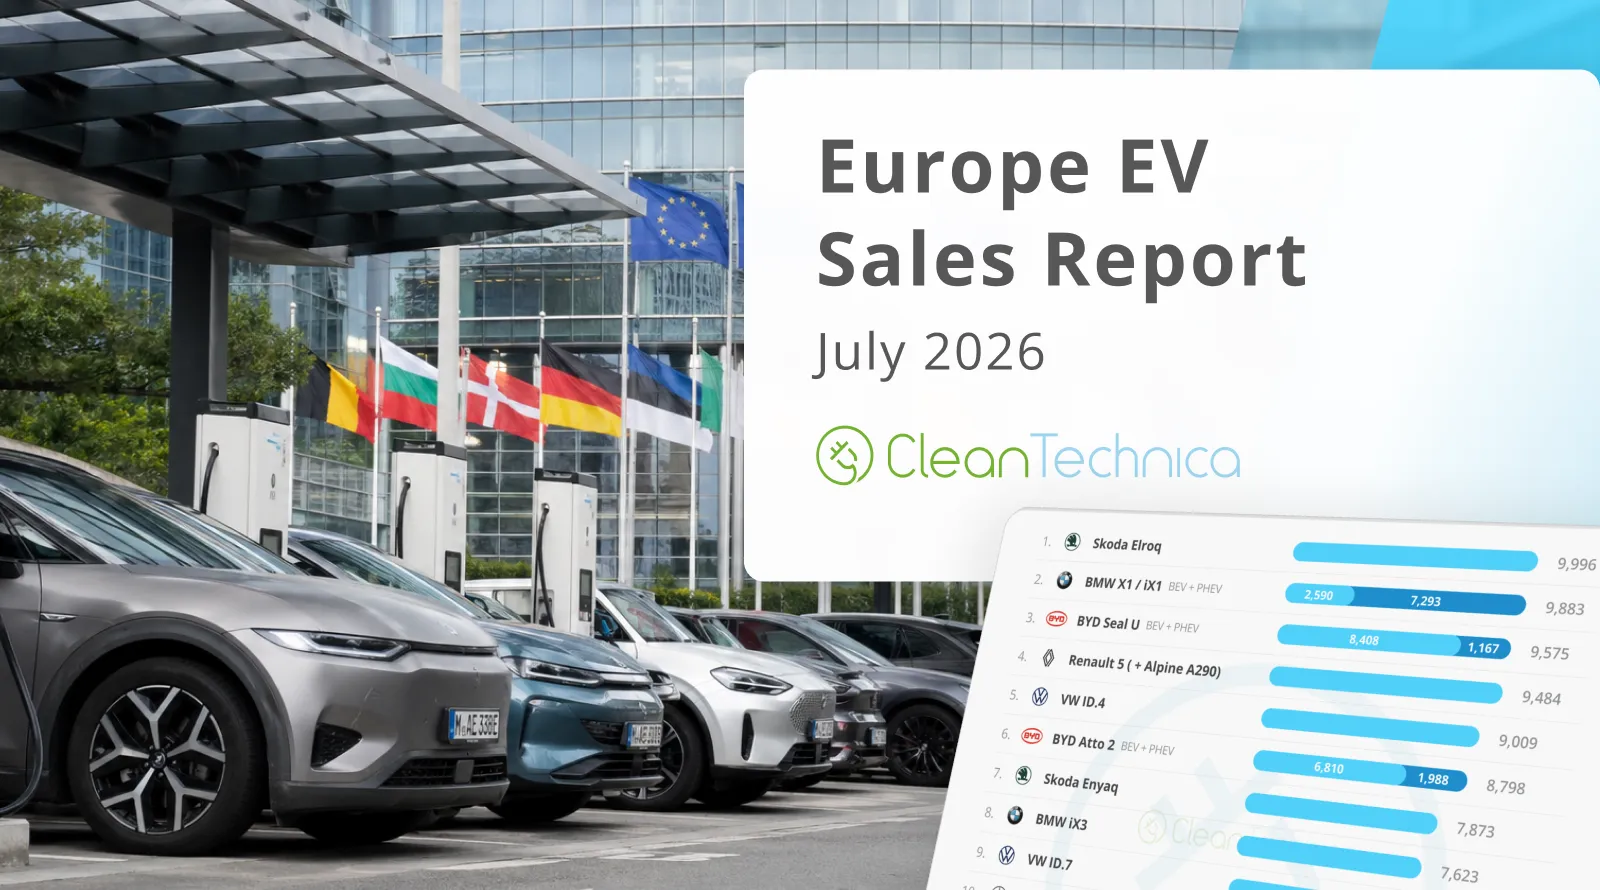
Betrachtet man die meistverkauften Elektrofahrzeugmodelle, so war die große Neuigkeit dieses Monats das Fehlen von Vertretern von Tesla. BYD sicherte sich dank des Seal U (BYD Song in europäischer Ausstattung) den dritten Platz, während der Skoda Elroq den Titel des Bestsellers erhielt, gefolgt von den BMW iX1/X1 PHEV-Modellen. Hier ist eine detailliertere Analyse der 5 meistverkauften Elektrofahrzeuge dieses Monats:
#1 Skoda Elroq – Nach einem langsamen Juni kehrte der Elroq auf das Podium zurück und war im Juli mit 9.996 Registrierungen das meistverkaufte europäische Modell. In Zukunft muss der tschechische Crossover mit heftigerem internen Wettbewerb rechnen, da ein neuer, kleinerer und günstigerer Skoda-Crossover auf den Markt kommen wird. Dieses Modell, das Epiq genannt wird, könnte vielen Verkäufen des derzeitigen Star-Modells aus dem Skoda-Angebot wegnehmen, da es gleichzeitig günstiger und moderner sein wird als der Elroq. Werden wir noch in diesem Jahr eine Verlangsamung bei dessen Verkäufen beobachten?
#2 BMW iX1/X1 PHEV – Die deutschen Zwillingsmodelle sind weiterhin auf Kurs und sicherten sich im Juli dank 9.883 Neuzulassungen erneut einen Podiumsplatz. Durch günstige Leasingraten werden diese BMW-Crossovers zu den Schlüsselmodellen der Marke. Interessant ist, dass sich zwar die Gesamtzahlen stabil halten, doch das Verhältnis zwischen den reinen Elektrofahrzeugen und den PHEV-Versionen im Laufe der Zeit ändert. Während das iX1 vor einem Jahr noch 62 Prozent der Verkäufe dieser beiden Modelle ausmachte, sind es jetzt 74 Prozent – das bedeutet, dass reine Elektrofahrzeuge an Bedeutung gewinnen und PHEV-Modelle an Verkäufen verlieren (-1.300 Stück im Vergleich von Juli ’25 zu Juli ’26). Da für die kompakten BMW-Modelle in Kürze eine umfassende Überarbeitung ansteht, die sie zu „Baby Neue Klasse“-Fahrzeugen machen soll, ist mit Verbesserungen beider Modelle zu rechnen – insbesondere beim iX1. Dadurch werden sie interessanter als die aktuellen Versionen und ermöglichen es der bayerischen Marke, ihre Position zu halten.
Kompakte Modelle als Podiumsmaterial.#3 BYD Seal U (BEV+PHEV) – Nach drei Monaten Abwesenheit kehrte der chinesische SUV in die Top 5 zurück und verzeichnete im letzten Monat 9.575 Neuzulassungen. Das bedeutet, dass während der BYD Seal U in China wieder an Bedeutung gewinnt, dank des neuen Ultra-Fahrzeugkörpers die alte Generation in Europa weiterhin allein in die Top 5 gelangen kann (ähnlich wie erfahrene Fußballspieler, die die Top-Ligen verlassen und in weniger konkurrenzintensiven Ligen weiterspielen…). Der 3. Platz im Juli war größtenteils auf großzügige Rabatte zurückzuführen, doch da die Entwicklungskosten des Modells inzwischen weit hinter ihm liegen, kann BYD es sich leisten, bei diesem Modell besonders hohe Rabatte anzubieten.
#4 Renault 5 (einschließlich Alpine A290) – Renaults Starmodell verzeichnete im Juli 9.474 Verkäufe, wobei das ikonische Kombiauto seinen Absatz im Vergleich zum Vorjahr um 52 % steigerte und damit frühere optimistische Aussagen seiner Vertreter bestätigte. Tatsächlich hat der französische Hersteller seine Hausaufgaben gemacht, und während andere noch darüber nachdenken, was als Nächstes zu tun ist, erntet Renault nun die Vorteile seiner Elektrofahrzeugstrategie. Zwar ist der 5 so attraktiv wie möglich, doch tatsächlich wird sein Marktanteil im Jahr 2026 nicht nur durch externe Konkurrenz wie VWs ID.Polo eingeschränkt, sondern auch durch interne Konkurrenz – der genauso niedliche neue Twingo könnte potenziell Verkäufe von unten wegnehmen. Deshalb übernimmt Renault Beispiele von seinen asiatischen Konkurrenten und beschleunigt den Fortschritt in China, indem er seine R5- und R4-Modelle solange sie noch neu sind mit effizienteren Motoren und LFP-Batterien weiterentwickelt – beca
Ein niedliches Design bringt einen nur bis zu einem gewissen Punkt – schauen Sie sich doch den Fiat 500e an. Der eigentliche Faktor, der aus den französischen Zwillingsmodellen im Laufe der Jahre echte Massenmodelle machen wird, ist die ständige Erfüllung der sich wandelnden Erwartungen der Käufer hinsichtlich Leistungsmerkmalen, Preis-Leistung und Preisen.#5 VW ID.4 – Das Star-Modell von VW erreichte erstmals in diesem Jahr im Juli den Top 5-Rang, und zwar dank 9.009 Neuzulassungen – das ist ein Anstieg um 39 % im Vergleich zum Vorjahr und zugleich das beste Ergebnis des Jahres. Das ist tatsächlich eine überraschend gute Leistung für ein Modell, das später in diesem Jahr einer umfassenden Überarbeitung sowie einem Namenswechsel unterzogen werden soll. Anstelle von ID.4 wird das überarbeitete Modell ID.Tiguan heißen und über ein aktualisiertes Design sowie verbesserte Ausstattungsmerkmale verfügen, wobei endlich die lang erwarteten LFP-Batterien zur Auswahl stehen. Heißt das, dass der Volkswagen-Crossover wieder aufs Podium kommt? Vielleicht, aber erst im Jahr 2027 werden wir Klarheit über das Verkaufspotenzial des neuen ID.Tiguan haben.
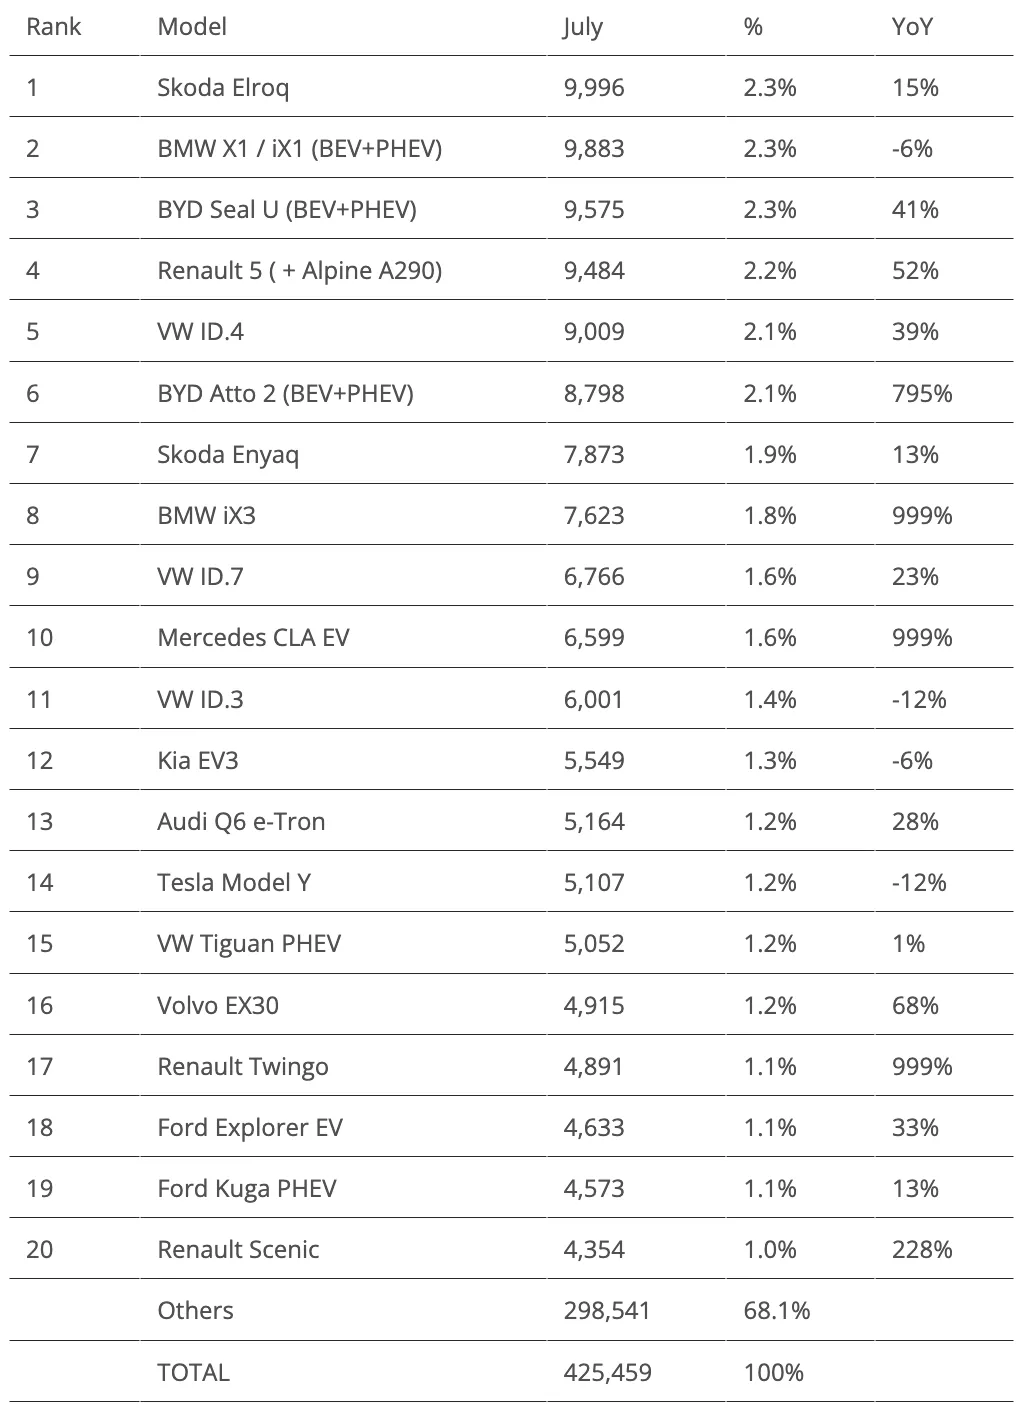
Ausserhalb der Top 5 gab es ebenfalls mehrere bemerkenswerte Aspekte zu nennen.
Beginnend mit BMW haben wir erneut ein starkes Ergebnis vom neuen BMW iX3 (8. Platz mit 7.873 Registrierungen). Man fragt sich, ob der Mittelklasse-SUV bereits seine Geschwindigkeit erreicht hat oder in den kommenden Monaten noch höhere Zahlen erzielen wird. Unabhängig davon, was mit dem iX3 passieren mag, bin ich nun neugierig auf die Steigerung der Produktion des kommenden BMW i3. Wird auch dieser neue Mittelklasse-Sedan es in die Top 10 schaffen?
In der Mercedes-Familie blieb das Star-Modell, der CLA EV, nahe am Rekordniveau und verzeichnete 6.599 Neuzulassungen. Die Marke mit dem Dreizack konzentriert sich nun auf den neuen siebensitzigen GLB EV, der offenbar bei etwa 3.500 Einheiten ins Stocken geraten ist – das entspricht mehr oder weniger der Zahl, die der Vorgänger EQB in einem guten Monat erreichte – sowie auf den GLC EV, der nun an signifikanten Verkaufszahlen anwächst (4.107 Einheiten). Wird es dem GLC gelingen, den Erfolg des BMW iX3 nachzuahmen? Ich bezweifle es. Nicht nur fehlt ihm die Warteliste des BMW, die derzeit bei etwa 8 bis 9 Monaten liegt, sondern ich denke auch, dass die Produktion des GLC früher abflachen wird, vermutlich bei etwa 5.000 Einheiten pro Monat. Ich würde mich jedoch gerne irren.
Auch Volkswagen hatte einen guten Monat. Neben dem überraschend guten Ergebnis des VW ID.4 belegte der ID.7 am Monatsende den 9. Platz und erreichte mit 6.766 Einheiten das beste Ergebnis des Jahres.
Schließlich ist eine Bewertung für Renault fällig. Nicht nur setzte das Unternehmen den Renault 5 weiterhin unter die Top 5, sondern platzierte diesmal auch den neuen Twingo auf Rang 17 – die erste Platzierung in den Top 20 für die neue Generation. Zudem schaffte es der Scenic Crossover dank 4.354 Neuzulassungen auf Rang 20, wodurch erstmals drei Modelle des Unternehmens in dieser Rangliste vertreten sind.
Sogar der relativ langsam verkaufte Renault Megane, der bald eine Überarbeitung erhält, verzeichnete im Juli einen Anstieg der Verkäufe um 54 Prozent im Jahresvergleich auf 1.927 Einheiten – was zeigt, dass alle Modelle eines Unternehmens von einem positiven Trend profitieren, sobald dieses im Aufwind ist.
Außerhalb der Top 20 gab es in einem so starken Monat ebenfalls viel zu besprechen:
In der Mittelklasse ist neben dem Aufschwung des Mercedes GLC EV auch das Xpeng G6 ein weiteres Modell, das an Popularität gewinnt. Im Juli wurden 3.222 Fahrzeuge dieses Modells registriert – ein Rekordwert. Könnte das ein gutes Omen für den zukünftigen Erfolg des Xpeng L03 sein?
Was die Kleinwagenklasse betrifft, so gibt es hier ebenfalls einige Rekordwerte zu nennen. In der Mini-Reihe erzielte der Countryman BEV mit 3.266 registrierten Fahrzeugen einen Rekord. Gleichzeitig beginnt die Marke Geely aufzufallen, insbesondere dank ihres Starray PHEV-Crossovers, dessen Verkaufszahlen im Juli bei 2.937 Einheiten lagen.
Doch die Highlights finden sich weiter unten im B-Segment. Der Cupra Raval und der Kia EV2 beginnen ihre Karriere mit starken Ergebnissen: Der sportliche Spanier erreichte bereits im zweiten Monat auf dem Markt 3.159 Registrierungen, während der koreanische Wagen mit 4.335 Registrierungen nur knapp einen Platz außerhalb der Top 20 verpasste. Beide Modelle haben eine Warteliste, sodass die Produktion noch in vollem Gange ist – bald sollen beide wieder in den Top 20 vertreten sein.
Der etwas erfahreneere Peugeot e-208 EV erzielte dank 3.212 Neuzulassungen sein bestes Ergebnis seit November, reichte das jedoch nicht aus, um zum Bestseller von Stellantis zu werden. Den Titel holte sich der Citroën e-C3 mit 4.013 Neuzulassungen im Juli. Da für das Jahr eine neue Generation des 208 erwartet wird, die ausschließlich als BEV erhältlich sein soll, fehlt Stellantis derzeit ein Starmodell in einer Kategorie, die mit dem Renault 5 sowie dem VW ID.Polo mithalten könnte.
Zum Schluss gibt es irgendwo zwischen den Segmenten A und B den Hyundai Ioniq, das städtische Auto mit „Casper-Augen“, das sich für einen SUV hält. Im Juli verzeichnete das Fahrzeug 3.477 Neuzulassungen, was sein bestes Ergebnis seit einem Jahr war.
Betrachtet man die Rangliste von 2026, so war die größte Veränderung in den oberen Positionen der Rückfall des Tesla Model 3 um drei Plätze auf den fünften Platz. Da kein Lagerbestand zur Verfügung stand, erzielte der Tesla-Sedan im Juli nur 461 Auslieferungen – das ist ein Rückgang von 85 Prozent im Vergleich zum Vorjahr – wodurch er wieder in die Position von Mai zurückfiel.
Die Gewinner waren wie üblich die gleichen: Der Skoda Elroq kehrte auf den zweiten Platz zurück, die beiden BMW-Crossover-Modelle stiegen auf den dritten Platz auf, während der Renault 5 auf den vierten Platz vorrückte.
Trotzdem ist die Situation für das Model 3 nicht völlig schlecht. Der Mangel an Lagerbeständen zeigt, dass die Nachfrage vorhanden ist – man kann daher mit einem guten August und einem besonders starken September rechnen, die es dem Modell wieder auf das Podium bringen sollten.
Die Frage ist: Auf welchen Platz des Podiums – den zweiten oder den dritten?
Da der Wettbewerb in der zweiten Hälfte des Jahres mit verschiedenen Herausforderungen konfrontiert ist (der Skoda Elroq muss sich gegen das kleinere Epiq durchsetzen, die BMW-Kompakt-Crossovers erhalten später in diesem Jahr ein Facelift und der Wettbewerb um den Renault 5 nimmt zu) sowie der BYD Atto 2 zu weit entfernt ist, um eine echte Bedrohung darzustellen, scheint der Model 3 plötzlich der stärkste Kandidat für die Silbermedaille zu sein – eine Auszeichnung, die er zuletzt 2024 gewann.
Holt den Popcorn raus, denn das wird sicher spannend!
Was die übrigen Veränderungen angeht, so stieg der VW ID.4 um einen Platz auf Rang 9 und tauschte damit die Position mit seinem kleineren Bruder ID.3. Auch beim VW ID.7 profitierte man von einem starken Monat, wodurch er um einen Platz auf Rang 12 aufstieg. Weitere Belege für den guten Monat der deutschen Marke sind der VW Tiguan PHEV, der ebenfalls um einen Platz auf Rang 14 vorrückte.
In der unteren Hälfte des Rankings stieg der Kia EV3 um einen Platz auf Rang 17 und überholte damit die Audi-SUVs. Er wäre sogar noch weiter nach oben gekommen …
… wenn der BMW iX3 nicht noch besser abgeschnitten hätte. Da dieses Mittelklasse-SUV so gut abschneidet, verdrängte es nicht nur den Citroën e-C3 EV aus dem Ranking, sondern überholte gleichzeitig noch vier weitere Modelle. Damit startete es in den Top 20 auf Rang 16 – gar nicht schlecht, oder?
Wie hoch wird das deutsche SUV steigen? Ich würde auf Rang 14 im August, Rang 11 in ein paar Monaten tippen – und vielleicht sogar eine Chance auf Rang 10 im Dezember haben? Legen Sie bitte Ihre Wetten ab.
BMW (7,1 %, +0,1 %) konnte dank des Rückschlags von Tesla (Anteil 6,2 %, von 7,1 % im Juni) den letzten Platz auf dem Podium zurückerobern. Es wird ein interessanter Wettstreit zwischen diesen beiden um die Bronzemedaille geben. Wird der Texaner wieder auf das europäische Podium zurückkehren? Oder bleibt die bayerische Marke zum sechsten Mal in Folge in den Medaillenrängen? (Nebenbei: BMW stand in den letzten 10 Jahren 9 Mal auf dem Podium.)
Auf Platz 5 liegt Mercedes (5,8 %). Es hält sich stabil auf dem letzten Platz der Top 5 und hat sogar etwas Abstand zu Audi gewonnen, dessen Verkäufe schleppend sind (5,4 %, -5,5 % im Juni und -5,7 % im Mai). Der Hersteller aus Ingolstadt hat nun seinen tschechischen Konkurrenten Skoda näher denn je (Platz 7, 5,3 %). Zudem steigt Renault auf Platz 8 an (5 %, +0,1 %), sodass es in absehbarer Zeit eine Bedrohung für beide Volkswagen-Unternehmensgruppen darstellen könnte.
Wenn man die Unternehmen nach Automobilgruppen einteilt, führt die Volkswagen Group mit einem Anteil von 24 Prozent deutlich voran. Angesichts der anstehenden großen Mengen an neuen Fahrzeugen wird voraussichtlich weiterhin diese deutsche OEM-Firma die Führung behalten.
Die BMW Group belegt mit 8,7 Prozent (plus 0,1 Prozent) weiterhin den zweiten Platz und festigt damit ihre Position, während Stellantis mit 8,2 Prozent (minus 0,1 Prozent) weiter an Boden verliert. Der Rückgang dieser multinationalen OEM-Firma scheint kein Ende zu nehmen, und sie könnte in diesem Jahr sogar ihren Platz auf dem Podium verlieren, da BYD mit 7,9 Prozent jeden Monat näher kommt. Könnte sich diese Situation bereits bis September ändern?
Interessanterweise spiegeln sich der Aufstieg von BYD und der Rückgang von Stellantis fast gegenseitig wider – könnte der Aufstieg von BYD in Europa also hauptsächlich auf Kosten von Stellantis erfolgen? Das ist etwas, über das man nachdenken sollte…
Außerhalb der Top 5 bleibt Geely auf Platz 6 stabil (6,9 %), hat aber an Marktanteil gegenüber Hyundai–Kia auf Platz 5 verloren (7,5 % im Juli, gegenüber 7,3 % im Juni). Auch die auf Platz 7 liegende Renault–Nissan Alliance zeigt nun Anzeichen von Bedeutung mit einem Marktanteil von 6,6 %, was einen Anstieg um 0,2 % gegenüber Juni darstellt.