
Europa will „eigene“ Batterien für Elektroautos. Das Problem sind die Produktionsmengen, die Preise, die Rohstoffe und … China.
Kurz gesagt:
Die neuen Standortanforderungen für in Europa hergestellte Elektrofahrzeuge sollen die Industrie der Union stärken und die Abhängigkeit von Importen verringern
Die ehrgeizigen Ziele könnten schwierig zu erreichen sein
Laut einem Bericht von Mobility Global könnte die Produktion europäischer Batterien dem steigenden Bedarf nicht gerecht werden
Und das trotz eines erwarteten Anstiegs der europäischen Batteriezellproduktion auf 306 GWh im Jahr 2032
Die größten Herausforderungen bleiben Rohstoffe, Kosten und die Dominanz Chinas
Batteriezellen, die in Europa hergestellt werden, sind derzeit 24 bis 33 Prozent teurer als die importierten Entsprechungen aus dem asiatischen Land
Europa möchte mehr Komponenten „made in EU“, aber…
Die Europäische Union bereitet ein weiteres Instrument vor, um die Wettbewerbsfähigkeit der heimischen Automobilindustrie zu stärken. Der Industrial Accelerator Act (IAA) soll schrittweise den Anteil europäischer Komponenten in Elektrofahrzeugen erhöhen, die für staatliche Unterstützung und Kaufanreize in Frage kommen.
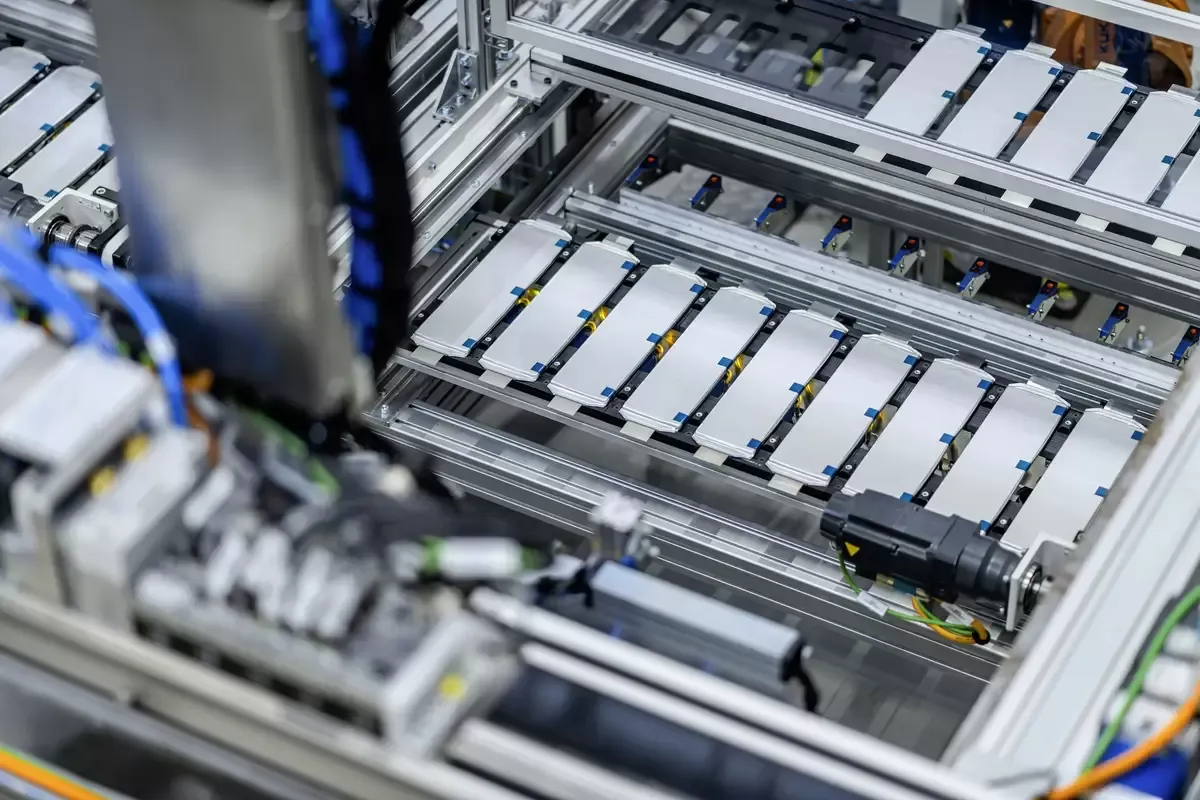
Das Problem besteht darin, dass die Produktionskapazitäten des europäischen Batterisektors möglicherweise… unzureichend sind, um den neuen Anforderungen gerecht zu werden. Zu diesem Schluss kommt eine von Mobility Global für die ACEA erstellte Analyse, die die Bereitschaft der europäischen Batteriezulieferkette bewertet, zukünftige Lokalisierungsanforderungen zu erfüllen.
Laut den Vorgaben der IAA sollte die erste Stufe der Regulierung etwa im Jahr 2027–2028 in Kraft treten. Dann müsste die in einem Elektroauto verbauten Batterie mindestens drei Hauptkomponenten aus der Europäischen Union enthalten, darunter Zellen. Um das Jahr 2030–2031 herum würden die Anforderungen auf fünf wesentliche, europäisch stammende Komponenten verschärft, zu denen unbedingt Zellen, das Batteriemanagementsystem (BMS) sowie aktive Kathodenmaterialien (CAM) gehören müssten.
Batterieszenarien
Die Autoren des Berichts haben drei Nachfrageszenarien analysiert. Das erste sieht vor, den gesamten Elektrofahrzeugmarkt unter die Vorgaben zu bringen. Das zweite konzentriert sich auf den Fuhrparkmarkt, die Mietwagenbranche, Firmenfahrzeuge und öffentliche Aufträge.
Die dritte, am konservativste Variante umfasst ausschließlich Firmenfahrzeuge sowie Bestellungen aus dem öffentlichen Sektor. Die Schlussfolgerungen? Leider sind sie nicht optimistisch. Wie ACEA betont, „wird in allen Szenarien außer einem das Angebot dem Bedarf nicht gerecht werden, trotz des erwarteten Anstiegs der europäischen Batteriezellproduktion auf 306 GWh im Jahr 2032“.
Das bedeutet, dass die begrenzte Verfügbarkeit von Batterien weiterhin die Hauptbarriere für eine Erhöhung der Anzahl der Fahrzeuge darstellt, die für Anreize in Anspruch nehmen können, die an Produkte mit dem Kriterium „Made in EU“ geknüpft sind. Laut den Berechnungen der Organisation könnten, falls die IAA 2028 in Kraft tritt, sogar etwa 3 Millionen Autos allein aufgrund von Mangel an geeigneten Batteriekomponenten nicht für die damit verbundenen Zuschüsse in Frage kommen.
Eine noch schwierigere Situation besteht bei Nutzfahrzeugen. Im Segment der mittleren und schweren Lieferwagen sowie Lastkraftwagen wird die Lücke zwischen Nachfrage und Angebot bis zum Jahr 2032 weiter zunehmen und ein Niveau von 23 GWh erreichen. Laut dem Bericht wird die Nachfrage zu diesem Zeitpunkt etwa viermal höher sein als die verfügbaren europäischen Liefermengen.
Nicht nur die Produktionskapazitäten sind ein Problem
Paradoxerweise weisen die Autoren der Studie darauf hin, dass allein der Bau weiterer Fabriken das Problem nicht lösen wird. Wie betont wurde, „sind es Technologie, Preis und Verfügbarkeit, die die Standortwahl begrenzen – nicht allein die Produktionskapazität“. Eine der zentralen Herausforderungen ist das Missverhältnis zwischen der Struktur der europäischen Investitionen und der Entwicklungstendenz des Marktes. Die meisten geplanten Gigafabriken auf dem Kontinent wurden für die Produktion von NMC-Zellen konzipiert, die Nickel, Mangan und Kobalt verwenden.
In der Zwischenzeit greifen Automobilhersteller immer häufiger auf günstigere Lithium-Eisen-Phosphat-Batterien (LFP) zurück, deren Weltmarkt heute von chinesischen Herstellern dominiert wird.
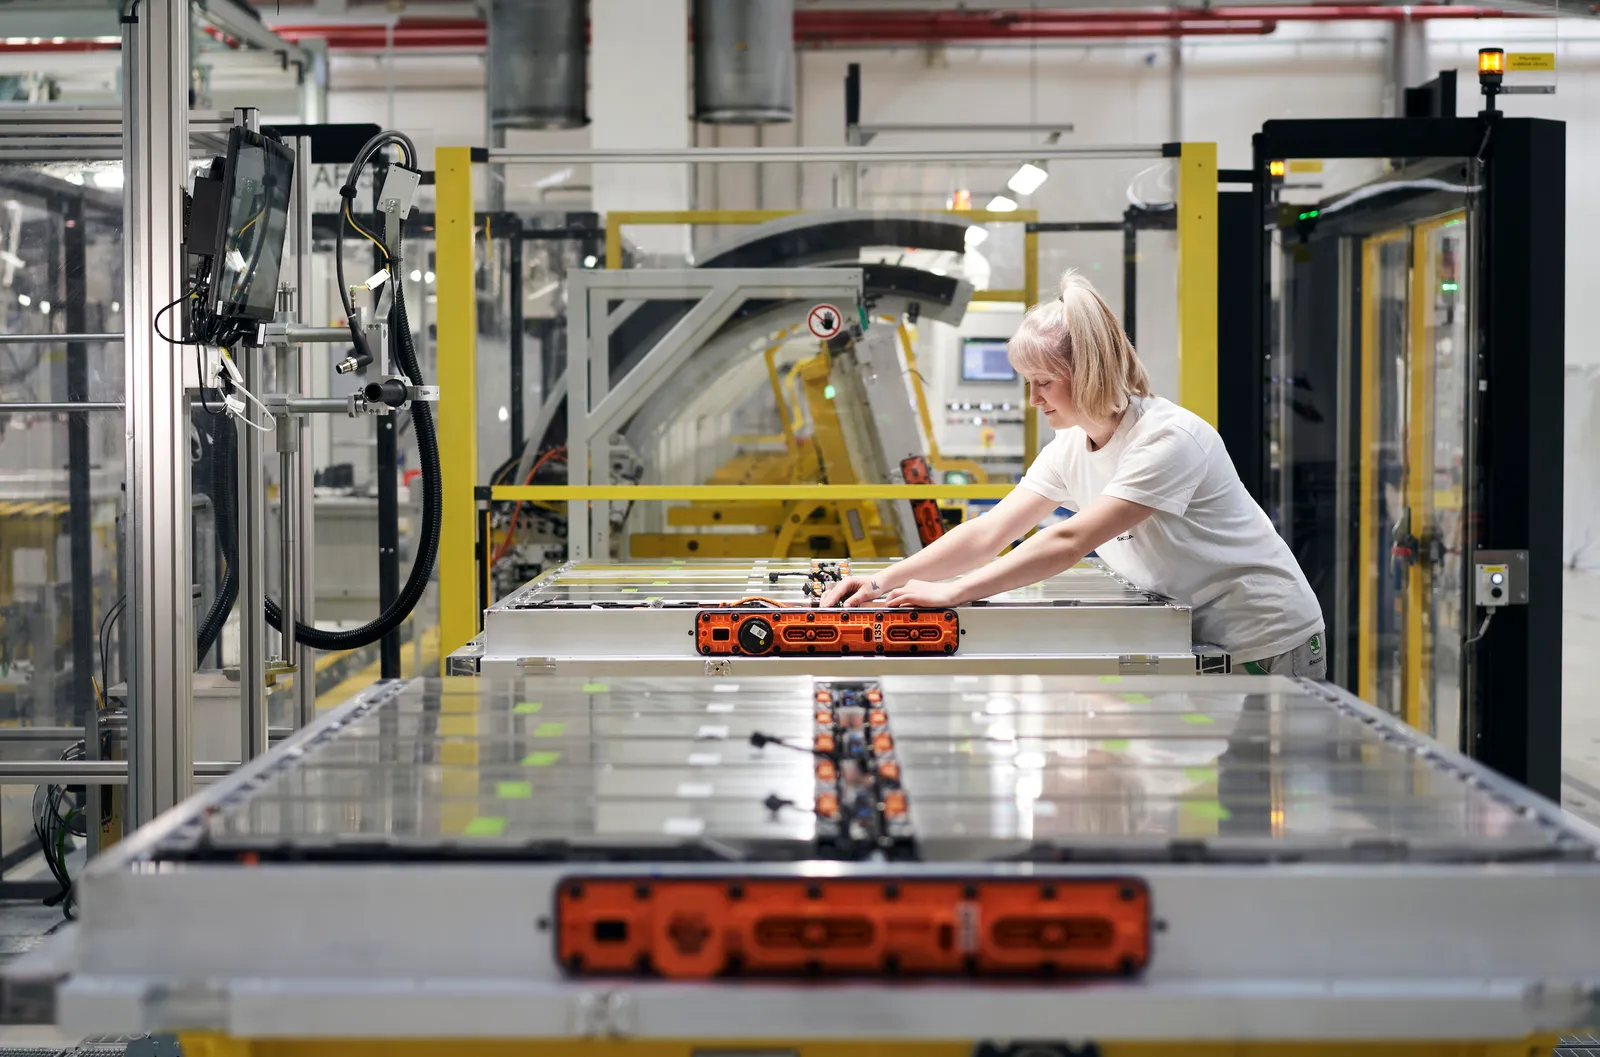
Auch hier: Laut einem Bericht sind derzeit nur zwei Anlagen in Europa in der Lage, LFP-Zellen herzustellen, und bis 2032 sollen drei von fünf europäischen Fabriken mit dieser Fähigkeit unter chinesischer Kontrolle stehen. Gleichzeitig soll der Anteil der LFP-Technologie am Markt auf etwa 35 Prozent ansteigen.
Ein weiteres Problem bleibt auch die Kostenfrage. Laut einer Analyse von Mobility Global sind in Europa hergestellte Zellen derzeit um 24 bis 33 Prozent teurer als importierte Äquivalente aus dem Reich der Mitte. Das bedeutet einen Unterschied von 14,7 bis 19,7 Dollar pro Kilowattstunde der Batteriekapazität. Zudem sind selbst europäische Fabriken chinesischer Konzerne in der Lage, günstiger zu produzieren als europäische Wettbewerber. Der Bericht weist darauf hin, dass der Preisdifferenz etwa 12 bis 17 Prozent betragen, was unter anderem mit dem Vorteil chinesischer Unternehmen beim Zugang zu aktiven Kathodenmaterialien sowie mit der Erfahrung zusammenhängt, die durch den Betrieb großer Produktionsstätten erworben wurde.
Rohstoffe bleiben das größte Engpassproblem
Die größten Sorgen bereitet jedoch die Situation im Segment der aktiven Kathodenmaterialien (CAM) und Anodmaterialien (AAM), die für die Herstellung von Batterien unerlässlich sind. Wie die Autoren der Analyse betonen, stellen gerade diese Glieder der Lieferkette derzeit die größte Hürde für die Entwicklung der europäischen Batterieindustrie dar. Selbst im vorsichtigsten Szenario soll die Nachfrage nach Kathodenmaterialien um das Jahr 2030 fast doppelt so hoch sein wie die inländischen Produktionskapazitäten.
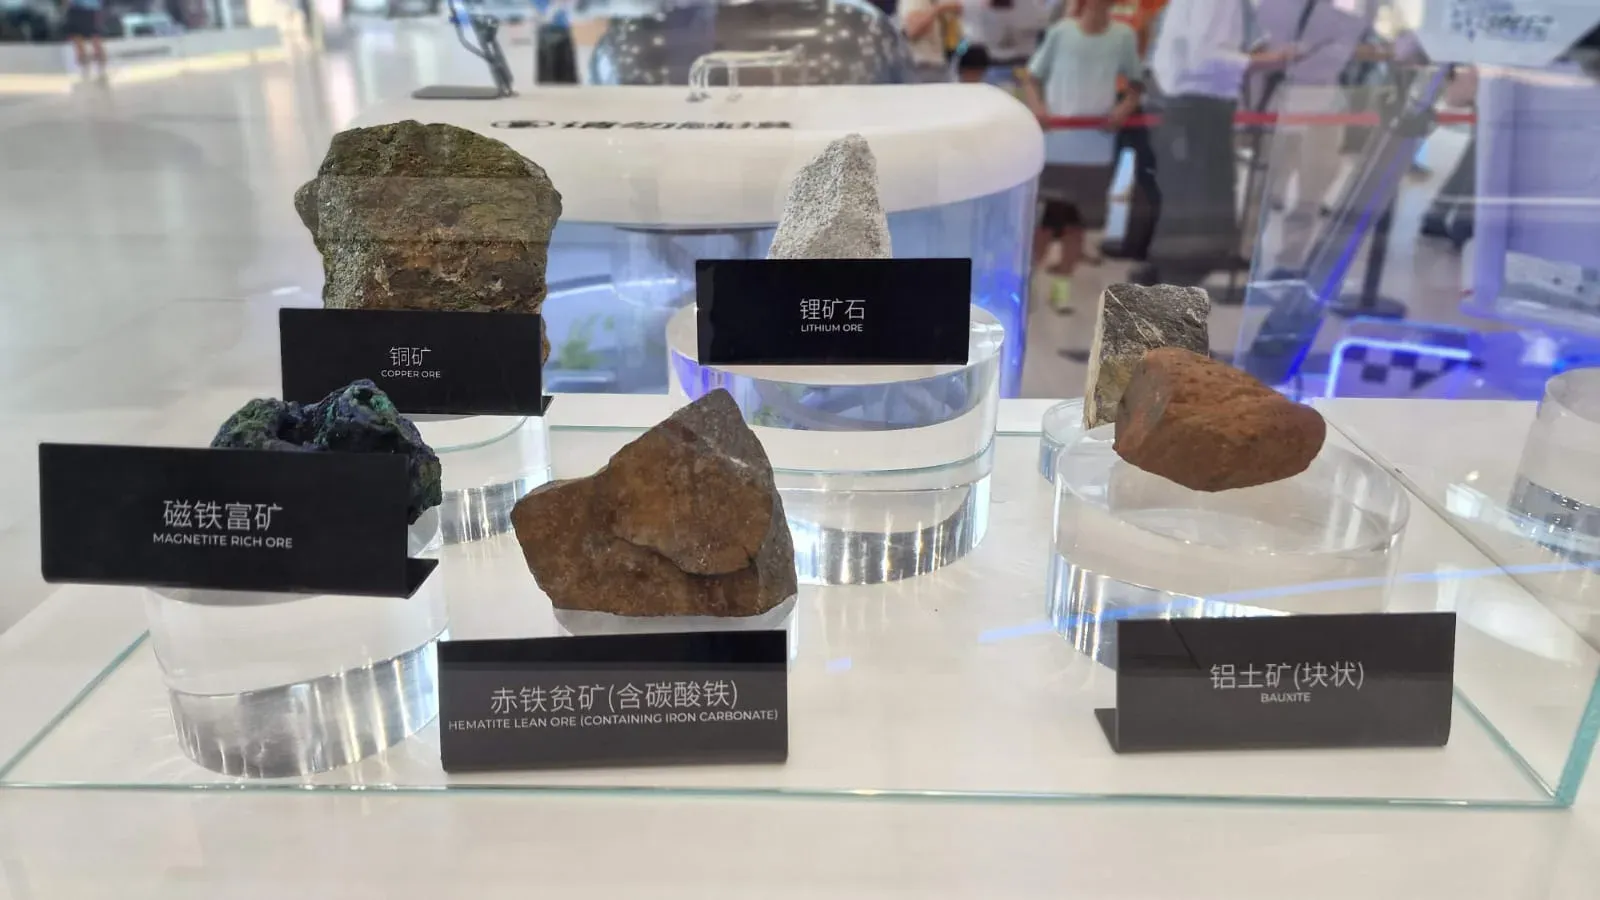
Infolgedessen kann die Erfüllung der Anforderungen der zweiten Phase des IAA, die eine verpflichtende Standortbestimmung für die Produktion von Zellen, Kathodenmaterialien und Batteriemanagementsystemen vorsieht, äußerst schwierig werden. Der Bericht weist zudem darauf hin, dass Mangel an aktiven Anodenmaterialien das Risiko in Bezug auf die Rohstoffversorgung weiter erhöhen. Bedeutend ist außerdem, dass das Defizit in der Produktion von CAM- und AAM-Materialien möglicherweise erst bis zu den Jahren 2038–2040 geschlossen werden kann – selbst bei relativ begrenztem Nachfragedruck!
Ambitionen erfordern industrielle Grundlagen
ACEA ist der Ansicht, dass die Analyseergebnisse für einen pragmatischeren Ansatz bei der Standortbestimmung der Produktion sprechen. Die Experten sind der Meinung, dass allein eine Regulierung nicht ausreicht, wenn die Branche nicht über angemessene Produktionskapazitäten, wettbewerbsfähige Kosten sowie ein stabiles Investitionsklima verfügt.
Deshalb – so fassen die Autoren des Berichts zusammen – wird die Wirksamkeit des Industrial Accelerator Act nicht nur von ehrgeizigen Anforderungen an den lokalen Ursprung der Komponenten abhängen, sondern in erster Linie von der Fähigkeit, ein vollständiges und wettbewerbsfähiges Ökosystem für die Batterieproduktion zu schaffen, angefangen bei der Gewinnung und Verarbeitung von Rohstoffen über aktive Materialien bis hin zu fertigen Zellen und Energiesystemen.
Oskar Włostowski