
Elektro-Lkw machen 50 Prozent des chinesischen Verkaufs von Schwerlast-Lkw aus, die Nachfrage nach Diesel sinkt
Elektrische Lastwagen machten im September 50,3 % aller in China verkauften Schwerlastwagen aus. Das sind 33.100 elektrische Großlastwagen allein im einen Monat – ein Anstieg um 37 % im Vergleich zum Vorjahr – während der gesamte Schwerlastwagenmarkt um 21 % schrumpfte.
Das zeigt sich auch in den Öldaten. Chinas Dieselbedarf wird in diesem Jahr voraussichtlich um etwa 230.000 Fässer pro Tag zurückgehen, wobei Lastwagen, die mit Batterien oder Erdgas betrieben werden, den größten Anteil übernehmen.
Von 14 % auf die Hälfte in weniger als zwei Jahren
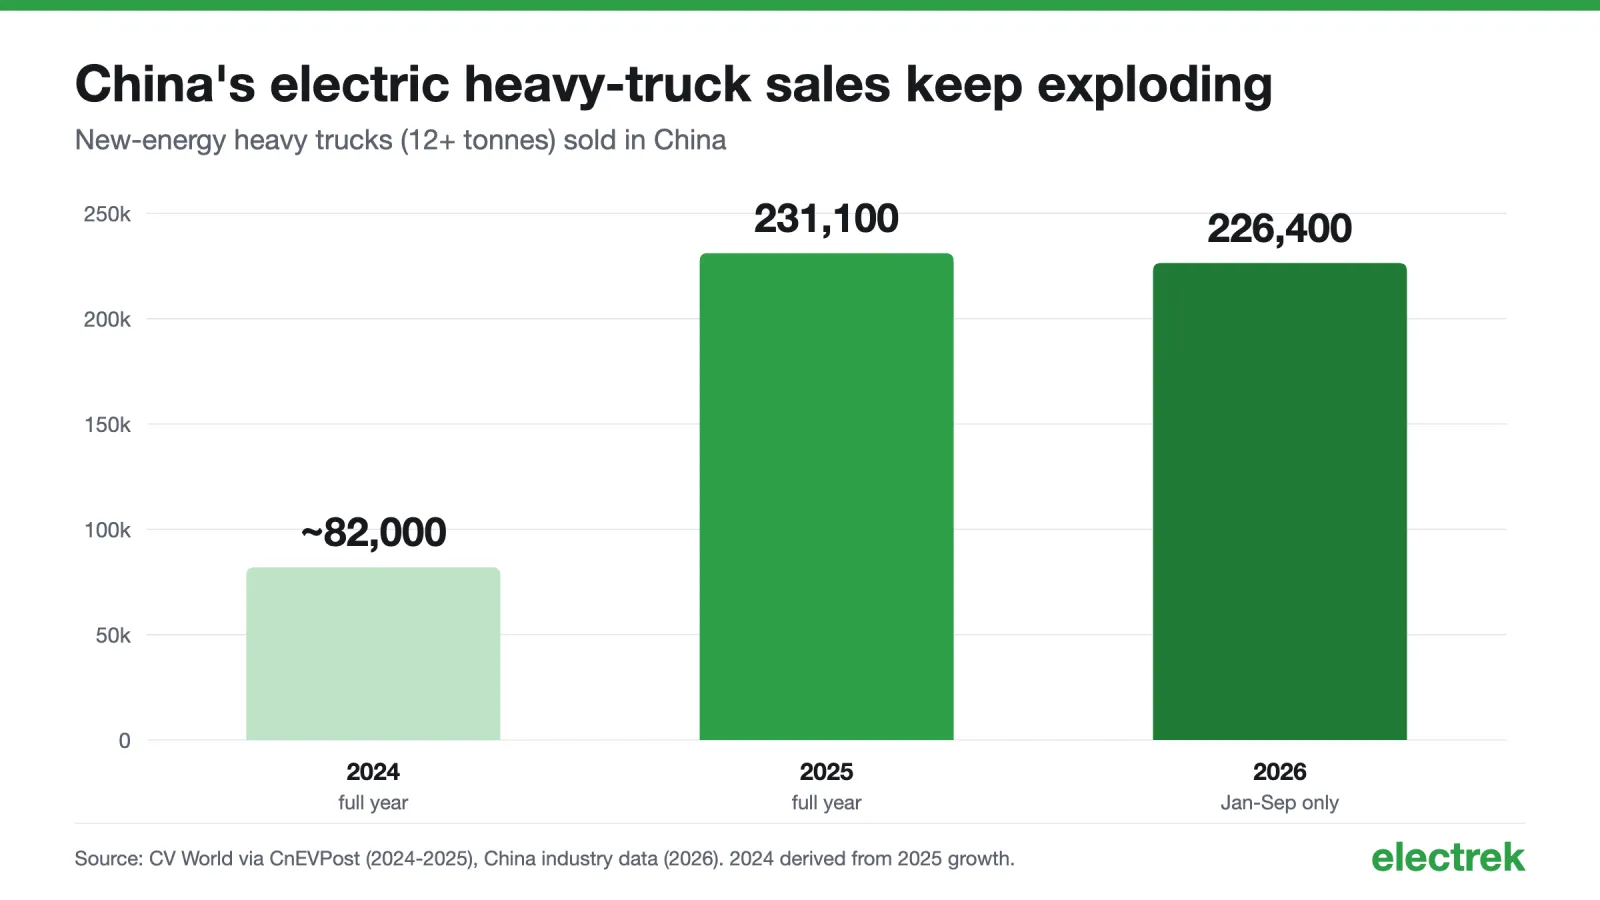
Im Jahr 2024 machten Fahrzeuge mit neuen Energieträgern 13,6 % der in China verkauften Schwerlastwagen (12 Tonnen und mehr) aus. Im Jahr 2025 stiegen die Verkäufe fast auf das Dreifache auf 231.100 Stück, was einem Anstieg von 182 % entspricht und einem Anteil von 28,9 %.
Im Dezember 2025 lag der Anteil bei 53,9 %, doch das war ein kurzfristiger Anstieg. Käufer kauften eilig, bevor die Ankaufszuschüsse ausliefen und neue Kaufsteuern in Kraft traten; bis März fiel der Anteil wieder auf etwa 23 %.
Dann kehrte dieser Trend sofort zurück. In den ersten neun Monaten des Jahres 2026 verkaufte China 226.400 elektrische Schwergutlastwagen – ein Anstieg um 64 % – was einem Marktanteil von 38,1 % entspricht. Das sind bereits fast genauso viele wie im gesamten Jahr 2025, obwohl noch ein Viertel des Jahres übrig ist. Bei Traktoren, den großen Fahrzeugen, die Langstreckenanhänger ziehen, lag der Marktanteil im September bei 64,5 %.
Das liegt weit über Pekings eigenen Plänen. In diesem Jahr haben 11 Regierungsbehörden das Ziel gesetzt, bis 2030 40 Prozent der verkauften Lastwagen mit erneuerbaren Energien zu haben, wobei 1,6 Millionen dieser Fahrzeuge auf den Straßen sein sollen, 30.000 Kilometer kohlenstofffreier Frachtkorridore sowie etwa 3.000 Lade- und Tauschstationen errichtet werden sollen. Der Markt hat dieses Verkaufsziel bereits vier Jahre früher monatlich übertroffen, und CATL gibt nun an, dass Lastwagen mit erneuerbaren Energien bis 2028 die Hälfte der jährlichen Lastwagenverkäufe in China ausmachen werden.
Warum chinesische Fuhrparks umsteigen
Es geht um die Kosten. In den meisten Anwendungsfällen sind elektrische Lastwagen in China heute günstiger in der Anschaffung und im Betrieb als dieselbetriebene Fahrzeuge, und Fuhrparks berechnen das täglich.
CATL gibt an, Einsparungen von etwa 0,6 Yuan pro Kilometer erzielen zu können. Unabhängige Zahlen sind etwas zurückhaltender, liegen aber dennoch im positiven Bereich: Eine Studie des ICCT sowie von CATARC in China ergab, dass batterieelektrische Lkw unter guten Bedingungen etwa 19 Prozent günstiger pro Tonnen-Kilometer sind als Diesel-Lkw – allerdings geht diesem Vorteil bei geringer jährlicher Fahrleistung oder wenn das Gewicht der Batterie die Nutzlast verringert, verloren.
Die Ladezeit ist ein weiterer Einwand, und Chinas Lösung besteht im Austausch. Ende 2025 betrieb die Qiji-Marke von CATL etwa 300 Austauschstationen für Schwergut-Lkw und plant bis Ende dieses Jahres 900 sowie 2.000 Stationen im Jahr 2027. Im August stimmte das Unternehmen zu, 2,56 Milliarden Yuan (etwa 370 Millionen Dollar) für fast 25 Prozent von Qiyuan Green Power zu zahlen – Chinas größtem Betreiber von Austausch- und Ladestationen für Schwergut-Lkw mit mehr als 1.600 Stationen. Die neuen standardisierten Batteriepakete haben eine Kapazität von 432 kWh bzw. 513 kWh und lassen sich in etwa fünf Minuten austauschen.
CATL setzt das Tauschmodell bereits mit Octopus Energy in Europa um.
Die Lkw selbst stammen ausländisch. XCMG führte im Jahr 2025 mit einem Marktanteil von 15,4 % vor SANY und FAW Jiefang, wobei die Top drei zusammen 42,9 % des Marktes ausmachten. CATL lieferte 60 % der Batterien.
Elektrische Fahrzeuge verdrängen auch LNG
Jahrelang war flüssiger Erdgas der Ersatz für Diesel-Lkw in China. Im Jahr 2024 machten LNG-Lkw fast 30 % des Marktes aus, als das Gas deutlich günstiger als Diesel war.
Jetzt verlieren sie gegenüber Batteriefahrzeugen. Laut Kpler hatten LNG-Lkw im März einen Marktanteil von 37 % bei den registrierten Schwerlastfahrzeugen, während elektrische Fahrzeuge 23 % ausmachten. Bis Juli lag der Anteil der elektrischen Fahrzeuge bei 47 %, während der von LNG auf 11 % gefallen war. Die monatlichen Registrierungen von LNG-Lkw sanken von über 30.000 auf etwa 6.200. 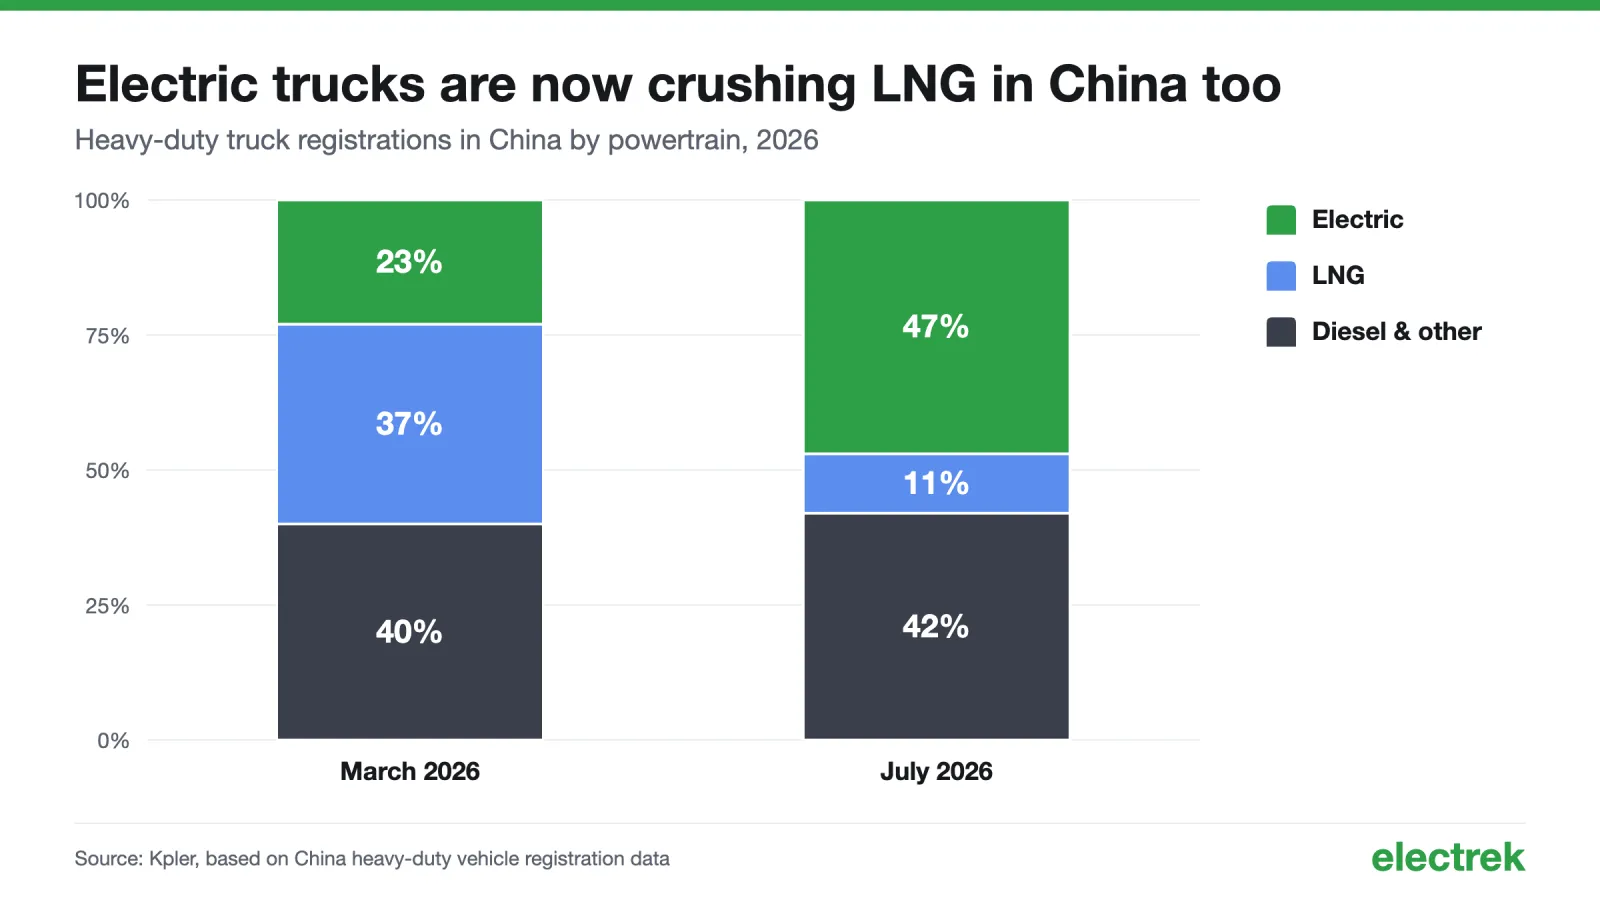
So überspringt China die „Brückenbrennstoff“-Phase für Lastwagen fast genauso schnell, wie er sie eingeführt hat.
Die Nachfrage nach Diesel sinkt
Chinas Dieselverbrauch hat bereits seinen Höhepunkt erreicht. Laut Rhodium Group erreichten die Betriebszeiten der Dieselraffinerien im April 2023 ihren Zenit, und der tatsächliche Verbrauch sank von 4,7 Millionen Fässern pro Tag daraufhin auf 4,0 Millionen Fässer pro Tag im April 2025.
2026 ist der steilste Rückgang bisher. Kpler schätzt, dass die Dieselnachfrage im Mai im Jahresvergleich um etwa 420.000 Fässer pro Tag, das sind rund 10 Prozent, und im Juni um 460.000 Fässer pro Tag zurückgegangen ist. Für das gesamte Jahr wird ein Rückgang von etwa 230.000 Fässern pro Tag erwartet, wobei es 2027 nur eine Erholung von 64.000 Fässern pro Tag geben soll.
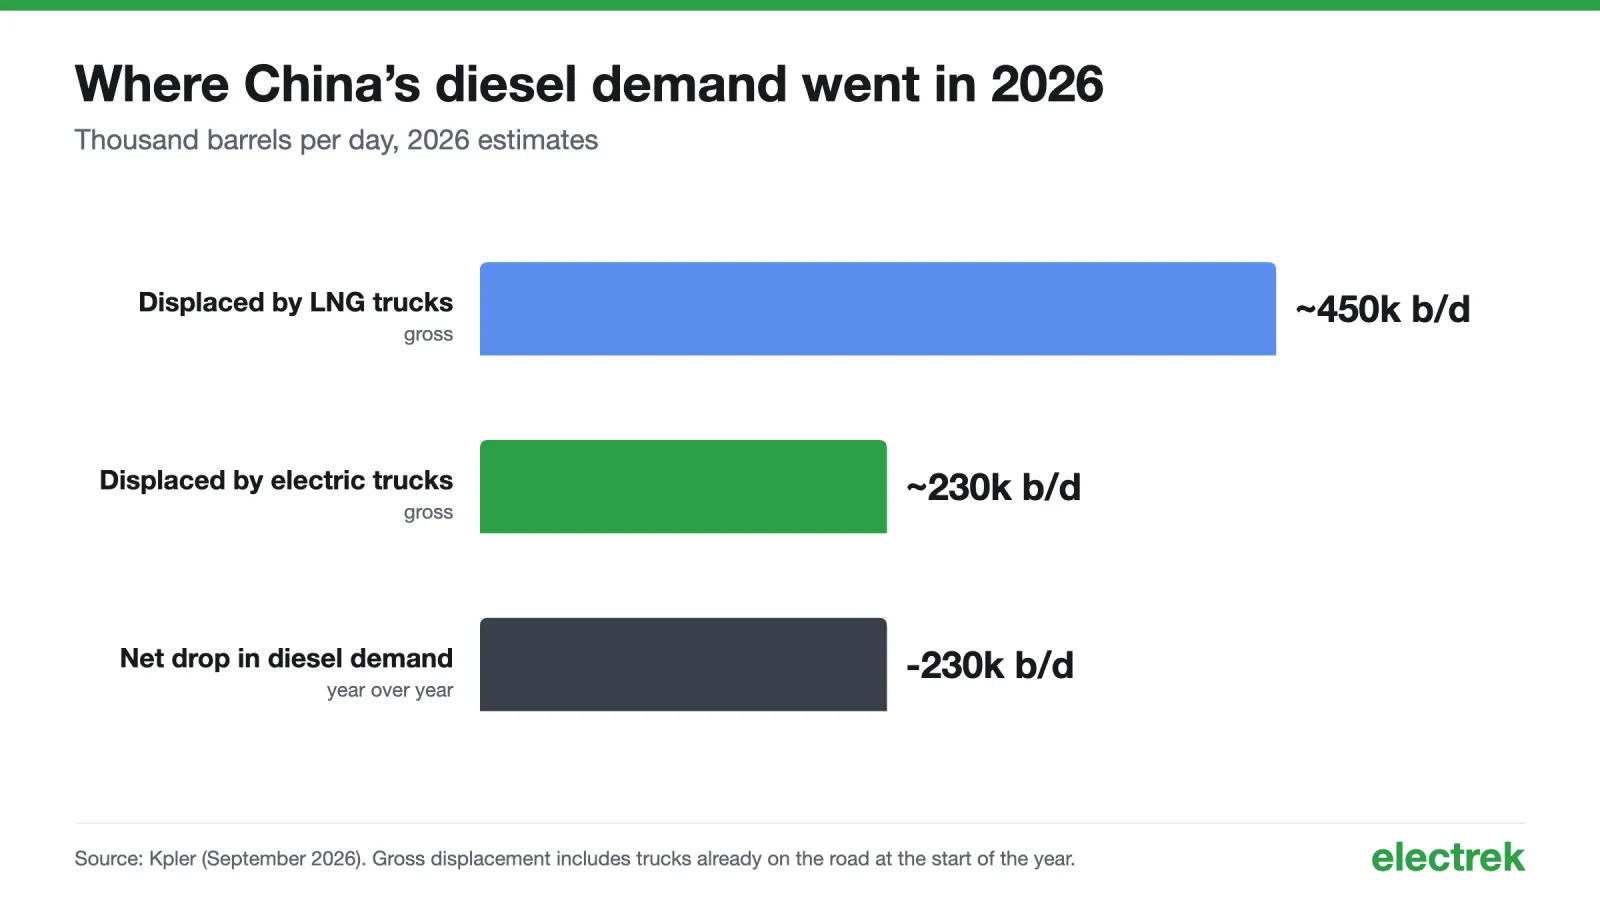
Kpler schätzt den Gesamtnachfragedruck durch alternative Lkw auf etwa 680.000 Barrel pro Tag in diesem Jahr: rund 450.000 durch die in den letzten Jahren gebauten LNG-Fahrzeuge und 230.000 durch Elektro-Lkw. Der Straßengüterverkehr wuchs bis Juli weiterhin um etwa 3 %. China transportiert mehr Waren mit weniger Diesel.
Es gibt jedoch einen Haken. Der Anstieg der Kraftstoffpreise in diesem Frühjahr, der mit dem Krieg im Iran zusammenhängt, verringerte die Nachfrage selbst und trieb weitere Flotten in Richtung Elektrofahrzeuge. Doch das erklärt nur einen Teil des Phänomens, und die Entwicklung ist noch in den Anfängen: Laut Kpler werden Elektro-Lkw bis Ende 2026 nur etwa 8 % der schweren Lkw in China ausmachen. Jedes Jahr mit einem Umsatzanteil von 40-50 % verschärft den Verlust für Diesel-Lkw.
Währenddessen in Europa und den USA
Europa wächst schnell von einer sehr kleinen Basis aus. Laut ACEA-Daten waren bis September in der EU 5.120 schwere Elektro-Lkw (16 Tonnen und mehr) registriert, was einem Anstieg von 59,9 % entspricht und einen Anteil von 2,5 % ausmacht. Das ist ein Anstieg gegenüber 1,7 % im Vorjahr, doch Diesel machte weiterhin 91,7 % aller Lkw-Registrierungen in der EU aus.
Einige Länder heben sich ab: Die Schweiz liegt bei 24 %, Norwegen bei 14,4 %, die Niederlande bei 11,1 % und Schweden bei 10,3 %. Deutschland registrierte die meisten Fahrzeuge mit 1.722 Stück, was jedoch nur einen Anteil von 4,2 % darstellt.
Die USA veröffentlichen keine offiziellen Verkaufszahlen für elektrische Class-8-Lkw, und das sagt schon etwas aus. Der beste Indikator ist die kürzliche Bestellung von 2.500 Tesla Semis über ZET SCALE, was die Anzahl der elektrischen Class-8-Lkw auf den US-Strassen etwa verdoppeln würde. Bei etwa 230.000 verkauften Class-8-Lkw pro Jahr liegt der Anteil der elektrischen Fahrzeuge bei weitem unter 1 %.
Der Preis ist der große Unterschied. Laut ICCT liegt der Medianpreis für einen elektrischen Class-8-Traktor in den USA bei 411.200 US-Dollar, im Vergleich zu 172.500 US-Dollar für Diesel-Lkw. Die Bundessteuergutschriften für kommerzielle Elektrofahrzeuge endeten 2025, und Kalifornien hat die Vorschrift aufgehoben, die Flotten zum Kauf emissionsfreier Lkw verpflichtet hätte.
Electreks Einschätzung
Das ist derzeit die am wenigsten beachtete Story in der Elektrofahrzeugbranche.
Jahrelang stritt man darüber, ob elektrische Sattelschlepper funktionieren könnten – Reichweite, Gewicht, Ladevorgang, Kosten. China löste das Problem auf die langweilige Weise: Es brachte den Preis eines batterieelektrischen Schwerlastlastwagens nahe an den des Diesels heran, baute Aufladestationen entlang der Frachtwege und ließ die Fuhrparkbetreiber das tun, was sie immer tun: den günstigsten Lastwagen pro Kilometer wählen.
Und das Ergebnis zeigt sich dort, wo es zählt – bei der Ölnachfrage. Lastwagen sind der Bereich, in dem Diesel dominiert. Wenn bereits in einem Jahr ein Viertelmillion Barrel pro Tag ersetzt werden, obwohl elektrische Lastwagen erst etwa 8 Prozent des Fuhrparks ausmachen, bedeutet das, dass wir noch am Anfang dieser Entwicklung stehen.
Der Kontrast zu den USA ist kaum zu ertragen. Amerika verfügt über Tesla sowie eine Semi-Fabrik in Nevada, die jährlich 50.000 Lastwagen produziert, und über einige der besten Frachtkorridore der Welt für die Elektrifizierung. Doch elektrische Class-8-Lastwagen kosten hier 2,4 Mal so viel wie Diesel, die staatlichen Anreize existieren nicht mehr, und der Marktanteil liegt unter 1 %. Die Bestellung von ZET SCALE stellt zwar einen echten Fortschritt dar, doch sie entstand durch die Zusammenlegung der Nachfragen der Spediteure, und bislang wurden diese Lastwagen noch nicht geliefert.
Europa verfügt zumindest über Vorschriften, und seine besten Märkte mit Anteilen von 10 % bis 24 % befinden sich ungefähr auf dem Niveau Chinas im Jahr 2024 und 2025.
Die Frage ist nun, wie lange chinesische Lastwagenhersteller zu Hause bleiben werden. SANY und BYD verkaufen bereits elektrische Lastwagen in Europa, und CATL baut das Austauschnetzwerk dafür auf. Wenn diese Lastwagen in die Nähe der chinesischen Preise kommen können, wie lange können westliche Lastwagenhersteller dann weiterhin doppelt so viel wie Diesel verlangen?