
Der Bedarf an Ladung für Elektro-Lkw könnte bis 2045 200 TWh erreichen.
Laut einer Studie von Fraunhofer ISI und ICCT könnte die Stromnachfrage zur Aufladung von Elektro-Lkws in Europa bis 2035 auf etwa 100 TWh pro Jahr ansteigen und bis 2045 auf rund 200 TWh. In der Studie wird außerdem betont, dass sich ein Großteil dieser Nachfrage voraussichtlich auf wenige Standorte konzentrieren wird.
Der Bericht mit dem Titel „Spatiotemporal Analysis of Electric Truck Charging Demand in Europe“ gibt einen detaillierten Überblick darüber, wo und wann bis 2045 in Europa ein Bedarf an Ladung für batterieelektrische Lkw entstehen könnte. Die Analyse umfasst 27 EU-Mitgliedstaaten sowie das Vereinigte Königreich, Norwegen und die Schweiz und basiert auf dem neu entwickelten VESUVIO-Modell, das sowohl Ladestationen in Depots als auch öffentliche Ladeplätze auf einem Gitter von etwa 17 mal 20 Kilometern in 15-Minuten-Intervallen über den Verlauf einer Woche darstellt.
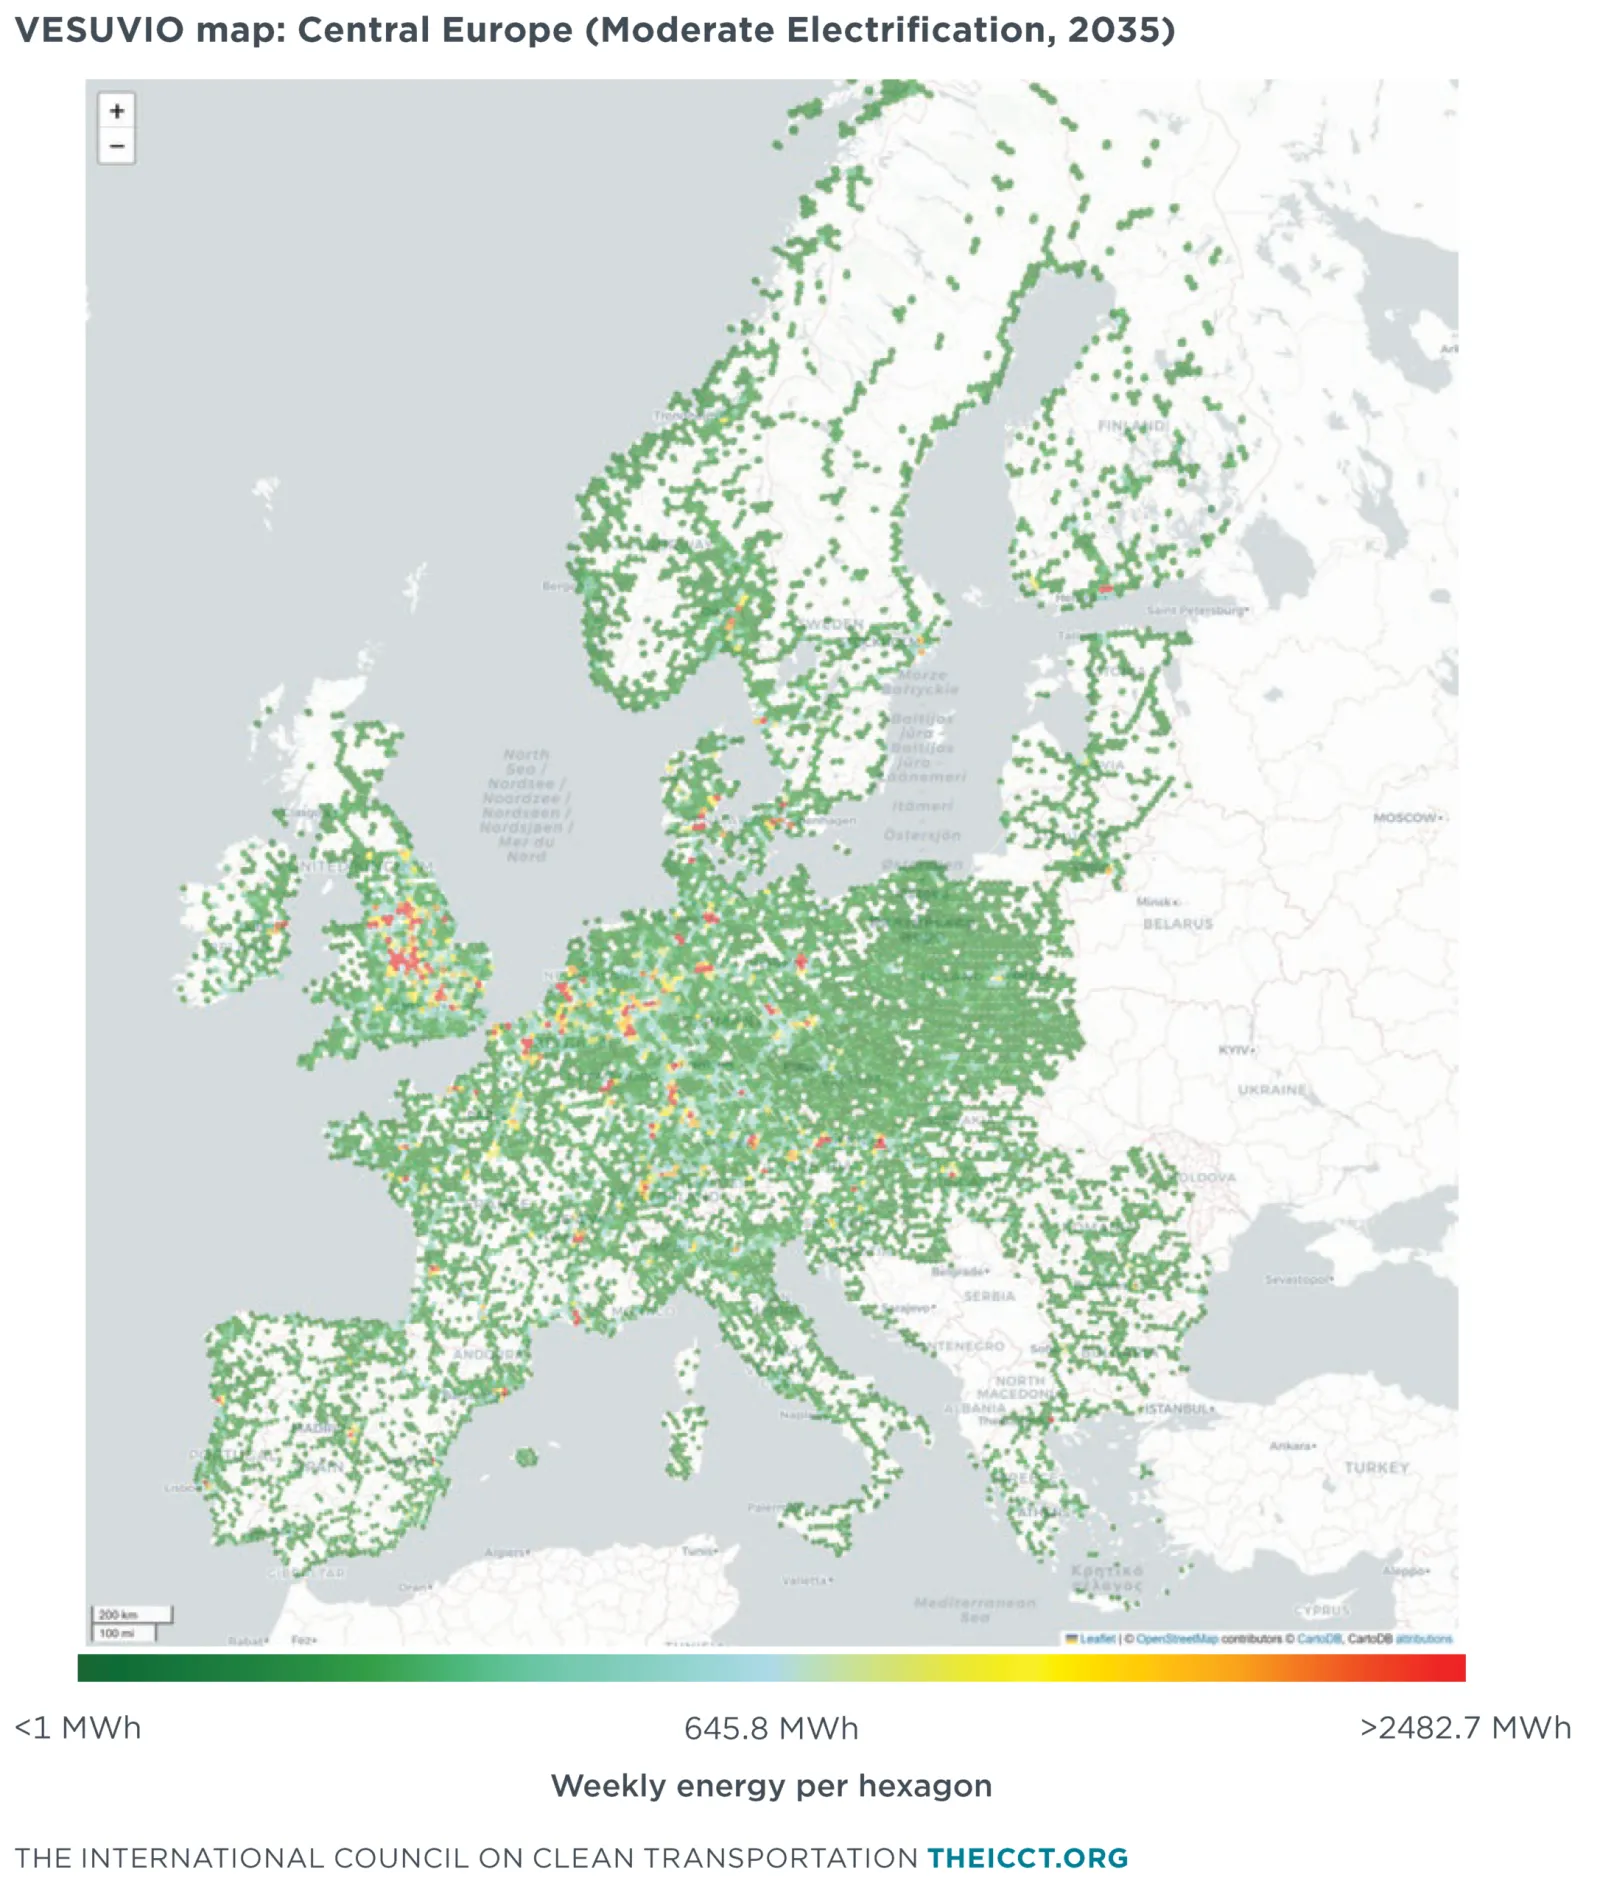
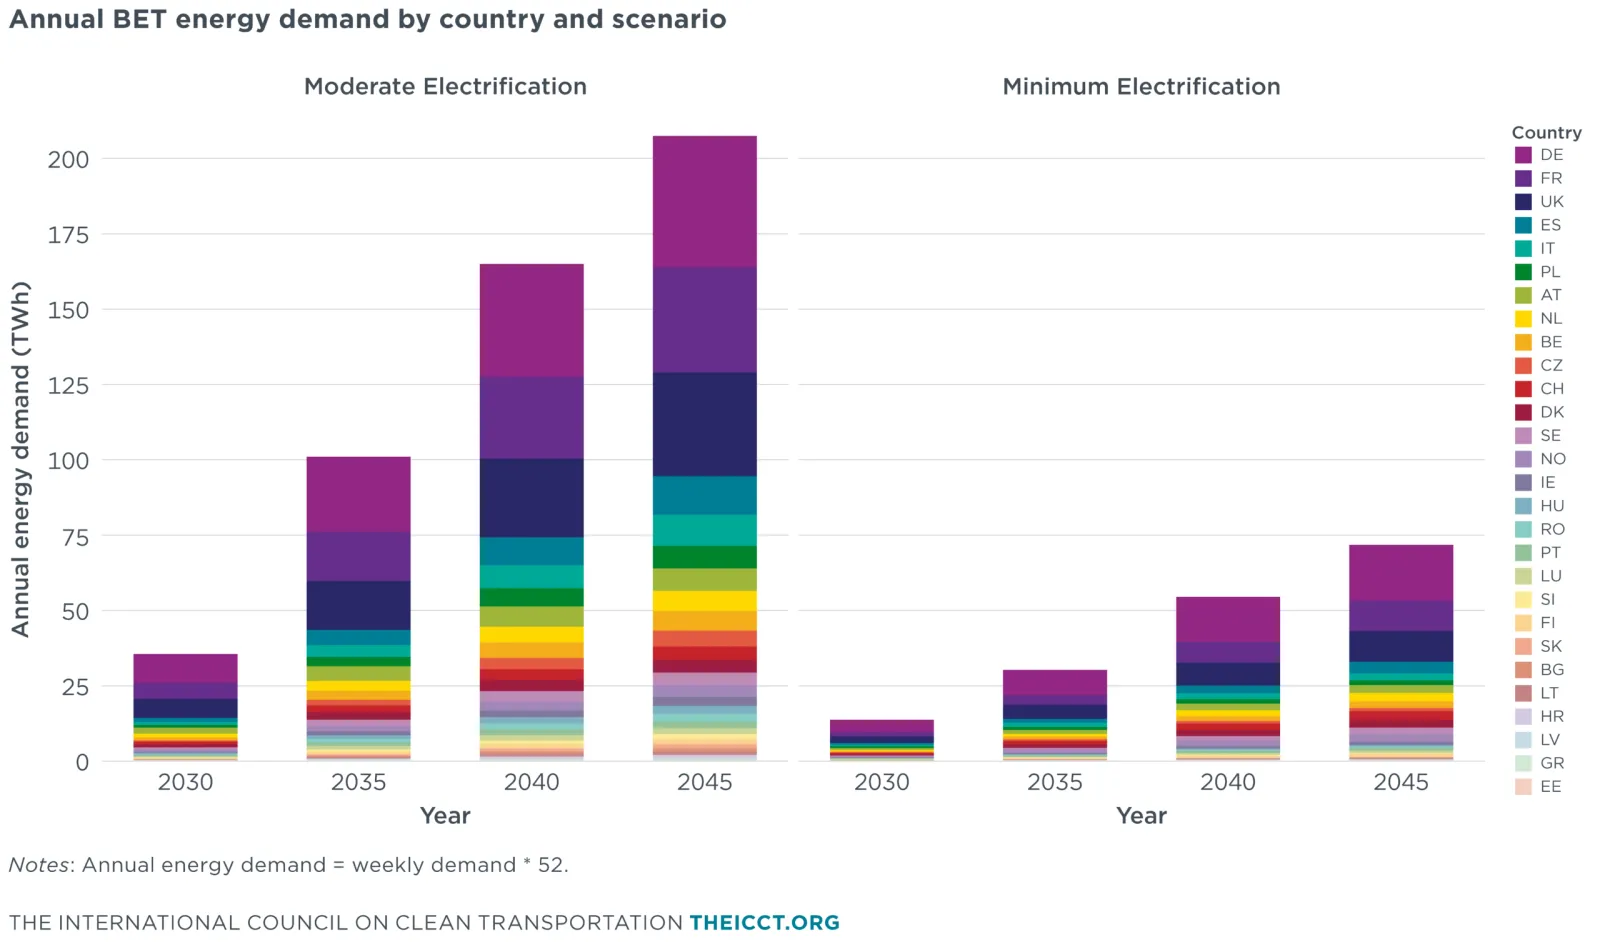
Unter günstigen politischen Rahmenbedingungen für die Ausweitung von batterieelektrischen Lastwagen (ein „Mäßige Elektrifizierung“-Szenario) wird die jährliche Nachfrage nach Ladeelektrizität bis 2035 auf etwa 100 TWh und bis 2045 auf rund 200 TWh ansteigen. Die Nachfrage ist insbesondere in wichtigen Güterverkehrsmärkten wie Deutschland, Frankreich, Großbritannien, Spanien und Italien hoch. Die folgende Grafik zeigt die regionalen Hotspots für die Ladebedarfe von Elektrolastwagen im Jahr 2035, wie sie durch das VESUVIO-Modell ermittelt wurden:
Die Ladung an Depots bleibt mit Abstand die wichtigste Art von Infrastruktur und macht in den meisten Ländern und Szenarien mehr als 70 bis 80 Prozent des Gesamtnachfragesolls aus. Für den Langstreckentransport bleibt jedoch die öffentliche Ladeinfrastruktur entscheidend: In einigen kleineren Transportländern kann ihr Anteil laut der Studie zwischen 30 und 50 Prozent betragen.
Konzentration der Ladehotspots für Lastkraftwagen
Die räumliche Konzentration ist besonders ausgeprägt. In vielen Ländern machen nur ein Prozent der untersuchten Standorte etwa ein Viertel bis ein Drittel des gesamten Strombedarfs für die Ladung aus. Die zehn Prozent der Standorte mit dem höchsten Bedarf stellen je nach Land zwischen 60 und 90 Prozent des Gesamtbetrags dar. Ladehotspots befinden sich hauptsächlich entlang der wichtigsten Gütertransportkorridore, an Autobahnkreuzungen sowie in städtischen Gebieten, Industrie- und Logistikzentren.
Daher können die Anforderungen an die Leistungskapazität des Stromnetzes in diesen Gebieten sehr hoch sein. In größeren Ländern mit stärkerem Güterverkehr prognostizieren Fraunhofer ISI und ICCT in besonders belasteten Regionen häufige Spitzenlasten von 20 bis 50 MW. Die Herausforderungen für das Stromnetz werden daher voraussichtlich zunächst an einzelnen Logistik-Hotspots auftreten und nicht gleichmäßig über die nationalen Netze verteilt sein. Die folgende Grafik zeigt den prognostizierten Energiebedarf der untersuchten Länder:
Das Ausmaß der Nachfrage in Deutschland wird durch die Planungen für das vom Staat initiierte Schnellladungsnetz für Lkw veranschaulicht (Link auf Deutsch). Für die betreuten Raststätten an Autobahnen hat die Bundesregierung bereits die voraussichtlich benötigten Netzanschlusskapazitäten bis 2035 berechnet. So sind derzeit 24,64 MVA am Standort Garbsen Nord an der A2 geplant, während mehrere weitere wichtige Standorte ebenfalls über 20 MVA benötigen. Die Mehrheit der Raststätten liegt jedoch im vierstelligen kVA-Bereich.
Ainhalb der betreuten Servicegebiete sind rund 1.300 MCS- und 2.000 CCS-Ladepunkte geplant. Zusammen mit den bereits ausgewiesenen unbetreuten Standorten soll das vom Staat initiierte Netzwerk auf insgesamt etwa 1.800 MCS- und 2.400 CCS-Ladepunkte anwachsen. Der Plan beinhaltet außerdem eine spätere Erweiterung einzelner Standorte, falls die ursprünglich installierte Ladeinfrastruktur nicht dauerhaft den tatsächlichen Bedarf deckt.
Private Anbieter konzentrieren ihre Bemühungen ebenfalls auf die Erweiterung der zentralen Gütertransportrouten. Milence beabsichtigt beispielsweise, sein europäisches Lade Netzwerk entlang wichtiger Verkehrsachsen und TEN-T-Korridore auszubauen und dort zunehmend Megawatt-Ladesysteme einzusetzen. Gleichzeitig betreibt das Joint Venture zwischen Daimler Truck, Traton und Volvo Group derzeit rund 40 Ladeparks in Europa und strebt bis Ende 2027 insgesamt 70 Standorte an. In einzelnen Ladeparks setzt Milence außerdem stationäre Batteriespeichersysteme ein, um eine hohe Ladeleistung zu gewährleisten.
Zusätzlich empfehlen die Autoren der Studie, das Depotsch charging als Grundpfeiler der Infrastruktur zu fördern und die Angebote an öffentlichen Ladestationen gezielt in Verkehrsgebieten sowie an besonders stark frequentierten Standorten auszubauen. Gleichzeitig müssen die notwendigen Netzkapazitäten im Voraus geplant und von den Regierungen genehmigt werden.