
Elektroautos erfordern eine andere Versicherung: Wie Sie Ihre Policen an die neue Mobilität anpassen
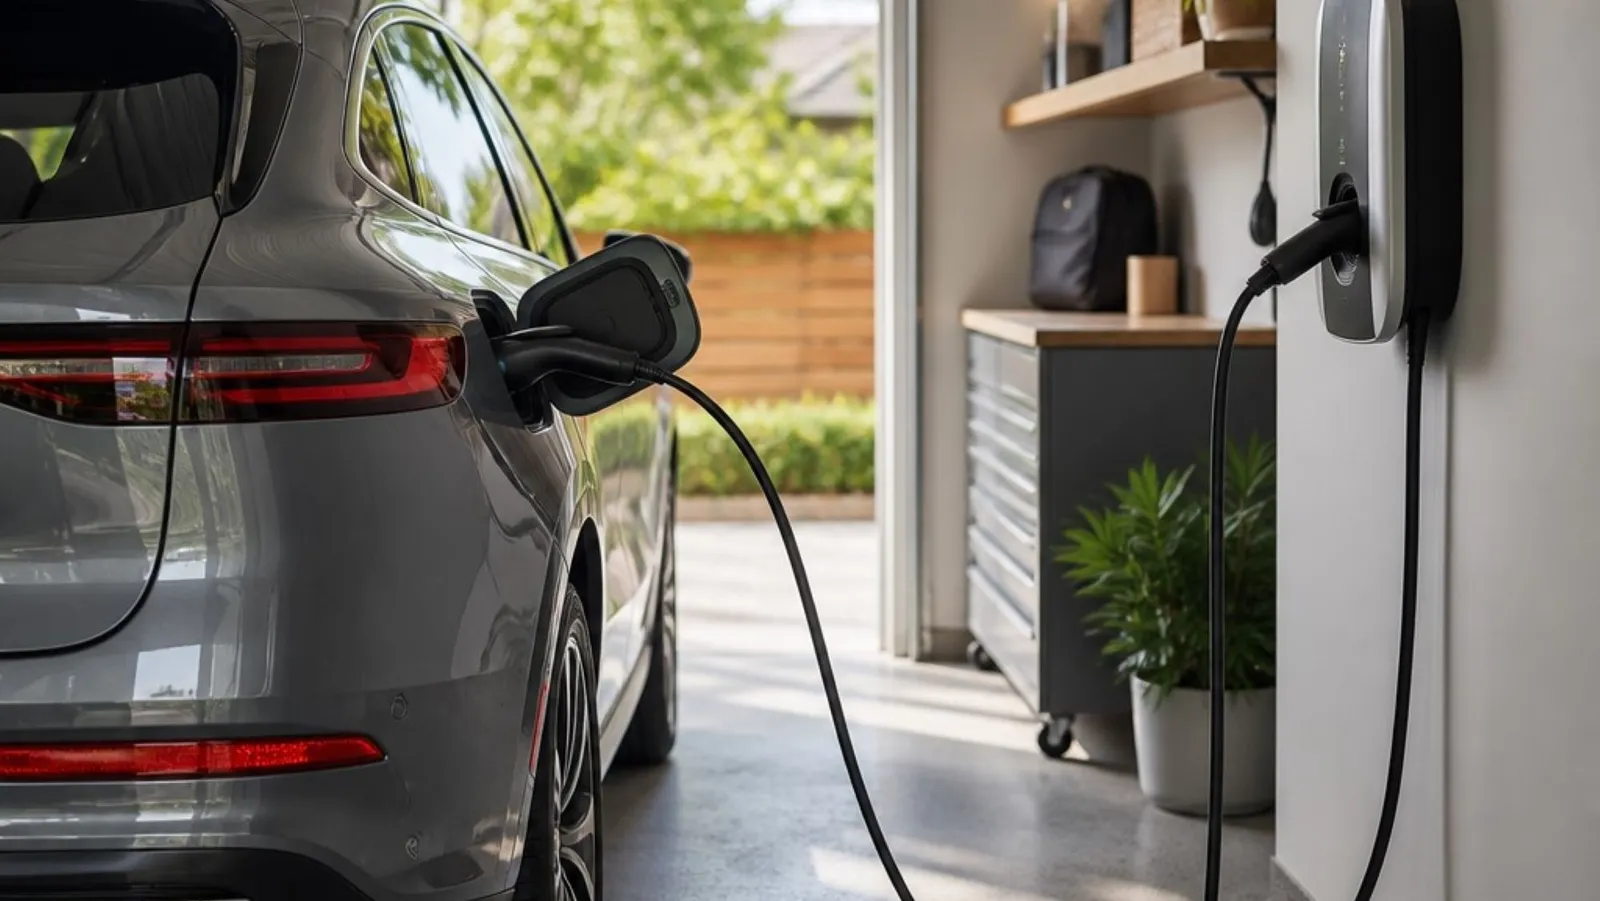
Die Einführung eines Hybrid- oder Elektrofahrzeugs geht in der Regel mit Begeisterung einher: weniger Emissionen, weniger Lärm, Vorteile beim Fahren sowie das Gefühl, einen Schritt nach vorn zu machen. Es gibt jedoch einen Aspekt, der oft überstürzt gelöst oder als selbstverständlich hingenommen wird: die Versicherung. Die Absicherung eines Elektroautos bedeutet jedoch nicht, einfach die Bedingungen zu übernehmen, die wir für ein Verbrennungsfahrzeug hatten.
Die traditionelle Autoversicherung entstand ursprünglich für thermische Motoren und relativ einfache Mechaniken. Heute haben wir es mit vernetzten Autos, wertvollen Batterien, Ladekabeln, die uns überall begleiten, sowie Ladestationen in Wohnhäusern, Gemeinschaftsgaragen und Unternehmen zu tun. All das bringt neue Risiken mit sich und eröffnet gleichzeitig Versicherungslösungen, von denen viele Fahrer noch nichts wissen.
Von einer professionellen Perspektive aus sollte man bedenken, dass der Versicherungsschutz im Einklang mit den Verhältnissen des Versicherten entwickelt werden muss. Es reicht nicht aus, bei Kauf eine Police abzuschließen und sie anschließend zu vergessen. Veränderungen wie ein neuer Wohnsitz, die Installation einer Ladeeinrichtung, Änderungen in den Fahrgewohnheiten oder der Einsatz des Fahrzeugs im Berufsleben sind Aspekte, die in den Leistungsumfang unserer Police einbezogen werden sollten.
Im Fall von Hybriden und Elektrofahrzeugen bietet der Markt bereits spezielle Garantien, die über die traditionellen Leistungen wie „eigene Schäden“ und „Diebstahl“ hinausgehen. Zu den wichtigsten gehören:
Leistungen, die sich auf die Antriebsbatterie beziehen – einen der wertvollsten Bestandteile des Fahrzeugs mit eigenen Besonderheiten.
Schutz des Ladekabels vor Diebstahl oder versehentlichen Schäden, sowohl auf öffentlichen Straßen als auch in Parkplätzen oder Arbeitsstätten.
Einschluss des Heimladepunkts als gut versichertes Gut, einschließlich Schäden durch Stromprobleme, Brand oder sogar Diebstahl, gemäß den Bedingungen der Police.
Reiseunterstützung, die auf Elektrofahrzeuge zugeschnitten ist und den Akkustau sowie den Transport zu einem geeigneten Ladepunkt abdeckt.
Erweiterungen der Haftpflicht im Zusammenhang mit der Ladeanlage, insbesondere wenn sie in Gemeinschaftsgaragen oder unternehmensinternen Umgebungen installiert ist.
Dazu kommt eine immer wichtiger werdende Dimension: die Cybersicherheit. Fahrzeuge, die über Mobile-Apps geöffnet und gestartet werden, Systeme, die eine Fernsteuerung der Ladevorgänge ermöglichen, sowie Ladepunkte, die mit dem Netz verbunden sind…
Auch wenn es noch selten vorkommt, dass das Wort „Cyberangriff“ in einer Autoversicherungspolice erwähnt wird, werden doch immer mehr Garantien eingeführt, die vor einigen seiner Folgen schützen: Diebstahl des Fahrzeugs mittels elektronischer Methoden, Schäden durch Manipulationen an Ladeystemen oder verbesserte Absicherung der elektronischen Komponenten.
Diese spezifischen Garantien können auf verschiedene Weise integriert werden:
Durch Autoversicherungen, die für Hybrid- und Elektrofahrzeuge konzipiert sind und in denen ausdrücklich die Behandlung der Batterie, des Kabels sowie der Hilfsfunktionen beschrieben wird.
Durch neue Versionen von Haftpflichtversicherungen, die den Ladeanschluss als Teil der Wohnraumausstattung berücksichtigen und klare Leistungen bei Schäden sowie zivilrechtlicher Haftung bieten.
Diese werden durch Module zur digitalen Absicherung und Cybersicherheit für Privatpersonen ergänzt, die Schutz vor technischen Vorfällen und Betrügereien bieten.
Die Herausforderung für den Verbraucher besteht darin, dass nichts davon automatisch oder in allen Policen sowie bei allen Versicherungsgesellschaften einheitlich ist. Nicht alle Policen umfassen dieselben Leistungen oder mit denselben Deckungsgrenzen, und es ist üblich, dass der Versicherte den tatsächlichen Umfang seines Schutzes nicht kennt.
Einige Policen decken die Heim-Ladestation nur dann ab, wenn sie ausdrücklich deklariert wird; andere schließen sie aus, wenn sie sich in gemeinschaftlichen Bereichen befindet. In bestimmten Produkten gilt das Ladekabel als Zubehör des Fahrzeugs; in anderen ist es ein eigenständiges Element, das beschrieben und bewertet werden muss. In vielen Fällen wird in der Terminologie das angeschlossene Fahrzeug nicht ausdrücklich erwähnt, obwohl es in der Praxis durch allgemeinere Garantien abgedeckt wird.
In dieser Situation spielt die Rolle des persönlichen Versicherungsspezialisten eine entscheidende Funktion. Es geht nicht nur um den Preisvergleich, sondern auch um eine objektive Analyse der Situation des Kunden:
Wo lädt das Fahrzeug üblicherweise auf: zu Hause, bei der Arbeit oder auf öffentlichen Straßen?
Ist die Ladestation ausschließlich für den eigenen Gebrauch vorgesehen oder befindet sie sich in einer Gemeinschaftsgarage?
Wer ist als Inhaber der Anlage eingetragen?
Wird das Auto ausschließlich für private Zwecke genutzt oder auch im Rahmen einer beruflichen Tätigkeit?
Auf der Grundlage dieser Antworten besteht die Aufgabe darin, die bereits abgeschlossenen Policen – für Auto, Haus und sogar bestimmte Cyber-Schutzversicherungen – zu überprüfen und festzustellen, ob sie der neuen Risikolage entsprechen. Manchmal reicht es aus, die Versicherungssummen anzupassen oder eine ausdrückliche Erwähnung des Ladepunkts hinzuzufügen; in anderen Fällen ist es effizienter, auf ein Autoversicherungsprodukt mit speziellen Garantien für Elektrofahrzeuge umzusteigen oder die Haftpflichtversicherung zu stärken, damit der private Ladepunkt ausreichend abgesichert ist. Entscheidend ist, dass diese Anpassungen präventiv und geplant durchgeführt werden.
Ziel ist es nicht, Panik zu schüren, sondern gerade Lösungen für die neuen Probleme zu bieten, die die elektrische Mobilität mit sich bringt. Es ist nur logisch, dass Zweifel auftauchen: „Was passiert, wenn mir das Kabel gestohlen wird?“, „Was ist, wenn die Ladestation zu Hause beschädigt wird?“, „Bin ich abgesichert, falls das Fahrzeug oder der Lader elektronisch manipuliert wird?“ Die Unterstützung durch einen Fachmann, der präzise antworten kann und diese Bedenken in konkrete Absicherungen umsetzen kann, bietet eine beruhigende Sicherheit – bis schließlich ein Schaden eintritt.
Letztendlich bedeutet es, sich für ein Hybrid- oder Elektrofahrzeug zu entscheiden, anzuerkennen, dass es sich um ein technologisches Produkt handelt, das vernetzt ist und von einer spezifischen Infrastruktur abhängt. Zu versuchen, es mit Konzepten zu schützen, die für Verbrennungsmotoren entwickelt wurden, ist einfach unzureichend. Ein gut konzipiertes Versicherungsprogramm, das regelmäßig überprüft wird und mit der Entwicklung der Mobilität des Versicherten Schritt hält, ist heute ein entscheidender Faktor, um ein Elektrofahrzeug mit wahrer Sicherheit nutzen zu können.