
Chinesische Hersteller halten 56,4 % des EV-Batteriemarkts außerhalb Chinas. Daten von SNE Research
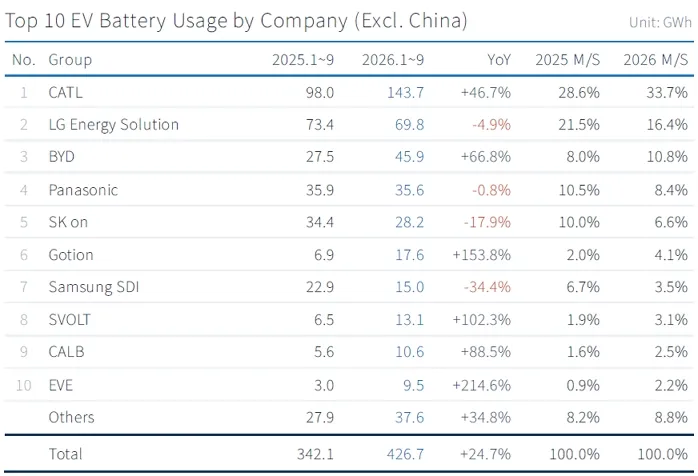
Von Januar bis September 2026 gelangten in Elektro- und Hybridfahrzeuge, die außerhalb Chinas verkauft wurden, Batterien mit einer Gesamtkapazität von 426,7 GWh – das sind 24,7 Prozent mehr als im Vorjahr. Laut einer Analyse des koreanischen Unternehmens SNE Research halten bereits sechs chinesische Hersteller 56,4 Prozent dieses Marktes, während es im Vorjahr 43,1 Prozent waren. Die Koreaner sowie Panasonic verlieren Marktanteile, insbesondere in Nordamerika.
Inhaltsverzeichnis
Zeigen
Verbergen
Zur chinesischen Gruppe zählen laut SNE Research CATL, BYD, Gotion, SVOLT, CALB und EVE Energy. Allein CATL und BYD halten 44,5 Prozent des Marktes, während es im Vorjahr 36,7 Prozent waren. Die Analyse umfasst Batterien für rein elektrische Fahrzeuge (BEV), Plug-in-Hybride (PHEV) sowie andere Hybride. Interessant ist der Vergleich mit China: Wenn man dessen Anteil hinzurechnet, wuchs der globale Markt nur um 19,7 Prozent – das zeigt, dass das Wachstum in China selbst deutlich nachlässt.
CATL hält ein Drittel des Marktes, Samsung SDI fällt hinter Gotion zurück
Der Spitzenreiter des Rankings, CATL, hat außerhalb Chinas 143,7 GWh installiert (plus 47%), was einem Anteil von 33,7% entspricht – 5,1 Prozentpunkte mehr als im Vorjahr. In Europa stieg das Volumen des Unternehmens von 71,5 auf 96,8 GWh, während es in Asien auf 27,1 GWh verdoppelt wurde. Im September startete CATL die Probeproduktion von Zellen in Debreczin, wobei die geplante Jahreskapazität dieses Werks 100 GWh betragen soll – das ist mehr als das gesamte europäische Volumen des Unternehmens nach neun Monaten.
Den zweiten Platz belegte LG Energy Solution mit 69,8 GWh (minus 4,9%). In Europa stieg das Volumen des koreanischen Unternehmens um 13% auf 38,6 GWh, während es in Asien um 49% auf 11,1 GWh anstieg. Das reichte jedoch nicht aus, da der Verkauf in Nordamerika von 29,9 auf 16,5 GWh zurückging und der Anteil von LGES von 21,5 auf 16,4% sank.
Der dritte Anbieter, BYD, erhöhte das Volumen um 67 % auf 45,9 GWh, während sein Anteil von 8,0 % auf 10,8 % stieg. Der Zuwachs verteilte sich auf Europa (17,4 GWh, plus 67 %), Asien (14,8 GWh, plus 41 %) und Südamerika (7,1 GWh, plus 136 %).
Panasonic belegt den vierten Platz mit 35,6 GWh (minus 0,8 %) und einem Anteil von 8,4 %. Analysten von SNE Research schreiben: „Die Volumina von Tesla in Nordamerika hielten sich auf dem gleichen Niveau, doch das Wachstum war deutlich schwächer als auf den Märkten außerhalb Chinas.“ Der fünfte Anbieter, SK On, der unter anderem Hyundai, Ford, Volkswagen und Mercedes beliefert, verzeichnete einen Rückgang von 18 % auf 28,2 GWh. In Nordamerika sank der Verbrauch seiner Batterien um 46,7 %, in Europa um 2,2 %. Der Anteil des Unternehmens fiel von 10,0 % auf 6,6 %.
Am schlechtesten in den Top Ten schnitt Samsung SDI ab: 15,0 GWh, das entspricht einem Rückgang von 34,4%, und sein Anteil sank von 6,7 auf 3,5 %. In Europa bleibt der Verkauf auf dem Niveau von 9,4 GWh, in Nordamerika hingegen fiel er von 12,0 auf 4,1 GWh. Samsung wurde von Gotion, einem Partner von Volkswagen, überholt, dessen Produktion um 153,8 % auf 17,6 GWh stieg.
Die Top Ten werden abgeschlossen von SVOLT (13,1 GWh, Plus 102 %), CALB (10,6 GWh, Plus 88,5 %) und EVE Energy (9,5 GWh, Plus 215 %).
Insgesamt lieferten die drei koreanischen Unternehmen 113,0 GWh, was 13,5 % weniger ist als im Vorjahr, und ihr gemeinsamer Anteil sank von 38,2 auf 26,5 %. In Nordamerika verringerte sich ihr Volumen fast um die Hälfte, von 56,1 auf 28,1 GWh, während es in Europa von 58,7 auf 63,0 GWh und in Asien von 13,1 auf 17,5 GWh stieg.
LFP und Vorschriften in Europa
Der Anteil von LFP-Zellen (Lithium-Eisen-Phosphat-Zellen) auf dem Markt außerhalb Chinas stieg von 15,8 auf 27,7 %, wobei chinesische Unternehmen in diesem Bereich die Führung übernehmen. In Europa gelangen LFP-Zellen laut SNE Research „hauptsächlich in Basismodelle, wodurch die Preiswettbewerbsfähigkeit zum entscheidenden Kriterium bei der Auswahl des Lieferanten wird“.
Analysten sind der Ansicht, dass nun lokale Vorschriften sowie unterschiedliche Nachfragen über die Position der Lieferanten entscheiden werden. Einige Hersteller, insbesondere in Nordamerika, richten sich auf Energiespeicherbatterien aus. In Europa betrachtet SNE Research als entscheidenden Faktor das europäische Auto Package mit Anreizen für den Verzicht auf Verbrennungsmotoren sowie mögliche „Made in Europe“-Vorgaben.