
CATL verliert Kunden und seinen Aktienkurs. Gleichzeitig verkauft es LFP-Zellen für 65 Dollar pro kWh.
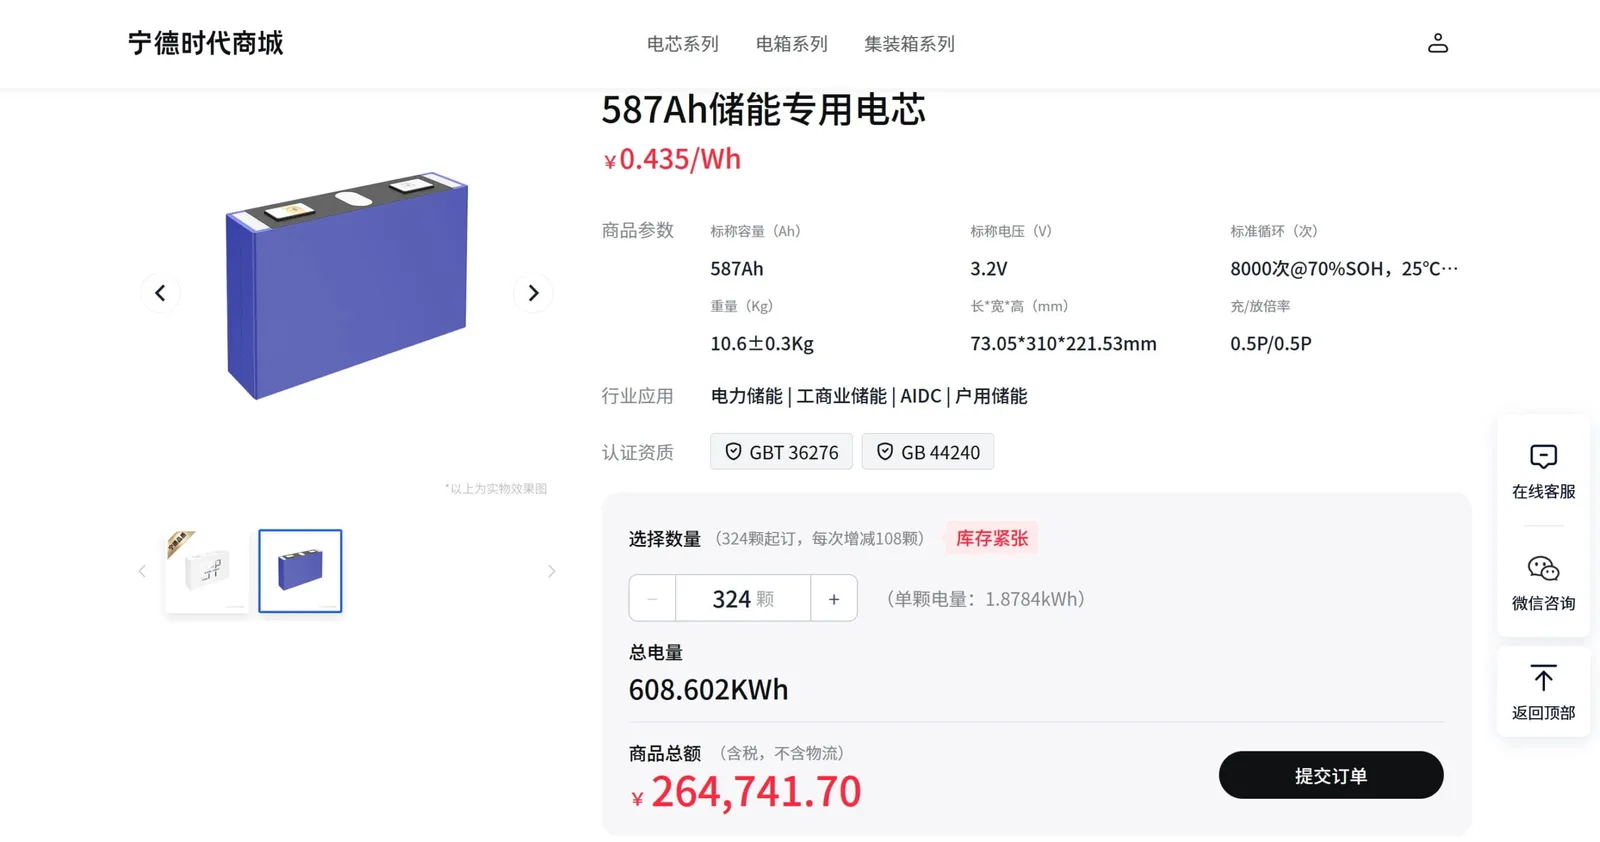
CATL erhielt diese Woche zwei starke Signale vom Markt. Einerseits fielen die Aktien des Unternehmens auf den niedrigsten Stand seit einem Jahr, nachdem Li Auto, Xiaomi und weitere Marken ihre Bestellungen für Batterien ausweiteten. Andererseits startete das Unternehmen den direkten Verkauf großer Lagerzellen mit 587 Ah zum Preis von 435 Yuan pro kWh, was etwa 65 Dollar pro kWh entspricht.
Inhaltsverzeichnis
Ausblenden
Einblenden
Auf dem Papier sieht es wie eine Kollision zweier Entwicklungen aus. In der Praxis beziehen sich beide auf dasselbe: CATL bleibt weiterhin ein Gigant, doch der Markt will zunehmend nicht mehr von ihm abhängig sein.
CATLs Aktien befinden sich auf einem Jahrestief. Der Markt fürchtet einen bestimmten Szenario
Am Mittwoch fielen die in Shenzhen notierten Aktien von CATL um weitere 3,84 Prozent auf 304,22 Yuan. Während der Handelsphase sank der Kurs sogar unter 300 Yuan. Am Vortag hatte das Unternehmen 6,16 Prozent verloren, und der aktuelle Stand bedeutet einen Rückgang von etwa 35 Prozent im Vergleich zum lokalen Höchststand Anfang Mai, als eine Aktie 467,35 Yuan kostete.
Es handelt sich dabei nicht um eine gewöhnliche Nervosität im gesamten Sektor. Einige kleinere Batteriehersteller legten zu – Sunwoda gewann am Mittwoch mehr als 12 Prozent, ebenso Gotion High-tech und Farasis Energy. Der Markt bewertet also weniger die Schwäche der Batteriebranche als solche, sondern eher eine Veränderung im Kräfteverhältnis zwischen Zellherstellern und Automobilherstellern.
In den letzten Jahren galt in China ein einfaches Muster: Teurere und prestigeträchtigere Elektroautos erhielten sehr oft Batterien von CATL. Dieser Standard bricht gerade zusammen.
Li Auto, Xiaomi und Aito verringern ihre Abhängigkeit von CATL
Li Auto hat die deutlichsten Schritte unternommen. Alle Versionen der neuen Generation des Modells Li L8, die im Juni vorgestellt wurden, verwenden Zellen von Sunwoda, wobei die Pakete von einem Joint Venture beider Unternehmen hergestellt werden. Für CATL bedeutet dies, aus der Lieferkette dieses Modells ausgeschlossen zu werden.
Das ist noch nicht alles. Li Auto kündigte eine Investition von 2,65 Milliarden Yuan in das Unternehmen Sunwoda Electric Vehicle Battery an, wodurch es direkt 8,79 Prozent der Anteile kontrollieren wird. Wenn auch verbundene Unternehmen mitgerechnet werden, soll der Anteil von Li Auto auf 11,17 Prozent steigen. Mit anderen Worten: Es geht nicht mehr nur um Käufe, sondern auch um Kapitalbeteiligung.
Zusätzlich kündigte der Hersteller an, seine eigenen Batterien schrittweise in der gesamten Produktpalette einzuführen. Die neue Generation des Li Mega soll von CATL auf inhouse entwickelte Akkus wechseln. Aus Dokumenten des chinesischen MIIT geht außerdem hervor, dass der elektrische SUV Li i6 ab 2026 Batterien von CALB erhalten wird.
Xiaomi handelt ähnlich, nur auf größere Skala. Die Liste der Batterielieferanten hat sich dort auf vier Unternehmen erweitert: CATL, FinDreams, CALB und Sunwoda. In der neuen Sky Nomad-Reihe ist CATL überhaupt nicht vertreten, da die Batterien von Sunwoda und CALB geliefert werden.
Auch bei Marken, die mit Huawei verbunden sind, ist ein Wandel zu erkennen. Aito wechselte im Rahmen des HIMA-Bündnisses von einer ausschließlichen Zusammenarbeit mit CATL zu einem Modell mit mehreren Lieferanten, darunter CALB und Gotion. Xpeng wiederum machte bereits vor einigen Jahren CALB zu seinem wichtigsten Lieferanten.
Das ist für CATL gefährlicher als der Verlust eines einzelnen Modells. Wenn die führenden Automobilhersteller bewusst zwei, drei oder vier Lieferanten beibehalten, verliert die Loyalität gegenüber dem Marktführer an Bedeutung.
Geld erklärt fast alles
Der Grund für diese Diversifizierung ist ziemlich brutal: Die Gewinnmargen in der Automobilindustrie sind deutlich niedriger als die Gewinnmargen bei Batterien.
In der ersten Hälfte des Jahres 2026 lag die Bruttomarge von CATL bei 23,93 Prozent, bei Umsätzen in Höhe von 276,9 Milliarden Yuan – das ist ein Anstieg um 54,8 Prozent im Vergleich zum Vorjahr. Der Nettogewinn für die Aktionäre betrug 43,28 Milliarden Yuan, was einem Anstieg um 41,98 Prozent gegenüber dem Vorjahr entspricht.
Zum Vergleich lag die Automargen von Li Auto im zweiten Quartal bei nur 9,4 Prozent, nach einem Rückgang um 10 Prozentpunkte im Jahresvergleich.
Noch deutlicher zeigt sich der Kontext für die gesamte Branche. Der Gesamtgewinn der chinesischen Automobilindustrie im Zeitraum Januar–Juli 2026 betrug 20,9 Milliarden Yuan – das ist ein Rückgang um 28 Prozent im Vergleich zum Vorjahr. Die Gewinnmarge der gesamten Branche liegt bei lediglich 2,4 Prozent.
Kurz gesagt: Die Automobilhersteller betrachten die Ergebnisse von CATL und sehen einen Zulieferer, der deutlich besser verdient als sie. Unter solchen Umständen ist der Druck zur Veränderung der Machtverhältnisse natürlich vorhanden.
Auch eine neue Verbrauchsteuer auf Lithiumbatterien in China hat Auswirkungen. Ab dem 1. September 2026 beträgt der Satz 2 Prozent und soll ab September 2027 auf 4 Prozent steigen. Ein Automobilhersteller, der eigene Batterien herstellt und sie direkt im Fahrzeug einbaut, kann diese Kosten umgehen oder absetzen. Die Anreize sind daher einfach: Mach es selbst oder beziehe die Batterien von günstigeren und flexibleren Partnern.
CATL dominiert weiterhin. Die operativen Zahlen bestätigen das noch nicht.
Der Aktienkurs sagt zwar etwas anderes, doch die aktuellen Marktdaten sehen für CATL weiterhin gut aus. Im August verfügte das Unternehmen in China über 32,54 GWh an Anlagen zur Herstellung von Antriebsbatterien und behielt mit einem Marktanteil von 41,45 Prozent den ersten Platz. Im Vormonat lag dieser Anteil bei 42,33 Prozent, sodass der Rückgang bisher gering ist.
Der gesamte chinesische Markt für Antriebsbatterien wuchs im August auf 79,0 GWh. Das entspricht einem Zuwachs von 26,3 Prozent im Jahresvergleich und 5,9 Prozent im Vergleich zu Juli. Es war der beste Monat seit Anfang 2026.
Um es klar zu sagen: CATLs Marktanteile nehmen leicht ab, doch das Geschäftsvolumen bleibt weiterhin enorm. Das Problem liegt heute nicht darin, dass das Unternehmen plötzlich an Bedeutung verloren hat. Das Problem ist vielmehr, dass Investoren nicht mehr glauben, dass diese Position in einem oder zwei Jahren noch genauso sicher sein wird.
Gleichzeitig startet CATL den Verkauf von Zellen mit einer Kapazität von 587 Ah – allerdings nicht für Autos.
Einen Tag zuvor zeigte CATL die andere Seite seines Geschäfts. Auf der Plattform CATL Mall begann das Unternehmen den direkten Verkauf großer LFP-Zellen mit 587 Ah, die für Energiespeicher bestimmt sind. Der Preis beträgt 435 Yuan pro kWh, was etwa 65 Dollar pro kWh entspricht.
Dies ist kein Produkt für Elektroautos. Die Zelle weist typisch stationäre Eigenschaften auf, mit einer Lade- und Entladeleistung von 0,5C. Kleinere Zellen von CATL wie die mit 280 Ah und 314 Ah Kapazität haben eine Leistung von 1C und eignen sich daher besser für dynamischere Anwendungen. Im Transportbereich ist die 587 Ah-Version ungeeignet.
Jede Zelle hat eine Energiekapazität von 1,88 kWh, eine Energiedichte von 379 Wh/l, Abmessungen von 73,05 x 310 x 221,53 mm sowie ein Gewicht von 10,6 kg mit einer Toleranz von 0,3 kg. Die deklarierte Lebensdauer beträgt 8000 Zyklen bei 25 Grad Celsius bis zu einem SoH-Niveau von 70 Prozent. Die Entladeung ist bei Temperaturen zwischen -25 und 60 Grad Celsius möglich, die Ladeung hingegen bei Temperaturen von 0 bis 60 Grad Celsius.
Die Mindestbestellmenge beträgt 324 Zellen, also drei Kästen. Ein solcher Kauf kostet etwa 265.000 Yuan, was ungefähr 39.500 US-Dollar entspricht, und liefert eine Gesamtkapazität von 608 kWh. Das ist bereits industrielle Größenordnung, bleibt aber für kleinere Integratoren von Energiespeichersystemen erreichbar.
Der Preis sieht gut aus, ist aber nicht der niedrigste
CATL gibt an, dass die Bestellungen innerhalb von 3–5 Tagen ausgeliefert werden, mit einer 5-jährigen Garantie und ohne zusätzliche Gebühren. Das ist wichtig für kleine und mittlere Unternehmen, die früher auf Vermittler oder größere Großhandelsverträge angewiesen waren.
Gleichzeitig bricht der Preis allein den Markt nicht zusammen. Laut Daten vom chinesischen Markt lag der Durchschnittspreis für 280-Ah- und 314-Ah-LFP-Zellen im April 2026 jeweils bei etwa 370 Yuan und 395 Yuan pro kWh. Die neuen CATL-Zellen sind daher teurer.
Für was zahlt der Kunde zusätzlich? Wahrscheinlich für die Marke, die Vorhersehbarkeit der Lieferungen und ein geringeres Qualitätsrisiko. Das funktioniert ähnlich wie in der Automobilbranche. Der Marktführer muss nicht unbedingt der Günstigste sein, solange die Kunden glauben, dass das Produkt ohne unangenehme Überraschungen geliefert wird.
CATL Mall soll bereits über 1800 Unternehmen auf seiner Plattform haben. Es gibt jedoch einen Haken: Für Käufe ist eine gültige chinesische Geschäftslizenz erforderlich. Ausländische Kunden müssen daher einen lokalen Broker nutzen oder ein Unternehmen in China gründen. Für Europa ist das derzeit eher ein Preissignal als ein echter Kaufkanal.
Für den polnischen Leser ist etwas anderes interessanter. Wenn dieses Preisniveau in den Energiespeichermagazinen weiterhin besteht, wird der Druck zur Senkung der Kosten für gesamte ESS-Systeme weiter zunehmen. Und das hat nicht nur für China, sondern auch für das Tempo der Energiewende und des Ladens Bedeutung.
CATL wirkt heute wie ein Unternehmen, das mit einer Hand seine Dominanz in den Autobatterien verteidigt und mit der anderen Hand in den Bereich des massentauglichen Zellverkaufs vordringt. Welcher Kampf wird für das Unternehmen im Jahr 2027 schwieriger sein: der Kampf um Marge gegen Automobilhersteller oder der Preiskampf in den Energiespeichersystemen?