
CATL hält nach 7 Monaten im Jahr 2026 39,9 Prozent des Marktes für EV-Batterien. Die Chinesen überholen den Rest der Welt.
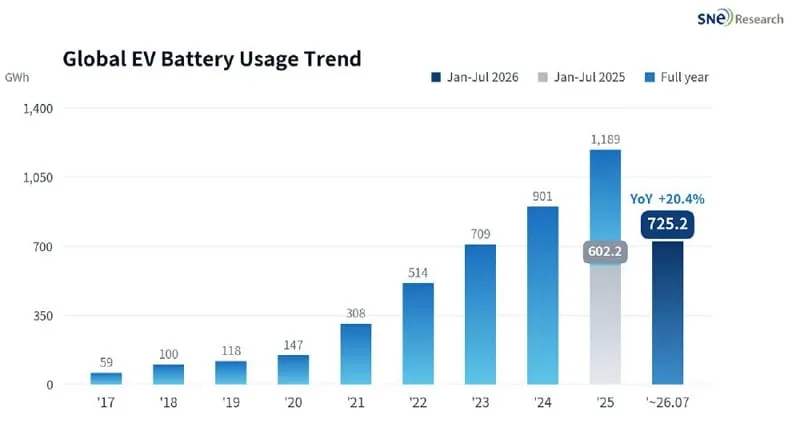
Der globale Verbrauch an Antriebsbatterien in EV-, PHEV- und HEV-Fahrzeugen erreichte im Zeitraum Januar–Juli 2026 725,2 GWh, was einem Anstieg von 20,4 Prozent im Jahresvergleich entspricht. Laut Daten von SNE Research stieg der Anteil allein von CATL auf 39,9 Prozent, während sieben chinesische Unternehmen aus den Top zehn bereits 72,8 Prozent des Marktes kontrollieren.
Inhaltsverzeichnis
Ausblenden
Einblenden
Für Fahrer ist das nicht nur eine Tabelle für die Branche. Es handelt sich um ein einfaches Signal dafür, wer heute die Karten bei den Preisen, der Zellchemie und der Verfügbarkeit von Batterien für neue Modelle verteilt.
CATL wächst schneller als der gesamte Markt, BYD verlangsamt deutlich
An der Spitze bleibt CATL mit einem Wert von 289,6 GWh und einem Anstieg von 26,6 Prozent im Jahresvergleich. Dieses Wachstumstempo übertrifft das des gesamten Marktes, wodurch der Anteil des Unternehmens von 38,0 auf 39,9 Prozent stieg. Mit anderen Worten: CATL ist bereits sehr nahe an der symbolischen Grenze von 40 Prozent des globalen Marktes.
An zweiter Stelle steht BYD. Das Unternehmen hat in seinen eigenen Fahrzeugen 106,7 GWh an Batterien geliefert oder verbraucht, ist aber nur um 4,7 Prozent im Jahresvergleich gewachsen. Dadurch sank sein Anteil von 16,9 auf 14,7 Prozent.
Das ist ein ziemlich klares Signal. BYD bleibt zwar ein Gigant, doch seine Position im Batteriensektor hängt stark von seinem eigenen Autoverkauf ab. Wenn die Verkaufs Dynamik nachlässt, schwächt sich auch das Wachstum bei der Installation von Batterien ab. Im Gegensatz zu CATL, das von einer sehr breiten Klientellebte und Schwankungen eines einzelnen Herstellers besser abfedern kann.
Insgesamt haben CATL und BYD einen Marktanteil von 396,3 GWh bzw. 54,6 Prozent. Das ist leicht weniger als vor einem Jahr, als es noch 54,9 Prozent waren, aber wir sprechen weiterhin von mehr als der Hälfte des weltweiten Marktes in den Händen zweier chinesischer Unternehmen. Sehr stark.
Auch die chinesische zweite Reihe beschleunigt
Das Interessanteste an diesen Daten ist nicht einmal, dass CATL die Nummer eins ist – das wissen wir bereits. Interessanter ist vielmehr, dass auch chinesische Anbieter auf den weiteren Plätzen schneller wachsen als ihre Konkurrenten aus Korea und Japan.
Den vierten Platz belegt CALB mit 37,3 GWh, was einem Wachstum von 34,3 Prozent und einem Marktanteil von 5,1 Prozent entspricht. Auf dem fünften Platz liegt Gotion mit 34,0 GWh, einem Wachstum von 44,2 Prozent und einem Marktanteil von 4,7 Prozent.
Noch schneller wächst Eve Energy. Das Unternehmen erreichte 25,0 GWh, was einem jährlichen Wachstum von 53,1 Prozent entspricht, und hat einen Marktanteil von 3,5 Prozent. Svolt kam auf 18,9 GWh und wuchs um 39,1 Prozent.
Aber den größten Sprung machte Rept. Der Hersteller steigerte seine Kapazitäten um ganze 118,5 Prozent auf 16,9 GWh und gelangte erstmals in die globale Top 10. Aus dem Ranking fiel Sunwoda, das zuvor noch zu den zehn besten gehörte.
Das zeigt eine Sache: Der chinesische Batteriemarkt basiert nicht mehr nur auf zwei Marken. Hinter CATL und BYD wächst ein breites Feld, das nicht nur lokal, sondern auch weltweit Marktanteile abgreift.
Korea und Japan sind weiterhin im Rennen, verlieren aber an Boden
Auf dem dritten Platz bleibt LG Energy Solution mit einem Ergebnis von 60,3 GWh. Das Problem ist, dass das Wachstum nur bei 4,5 Prozent lag, wodurch der Marktanteil von 9,6 auf 8,3 Prozent sank.
LGES liefert weiterhin Batterien an Tesla, Hyundai, GM und Volkswagen. Auf dem Papier klingt das wie eine sichere Position. In der Praxis wächst der Markt schneller als LG, weshalb der Marktanteil schrumpft.
Den sechsten Platz belegt Panasonic. Das Unternehmen erzielte 26,2 GWh, ein Wachstum von 7,6 Prozent und einen Rückgang des Marktanteils von 4,0 auf 3,6 Prozent. Vor allem der Verkauf an Tesla in Nordamerika trug dazu bei.
SK On sieht schlechter aus. Es ist das einzige Unternehmen in der Top 10, bei dem das Volumen zurückgegangen ist. Die Installationen sanken um 9,8 Prozent auf 22,3 GWh, und der Anteil verringerte sich von 4,1 auf 3,1 Prozent.
Insgesamt erzeugten LGES, Panasonic und SK On 108,8 GWh. Vor einem Jahr hatten sie gemeinsam einen Marktanteil von 17,7 Prozent, heute sind es 15,0 Prozent. Der Rückgang mag nicht dramatisch erscheinen, aber der Trend ist klar: Sie wachsen langsamer als der Markt, wodurch sie von Monat zu Monat kleiner werden.
72,8 Prozent für sieben chinesische Unternehmen. Das ist bereits keine Einzelerscheinung mehr.
Sieben chinesische Unternehmen, die sich in der globalen Top 10 befinden, sind für 528,4 GWh an Installationen sowie 72,8 Prozent des Marktes verantwortlich. Vor einem Jahr lag dieser Wert um 3,1 Prozentpunkte niedriger.
Es handelt sich hier nicht mehr um einen vorübergehenden Kostenvorteil oder um den Effekt eines starken inländischen Marktes in China. Es sieht vielmehr wie eine dauerhafte Verlagerung des Schwerpunkts der gesamten Branche aus. Chinesische Hersteller verfügen über Skaleneffekte, eigene Lieferketten, eine aggressive Preispolitik sowie eine zunehmend größere Präsenz außerhalb Chinas.
Für Europa bedeutet das ein einfaches Dilemma: Entweder beginnen die lokalen Zellhersteller schneller zu wachsen und ihre Kosten zu senken, oder sie bleiben als teurere Alternative für Marken bestehen, die letztendlich ohnehin Chemikalien oder fertige Pakete in Asien kaufen.
Die Regionen wachsen ungleich, Nordamerika rückt nach Kürzungen der Subventionen zurück
SNE Research liefert auch regionale Daten, und hier ist eine interessante Diskrepanz zu erkennen: Europa wuchs im Jahresvergleich um 29,3 Prozent, China um 16,6 Prozent, die übrigen asiatischen Märkte sogar um 77,1 Prozent, während Südamerika mit 192,6 Prozent am stärksten zulegte.
Die einzige große Region mit einem Rückgang ist Nordamerika. Dort sanken die Batterieinstallationen im Jahresvergleich um 20,2 Prozent.
Der Grund ist ziemlich einfach. Nach dem Ablauf der bundesweiten Steuervergünstigungen für Elektrofahrzeuge in den USA fiel der Anteil batteriebetriebener Autos am Verkauf neuer Fahrzeuge auf etwa 6 Prozent. Das ist eine gute Warnung für alle, die behaupten, der Elektrofahrzeugmarkt stünde bereits „auf eigenen Beinen“ und Politik spiele keine Rolle. Doch das tut sie – und zwar in sehr konkreter Weise.
Allein im Juli 2026 lagen die weltweiten Installationen laut veröffentlichten Daten bei 116,0–116,7 GWh, was etwa 22 Prozent mehr ist als im Vorjahr, aber rund 16 Prozent weniger als im Juni. Monatliche Schwankungen sind normal. Wichtiger ist der Trend über sieben Monate, und dieser ist eindeutig.
Zu guter Letzt bleibt die Frage nicht darin, ob chinesische Unternehmen in der Batteriebranche dominieren, sondern wie lange die restliche Welt noch vortäuschen wird, dass dies allein durch Ankündigungen wettgemacht werden kann. Welcher Hersteller außerhalb Chinas hat Ihrer Meinung nach heute eine reale Chance, den Abstand zu CATL zu verringern?