
Eine größere, strengere Steuererstattung nach Abschnitt 179 könnte die Elektrifizierung von Fuhrparks stark vorantreiben [Aktualisierung]
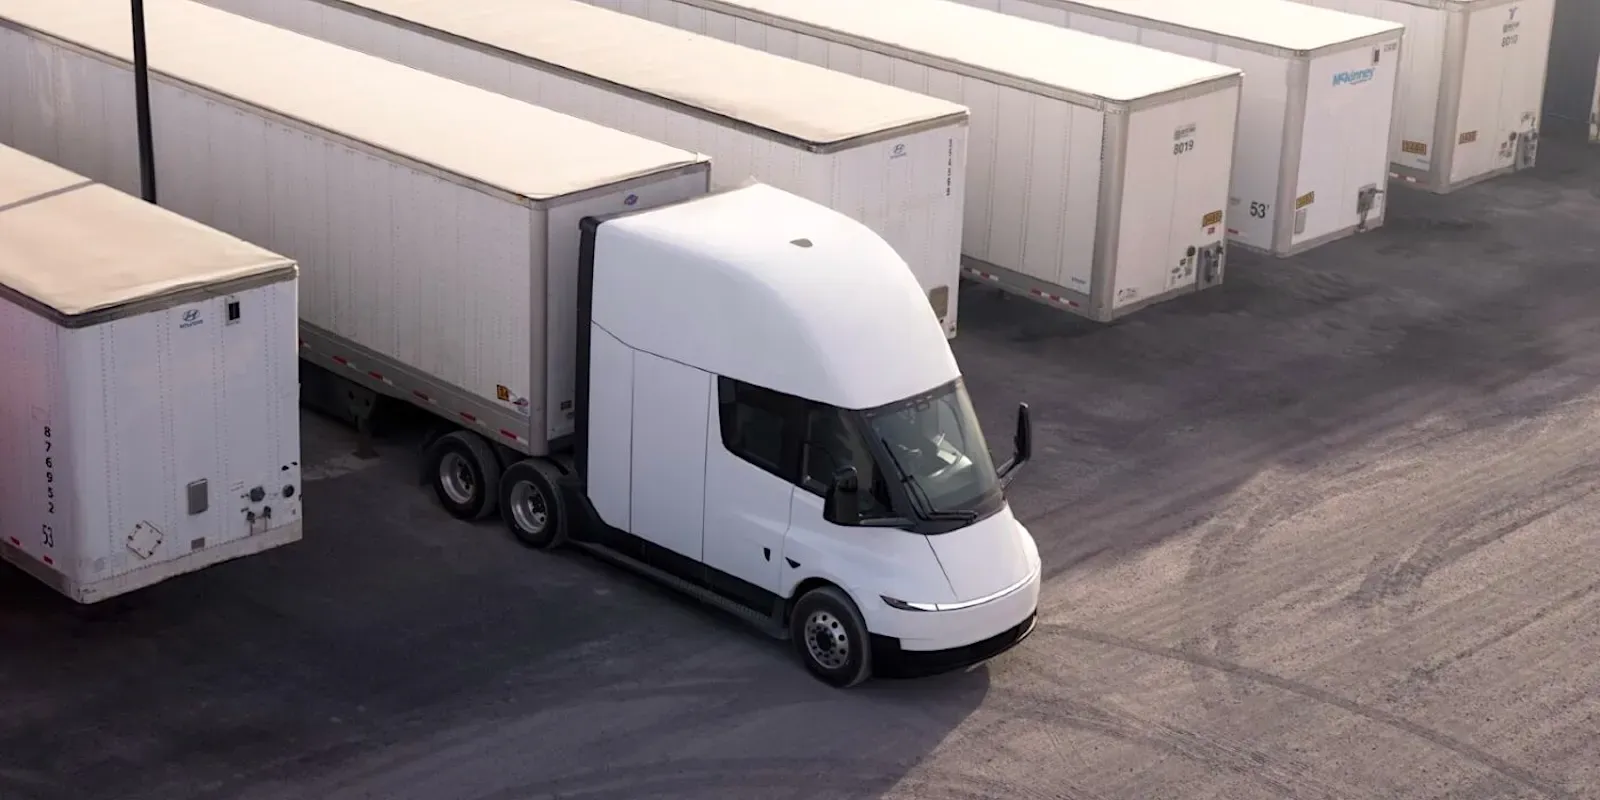
Da die nationalen Dieselpreise langsam auf 7 Dollar pro Gallone steigen und Teslas Semi-Lkw im Wert von 290.000 Dollar endlich zu zahlenden Kunden gelangen, lohnt es sich, nochmals zu betrachten, wie Trumps One Big, Beautiful Bill Act (OBBA) zur Stärkung der Abschreibung nach Paragraph 179 beigetragen hat, und zu prüfen, wie dieser Mechanismus Ihrem Fuhrpark dabei helfen kann, möglichst bald auf Diesel zu verzichten.
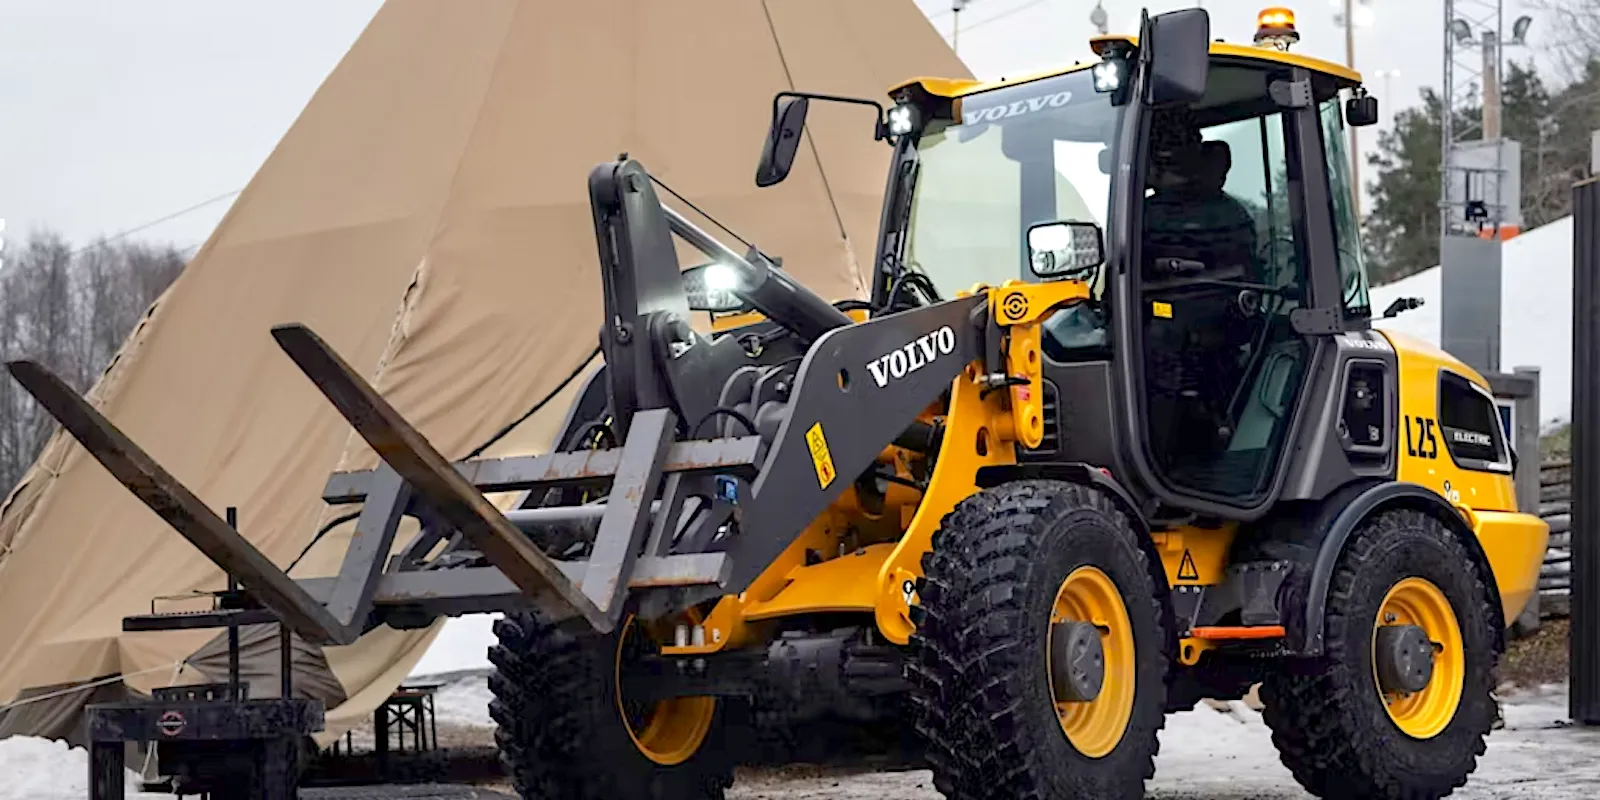
Im Kern dieser Denkweise liegt die Tatsache, dass das IRS keine Unterschiede zwischen den Kraftstoffarten macht, weshalb es keine separate Abschreibungskategorie für elektrisch oder mit Diesel angetriebene Geschäftslkw gibt. Die relevanten Klassifizierungen sind daher die Nutzung des Fahrzeugs sowie die Vermögensklassen. Gemäß den Abschreibungsrichtlinien des IRS werden Sattelzüge, die für den Straßenverkehr konzipiert sind, als 3-jährige Vermögenswerte eingestuft und fallen unter die 20-jährige Amortisationsfrist für eine 100-prozentige Bonusabschreibung. Teslas elektrischer Semi kann daher genauso wie seine mit Diesel angetriebenen Konkurrenten von der 179er-Regelung profitieren. Doch verstehen Sie mich nicht falsch – das sind nicht nur gute Nachrichten für Käufer des Tesla Semi. Elektrische Müllfahrzeuge, elektrische Berufsfahrzeuge, batteriebetriebene Kühlanhänger sowie sogar einige große elektrische Gabelstapler können potenziell von denselben Regelungen zur beschleunigten Abschreibung profitieren, da das IRS diese als „spezialisierte Geschäftsfahrzeuge“ einstuft, ohne zwischen elektrischen, Diesel-, Erdgas-, Wasserstoff- oder anderen Antriebsarten zu unterscheiden.
Seit unserem ursprünglichen Artikel gab es auch weitere Entwicklungen im Steuerbereich. Anfang dieses Jahres veröffentlichte das IRS die Mitteilung 2026-11, in der weitere Richtlinien zur dauerhaften Wiederherstellung der 100%-Bonusabschreibung für qualifizierte Vermögenswerte bereitgestellt wurden, die nach dem 19. Januar 2025 erworben wurden. Das bedeutet, dass qualifizierte Unternehmen die Abschreibung nach Abschnitt 179 mit der Bonusabschreibung kombinieren können, wenn sie qualifizierte Fahrzeugausrüstung bestellen – und genau das Bestellen ist das Schlüsselwort. Das IRS hat spezifische Regeln dafür, wann Ausrüstung aufgrund eines schriftlichen, verbindlichen Vertrags als erworben gilt, und Ihr Steuerberater sowie Ihr LKW-Händler können Ihnen wahrscheinlich dabei helfen, einen Weg zu finden, diese Regeln zu Ihren Gunsten zu nutzen.
Sie können den ursprünglichen Artikel (mit einigen Korrekturen, die den neuesten Richtlinien aus Notice 2026-11 und Publication 946 entsprechen) unten einsehen. Lesen Sie ihn durch, lesen Sie die Haftungsausschlussklausel zweimal und teilen Sie uns anschließend in den Kommentaren mit, was Sie davon halten.
URSPRÜNGLICH VERÖFFENTLICHT AM 13. OKT. 2026
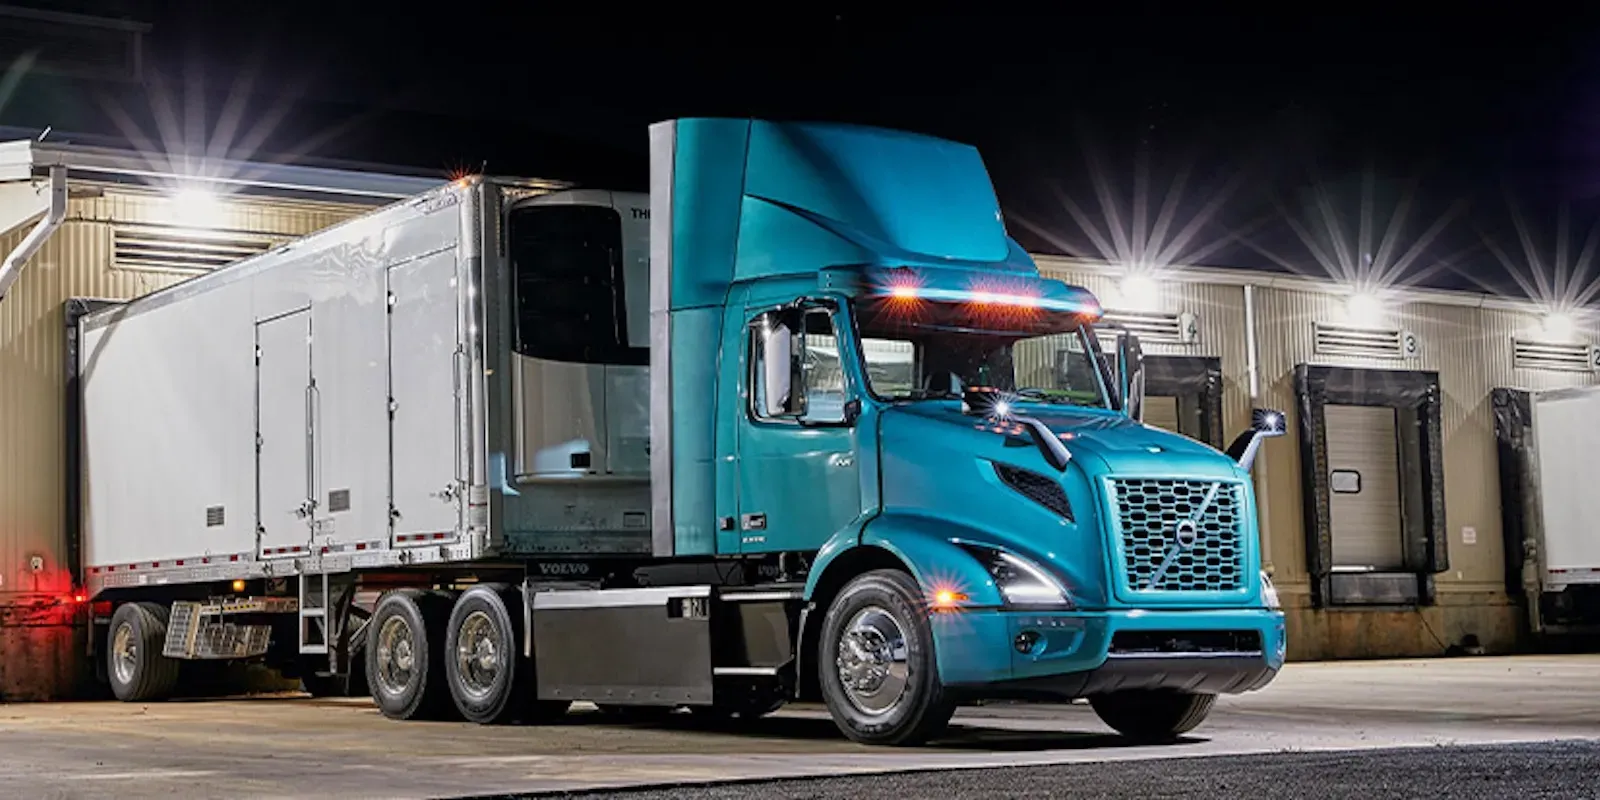
Nach Ablauf des Commercial Clean Vehicle Credit (Section 45W) am 30. September kamen die „Experten“ schnell mit Prognosen über eine Verlangsamung des EV-Verkaufs im vierten Quartal. Doch da im Internal Revenue Code immer noch über 6.800 Seiten in Kraft sind, könnte eine verstärkte Steuererleichterung durch Section 179 weiterhin zu einem starken Jahr für kommerzielle Elektrofahrzeuge führen.
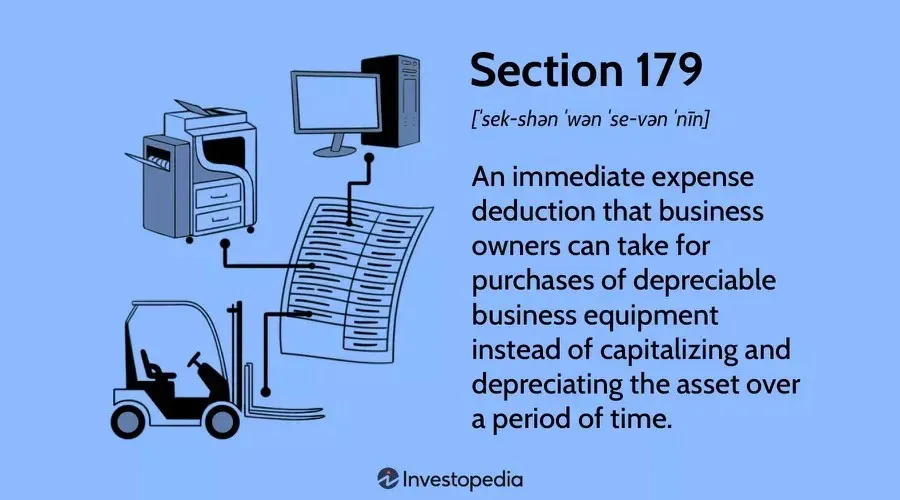
Der One Big, Beautiful Bill Act (OBBBA) von 2025 zerstörte Amerikas Ziele der Energieunabhängigkeit und sorgte dafür, dass die Automobilindustrie im Wettbewerb um Elektrofahrzeuge noch weiter hinter China zurückblieb. Doch der Verlust von Abschnitt 45W war nicht die einzige Änderung, die in das Regelwerk des IRS aufgenommen wurde. Abschnitt 179, eine sofortige Kostenreduzierung, die Unternehmensinhabern für abnutzbare Anlagegüter zur Verfügung steht, wurde für 2025 erheblich gestärkt.
Die Kostenabzugsmöglichkeit nach Abschnitt 179 beschränkt sich auf Gegenstände wie Autos, Büroausrüstung, Geschäftsmaschinen und Computer. Dieser schnelle Abzug kann Unternehmensinhabern, die Start-up-Ausrüstung kaufen, erhebliche Steuererleichterungen bieten.
INVESTOPEDIA
Die überarbeitete Steuergutschrift gemäß Paragraph 179 (genauer gesagt eine Kostensenkung) ermöglicht eine 100-prozentige Absetzung für Anschaffungen von Ausrüstung – der Betrag wurde auf 2,5 Millionen Dollar verdoppelt. Ab Kapitalinvestitionen in Höhe von 4 Millionen Dollar tritt eine schrittweise Reduzierung ein, die bei 6,5 Millionen Dollar auf null fällt. Dies gilt für neue und gebrauchte Fahrzeuge sowie für Ladeinfrastruktur, Batteriespeichersysteme, spezielle Werkzeuge und vieles mehr – vorausgesetzt, sie sind neu für den Betrieb.
Die Steuergesetze ausnutzen
„Aber warten Sie“, wie man so sagt. „Es kommt noch mehr!“ Eine überarbeitete Regelung gemäß Paragraph 168(k) ermöglicht außerdem eine beschleunigte Abschreibung für geeignete Ausrüstung und Vermögenswerte, wodurch die Abschreibung beschleunigt wird und dadurch die Steuerlast verringert wird.
Abschnitt 179 und Bonusabschreibung sind ebenfalls nicht gegenseitig ausschließend, was bedeutet, dass Unternehmen den Ausgabenlimit für Abschnitt 179 nicht überschreiten müssen, um von beidem Gebrauch zu machen. Ein Fuhrparkbetreiber kann wählen, einen Teil des Kaufpreises eines qualifizierten Fahrzeugs oder Geräts nach Abschnitt 179 als Betriebsausgabe zu verbuchen und anschließend die Bonusabschreibung auf den verbleibenden qualifizierten Wert anzuwenden.
Durch die Wiederherstellung einer 100%-igen Bonusabschreibung für qualifizierte Vermögenswerte, die nach dem 19. Januar 2025 erworben werden, könnte diese Kombination es Unternehmen ermöglichen, die gesamten Kosten für den geschäftlichen Einsatz eines Elektro-Lkws oder anderer gewerblicher Geräte bereits im ersten Jahr abzuziehen, sofern die geltenden Voraussetzungen und Beschränkungen erfüllt sind.
Es ist etwas kompliziert (welcher Steuergesetzestext ist das nicht?), aber diese Steuervergünstigungen sind hervorragend für Unternehmen, die genügend elektrische Ausrüstungsanlagen kaufen möchten, um die Ausgabenobergrenze gemäß Abschnitt 179 zu überschreiten – und angesichts des neuen Kaufplans für Uber/Tesla-Sattelschlepper, des anhaltenden Wachstums des Marktes für elektrische Terminaltraktoren sowie der Bereitschaft mehrerer Energieversorger, sowohl elektrische Geschäftsfahrzeuge als auch den Ausbau intelligenter EV-Ladestrukturen zu fördern, könnte diese Zahl größer sein, als Sie denken.
Hinweis zur Darstellung durch Electrek
Das Steuerrecht ist seltsam. Es gibt nicht nur bundesweite Steuergesetze und -vorschriften, die eingehalten werden müssen, sondern auch staatliche sowie lokale, kreis- und städtische Vorschriften. Deshalb sollte man darauf achten, dass diese einen nicht in Schwierigkeiten bringen, wie es bei Capone der Fall war.
Noch schlimmer: Ihr Lieblingsjournalist (Hallo!) ist vermutlich ein Idiot. Beauftragen Sie einen zertifizierten Wirtschaftsprüfer und Experten für Steuerrecht, der Sie durch die komplexeren Aspekte Ihres konkreten Falls führt – lassen Sie sich aber auch nicht von der Komplexität der menschlichen Interaktionen bremsen. Die wirklich Reichen zahlen im Vergleich zu Ihnen und mir nur einen Bruchteil an Steuern, weil sie keine Angst haben, ihre Wirtschaftsprüfer um Hilfe zu bitten.
Kurz gesagt: Es gibt weiterhin viele Anreize für Fuhrbetreiber, ihre Betriebe umzustellen und auf Elektrofahrzeuge umzusteigen.
QUELLEN | BILDER: Equipment World, Investopedia, Volvo.