
Aptera (SEV) gibt nun an, 25 Millionen Dollar für den Beginn der Produktion benötigen zu wollen, der Aktienkurs fällt um 15%
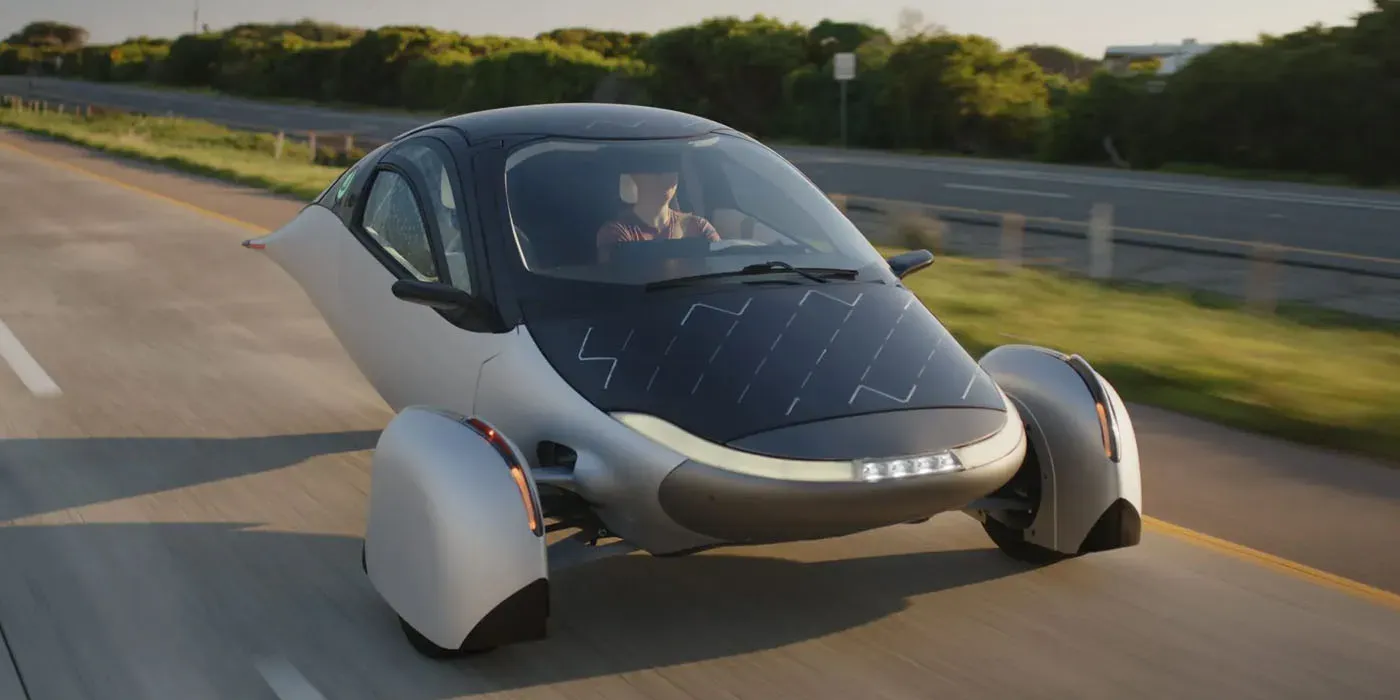
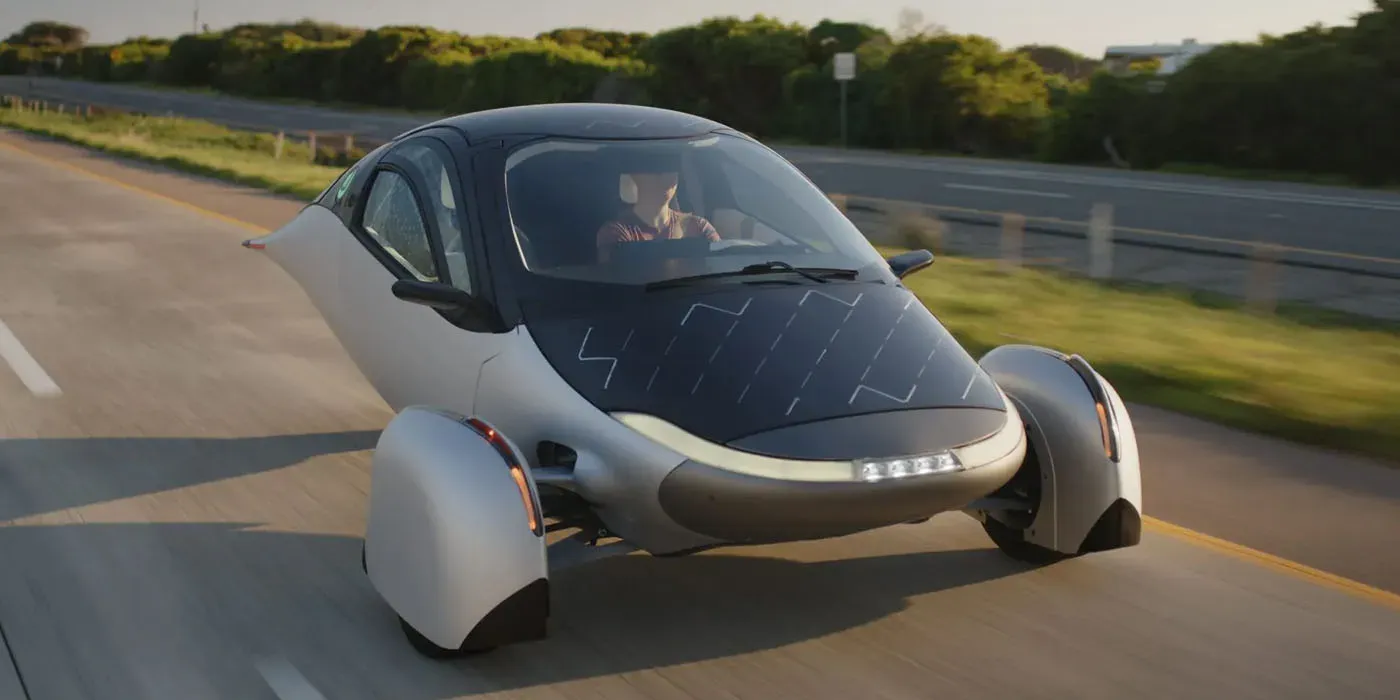
Aptera (SEV) gibt nun an, dass es nur etwa 25 Millionen Dollar benötigt, um mit der Produktion seines Solarelektroautos zu beginnen – das sind weniger als die 40 bis 45 Millionen Dollar, die es noch vor sieben Wochen angab.
Ursprünglich klang das auf dem Papier gut. Doch der Markt glaubte dem nicht: Die Aktie von Aptera fiel nach der Ankündigung um etwa 15 Prozent, wodurch das Solarmobil-Start-up nur noch einen Marktwert von rund 69 Millionen Dollar hatte.
Kleinerer Betrag, dasselbe Problem
In seinen Quartalszahlen für das zweite Quartal 2026 im August gab Aptera an, dass es 40 bis 45 Millionen Dollar benötige, um in seiner Anlage in Carlsbad eine geringe Produktionsmenge zu starten, sowie weitere 140 bis 160 Millionen Dollar, um eine hohe Produktionsmenge zu erreichen.
Der heute veröffentlichte neue Plan ist deutlich zurückhaltender:
Etwa 25 Millionen Dollar sind für den Start der Produktion erforderlich, wobei die ersten 40 Fahrzeuge bis Ende 2026 hergestellt werden sollen.
Weitere 40 Millionen Dollar, um die Produktion auf 500 Fahrzeuge pro Monat zu steigern – was Aptera als selbsttragend bezeichnet.
Weitere 50 Millionen Dollar für Werkzeuge in großem Maßstab, mit dem Ziel von etwa 20.000 Fahrzeugen pro Jahr.
Insgesamt sind das etwa 115 Millionen Dollar, im Vergleich zu zuvor 180 bis 205 Millionen Dollar. Aptera führt die Verbesserungen auf seine jüngste Partnerschaft mit Launch Design, anpassungen im Design für die Fertigung, internationale Lieferanten sowie eine mit tatsächlichen Lieferantenkosten aktualisierte Materialliste zurück.
Die Auslieferungen an Kunden sind nun für Anfang 2027 geplant, „abhängig von der Finanzierung“.
Die Ziele ändern sich ständig.
Wir haben bereits ähnliche Versionen davon gehört. Ende 2024 versuchte Aptera, 60 Millionen Dollar zu beschaffen, um in einer geringen Stückzahl zu produzieren, und bezeichnete den Lieferzeitplan als „veränderliches Ziel“. Damals sollten die ersten 60 Fahrzeuge der Launch Edition im Jahr 2025 ausgeliefert werden.
Im Januar, nach einer öffentlichen Emission im Wert von 9 Millionen Dollar zu einem Preis von 2 Dollar pro Aktie, strebte das Unternehmen weiterhin Lieferungen an Kunden im Jahr 2026 an. Jetzt ist es 2027.
Zudem ist die Liquiditätslage angespannt. Ende Juni hatte Aptera 10,1 Millionen Dollar auf dem Konto und verbrauchte laut seinem 10-Q-Bericht, der eine Warnung vor Fortbestehungsproblemen enthält, monatlich 2 bis 2,2 Millionen Dollar für die grundlegenden Betriebskosten. Im Juli beschaffte das Unternehmen weitere 6 Millionen Dollar durch einen Warrant-Deal und verfügt über ein Kreditlimit von 75 Millionen Dollar, wobei die Inanspruchnahme dieses Limits bedeutet, Aktien auf einem Markt zu verkaufen, der deren Wert ständig senkt.
Sogar 25 Millionen Dollar sind eine hohe Forderung – das ist mehr als ein Drittel des heutigen Börsenwerts des gesamten Unternehmens.
Das Produkt bleibt der starke Punkt
All das ändert nichts daran, was die Aptera so interessant macht. Es handelt sich um ein zweisitziges, dreirädriges Elektrofahrzeug, das so effizient ist, dass die Solarpaneele an seinem Fahrzeugkörper tatsächlich eine Rolle spielen. Unter sonnigen Bedingungen ermittelte TÜV Rheinland bis zu 4,75 kWh pro Tag durch die integrierten Solarzellen – das entspricht etwa 40 Meilen Fahrstrecke pro Tag ohne Aufladen.
Aptera erhielt im Juni auch das EPA-Zertifikat für Konformität und hat bereits Karosserien sowie Chassis für die ersten 40 Fahrzeuge bestellt. Es gibt Berichte über etwa 49.300 Reservierungen.
Electreks Einschätzung
Wir lieben das Aptera-Konzept. Wenn ein Auto ausreichend effizient ist, wird die Dachsonnenenergie von einem Gimmick zu einer echten Energiequelle. Sowohl Lightyear als auch Sono Motors haben es versucht, doch ihnen ging das Geld aus, bevor sie Erfolg hatten. Aptera ist der letzte ernsthafte Versuch in dieser Hinsicht, und die TÜV-Daten stützen dieses Konzept.
Aber ein günstigeres Konzept ist nur gute Nachricht, wenn jemand es finanziert. Aptera hat seit zwei Jahren Schwierigkeiten, auch nur in geringem Umfang Geld aufzutreiben, und jede weitere Finanzierung verringert den Anteil der Aktionäre weiter. Die 15-prozentige Reaktion des Marktes zeigt, dass die Investoren die heutigen Updates so interpretieren, als hätte Aptera keine andere Wahl, als ihren Anteil zu verringern, um in die Produktion einzusteigen.
