
Der Toyota EV-Kredit hat einen Zinssatz von 0,30% und eine Ratenhöhe von 3624,80 zł. Am Ende bleiben 49 300,58 zł übrig.
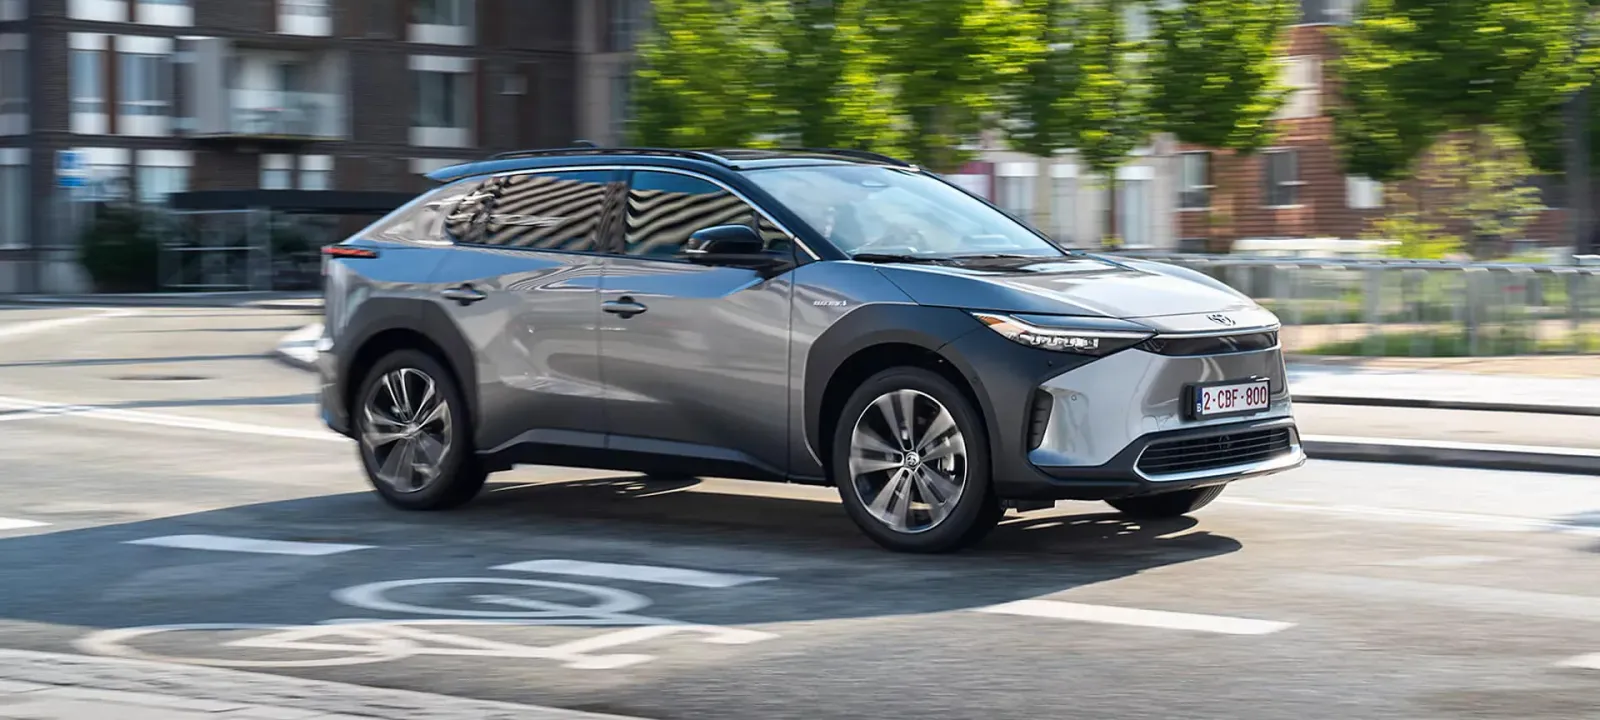
Toyota Bank Polska hat am 1. Oktober 2026 die Aktion EV Kredyt gestartet, die bis zum 31. Dezember andauert. Ein repräsentatives Beispiel sieht verlockend aus: Die effektive Jahreszinsenbelastung beträgt 0,30 %, und die Kreditkosten bei einem Autopreis von 197.202,33 zł liegen bei 545,42 zł. Die niedrige monatliche Rate entsteht jedoch nicht aus heiterem Himmel. Ein Viertel des Preises muss am Ende der Laufzeit noch zurückgezahlt werden.
Die Aktion gilt für den Toyota Easy-Kredit für Privatkunden und Unternehmer. Abgedeckt sind elektrische Toyotas aus dem Produktionsjahr 2026: Proace Electric, Proace City Electric, Proace City Verso Electric, Proace Verso Electric, Proace MAX Electric, bZ4X, bZ4X Touring, Urban Cruiser und C-HR+. Auf der Liste steht außerdem der Lexus RZ aus dem Jahr 2026.
Die Rate ist niedrig, weil ein Teil des Preises auf später verschoben wurde
Bei einem Vertrag über 24 Monate verlangt die Toyota Bank einen Eigenanteil von 30-35% des Autopreises. Die letzte Rate kann für weitere 20-30% verwendet werden. Der Zinssatz beträgt in diesem Fall 0,30%. Im 36-monatigen Varianten steigt er auf 1,70%, während der Anzahlungsbetrag auf 10-20% des Preises sinkt.
In dem am 1. Oktober erstellten Beispiel kostet das Auto 197 202,33 zł, doch die Toyota Bank ordnet diesen Betrag keinem bestimmten Modell zu. Der Kunde zahlt zu Beginn 65 076,77 zł, also 33% des Preises, und begleicht anschließend 23 Raten à 3624,80 zł. Die letzte, 24. Rate beträgt 49 300,58 zł.
Wenn man Anzahlung, Raten und Anzahlungsbetrag zusammenzählt, ergibt sich eine Gesamtsumme von 197 747,75 zł. Der Kredit selbst kostet somit nur 545,42 zł – ausschließlich in Form von Zinsen. Die Gebühr beträgt 0 zł, und die Gesamtkreditsumme liegt bei 132 125,56 zł. Im Beispiel wurde ein variabler Zinssatz verwendet.
Doch die monatliche Rate beschreibt nicht die gesamte Belastung. Wenn dieselbe Kreditsumme gleichmäßig über 24 Monate ohne Balloon-Rate aufgeteilt würde, läge sie bei etwa 5505 zł pro Monat. Hier zahlt der Kunde monatlich weniger, muss aber nach zwei Jahren fast 50.000 zł aufbringen, die letzte Rate zu heute noch unbekannten Bedingungen refinanzieren oder das Auto verkaufen.
Es handelt sich weder um Mietverträge noch um eine garantierte Rückkaufgarantie
EV Kredyt unterscheidet sich von KINTO ONE, bei dem der Nutzer für die Nutzung des Autos mit einer Kilometerbegrenzung zahlt und es anschließend zurückgibt. Es funktioniert auch nicht wie [Exlantix Easy Pay](https://lovev.pl/exlantix-easy-pay-koszty/), das eine garantierte Rückkaufgarantie bietet. Beim Produkt von Toyota Bank bleibt das Risiko eines Wertverlusts des Autos sowie der Rückzahlung der Balloon-Rate beim Käufer.
Die Bank verlangt außerdem eine Kfz-Haftpflicht- und Diebstahlversicherung. Ihre Kosten sind nicht im RRSO enthalten, da sie laut der Werbeseite nicht im Voraus berechnet werden können. Zu den weiteren Ausgaben gehören die Registrierung, Energiekosten und Reifen. Bei einem Vertrag über 36 Monate sind die Zinsen höher, doch Toyota Bank hat keine repräsentativen Kostenschätzungen für diese Variante veröffentlicht.
Stand der Bedingungen zum 2. Oktober 2026. Der Text dient nur Informationszwecken und stellt weder eine Finanz- noch Steuerberatung dar. Die Gewährung des Kredits hängt von der Bonitätsbewertung ab.
Newsletter LovEV
Möchten Sie mehr solcher Inhalte?
Melden Sie sich an – wir senden Ihnen einen Wochenüberblick, sobald der Newsletter startet.