
Auto-Welt in der Woche: Elektroautos dominieren 30 Prozent Europas, SEAT ist in Gefahr, BYD baut ein „europäisches Imperium“ auf
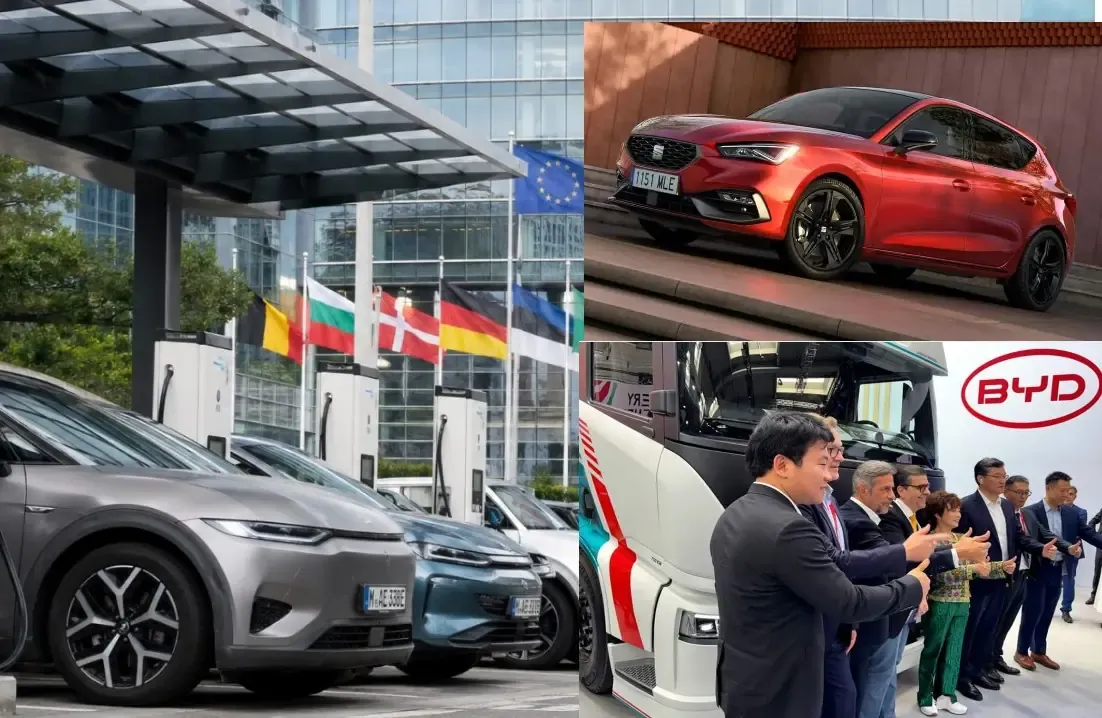
Die wichtigsten Automobilereignisse vom 11. bis 18. September 2026
Diese Woche war eine der bedeutendsten in den letzten Monaten. Der europäische Elektrofahrzeugmarkt hat sich überraschend viel schneller entwickelt als erwartet, chinesische Hersteller planen bereits nicht nur den Verkauf, sondern auch die Massenproduktion von Autos und Lastwagen innerhalb der EU, und Volkswagen könnte einen Schritt wagen, der noch vor Kurzem undenkbar schien – nämlich den Markenname SEAT faktisch aufzugeben.
Gleichzeitig entwickelt sich der amerikanische Markt in eine völlig andere Richtung: GM setzt weiterhin auf Diesel-Pickups, und ein großer Teil der geplanten amerikanischen EV-Fabriken ist bereits eingefroren oder abgesagt worden.
Wir haben neun Ereignisse der letzten sieben Tage ausgewählt, die am besten den neuen Machtgleichgewicht in der Welt der Automobilindustrie zeigen.
1. Elektroautos machen bereits 30,5 % des europäischen Marktes aus
Wahrscheinlich stammt die wichtigste Zahl der Woche aus Europa.
Im August stiegen die Registrierungen von reinen Elektroautos in 16 wichtigen europäischen Ländern um 54,2 % auf 202.833 Fahrzeuge. Infolgedessen machten BEV einen Rekordwert von 30,5 % des Neuwagenmarktes aus. Seit Jahresbeginn haben die Europäer bereits über 1,67 Millionen Elektroautos registriert – das sind 33,1 % mehr als im Vorjahr.
Besonders beeindruckend sind einzelne Länder: Norwegen mit 98,7 %, Dänemark mit 85,9 %, Finnland mit 52,3 % und die Niederlande mit 48,9 %. Noch wichtiger ist jedoch, dass EV nicht mehr nur Nischenprodukte sind – auch auf den größten Märkten: In Frankreich erreichte ihr Anteil 38,3 % und in Deutschland 32,5 %.
Das liegt deutlich über den Prognosen, die noch vor Kurzem einen Anteil von etwa 21–23 % für BEV im Jahr 2026 voraussagten.
Warum das für die Ukraine wichtig ist. Der europäische Markt für Neuwagen ist im Grunde genommen der ukrainische Gebrauchtwagenmarkt, nur mit einem Zeitverzug von 3–5 Jahren. Daher bedeutet der aktuelle Anstieg eine enorme Menge an gebrauchten Elektrofahrzeugen gegen Ende des Jahrzehnts.
Und es werden nicht mehr hauptsächlich Tesla, Nissan Leaf oder Volkswagen ID.3 sein. In die Ukraine werden in großer Zahl Renault 5, Skoda Elroq, neue Volkswagen-Modelle, BMW, Hyundai, Kia sowie immer mehr chinesische Modelle gelangen.
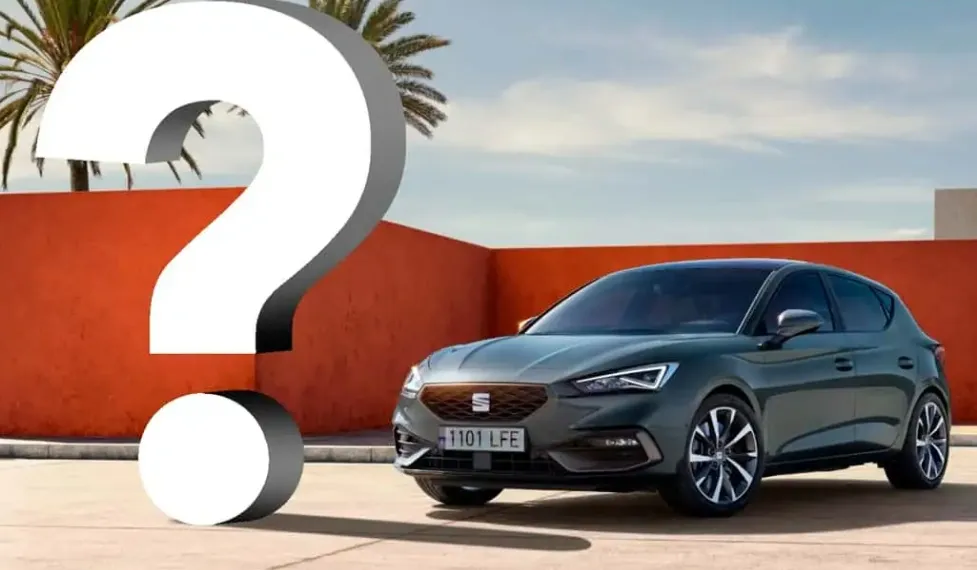
2. SEAT könnte das erste große Opfer der chinesischen Expansion werden
Eine der wichtigsten Nachrichten der Woche: Die Zukunft von SEAT steht ernsthaft in Frage.
Reuters berichtet, dass eine umfassende Umstrukturierung der Volkswagen Group im Grunde das Ende der Marke SEAT als eigenständige Automarke bedeuten könnte. Der Grund sind schwache Gewinnmargen, interne Konkurrenz mit Skoda und Cupra sowie zunehmender Druck seitens chinesischer Hersteller.
Cupra zeigt dabei eine deutlich bessere Dynamik und höhere Gewinnmargen. Daher ist die Logik von Volkswagen verständlich: Warum zwei nahe beieinanderliegende Marken halten, wenn eine davon mehr Gewinn abwirft?
Reuters bezeichnet das mögliche Verschwinden von SEAT als potenziell erstes großes Automarkenopfer des chinesischen Wettbewerbs in Europa.
Für die Ukraine ist das praktisch von Bedeutung. Die SEAT-Modelle Leon, Ibiza, Ateca und Tarraco sind auf unserem Gebrauchtwagenmarkt gut vertreten. Selbst wenn die Marke den Fahrzeugbau einstellt, wird es keine Probleme mit Ersatzteilen geben – die meisten Komponenten sind mit denen von Volkswagen, Skoda und Audi identisch.
Aber der Restwert bestimmter SEAT-Modelle kann sinken.
Hier zeigt sich ein weitaus umfassenderer Trend: In den nächsten Jahren könnte in Europa eine Konsolidierung der Automarken einsetzen.
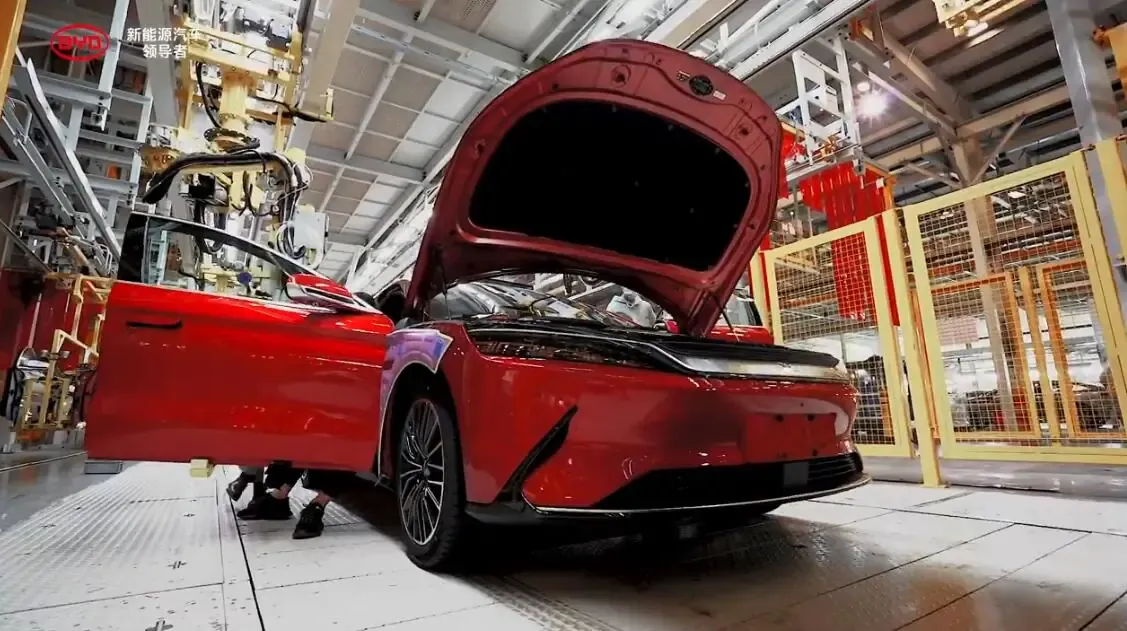
3. BYD möchte drei Automobilwerke und eine Batteriefabrik in Europa
Das chinesische Unternehmen BYD verbirgt nicht länger das Ausmaß seiner europäischen Ambitionen.
Ein Unternehmensberater, Alfredo Altavilla, erklärte, dass BYD langfristig drei Montagewerke sowie eine eigene Batteriefabrik in Europa benötigen werde.
Chinesische Hersteller suchen derzeit aktiv nach europäischen Produktionsstandorten, da sie auf zukünftige EU-Anforderungen bezüglich des Anteils an lokalen Komponenten vorbereitet sind.
Und das ist eine grundlegende Strategieänderung.
Zu Beginn exportierten chinesische Unternehmen Fahrzeuge aus China. Später begannen sie, Fertigungsstätten zu errichten. Heute bilden sie eine vollständige europäische Produktionskette – von der Batterie bis zum fertigen Auto.
Für die Ukraine sind das eher gute Nachrichten. Die europäische Produktion von BYD bedeutet eine bessere Logistik für Ersatzteile, mehr europäische Spezifikationen sowie in einigen Jahren eine deutlich größere Anzahl an Gebrauchtwagen.
Das Risiko, Ende des Jahrzehnts einen Gebrauchten von BYD zu kaufen, könnte also ganz anders sein als das Risiko, heute ein wenig bekanntes chinesisches Elektroauto zu kaufen.
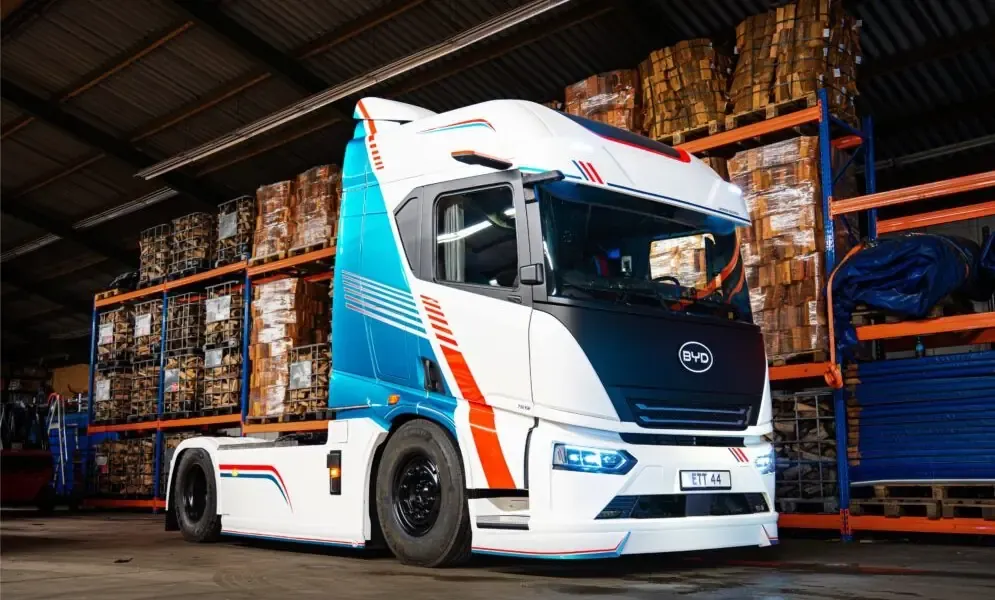
4. BYD greift nun auch den europäischen Lkw-Markt an
Auf der IAA Transportation in Hannover bestätigte BYD den nächsten Schritt – den Eintritt in den Segment der schweren Lastwagen.
Das Unternehmen plant, bereits im nächsten Jahr seinen ersten schweren Elektro-Lkw auf den europäischen Markt zu bringen und künftig die Produktion von Lastwagen in Europa zu lokalisieren.
Für Daimler Truck, Volvo, Scania und MAN ist das ein sehr ernsthafter Signal.
Der chinesische Wettbewerb, der ursprünglich den Markt für Pkw-EVs veränderte, dringt nun in den profitabelsten Segment des europäischen Nutzfahrzeugmarktes ein.
Für die Ukraine ist dieses Thema besonders interessant. Unser Lastwagenpark setzt sich größtenteils aus Gebrauchtgeräten aus der EU zusammen. Wenn Elektro-Lkw in Deutschland, den Niederlanden und Skandinavien verbreitet werden, werden sie in einigen Jahren auch auf dem ukrainischen Gebrauchtmarkt auftauchen.
Allerdings wird hier die Hauptbeschränkung nicht mehr der Preis des Fahrzeugs selbst sein, sondern die Ladeinfrastruktur.
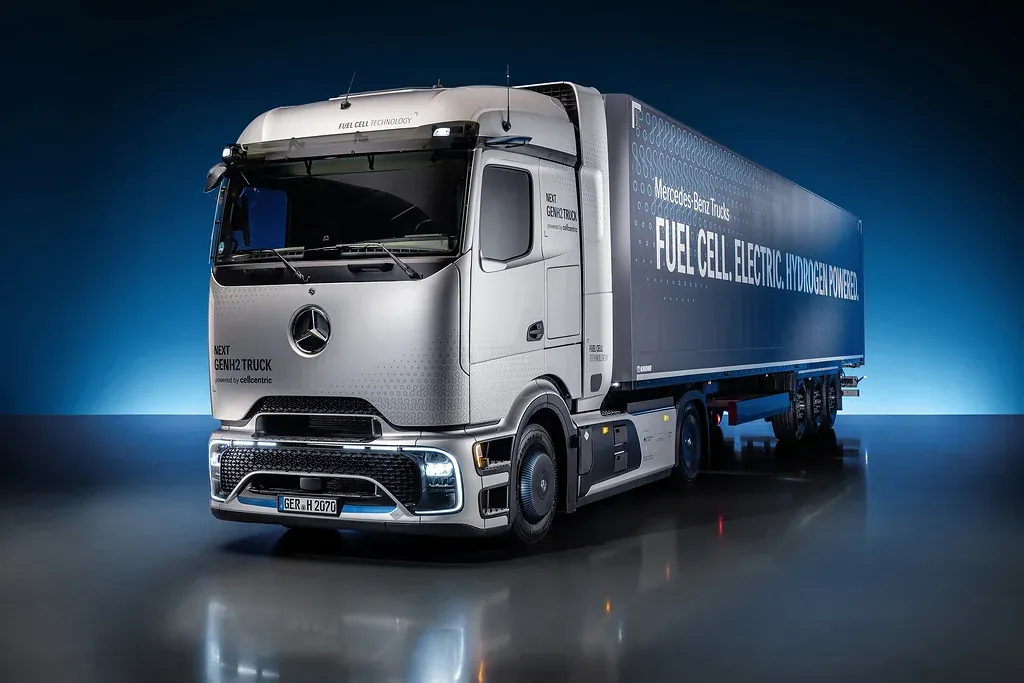
5. Wasserstoff ist überraschend in das große Spiel zurückgekehrt
IAA Transportation zeigte eine weitere interessante Entwicklung: Die großen Lastwagenhersteller sind derzeit noch nicht bereit, alles auf Batterien zu setzen.
Daimler Truck, Volvo Group, Toyota, Bosch, Air Liquide, TotalEnergies sowie einige Infrastrukturunternehmen haben eine Koalition gegründet, um die Wasserstoff-Lastwageninfrastruktur in Europa zu entwickeln.
Daimler hat bereits den Mercedes-Benz NextGenH2 vorgestellt. Bis Ende 2026 soll die erste Serie mit 100 Wasserstoff-Lkw hergestellt werden, während eine vollständige Serienproduktion Anfang der 2030er Jahre erwartet wird.
Der Argument der Hersteller ist einfach: Für einen Langstreckenlastwagen bedeutet eine Hochkapazitätsbatterie zusätzliches Gewicht und eine geringere Nutzlast.
Für die Ukraine ist das nicht heute, sondern strategisch wichtig. Wenn Europa tatsächlich Wasserstoff-Transportkorridore errichtet, könnte die Ukraine potenziell deren Fortsetzung werden – insbesondere im Hinblick auf internationale Gütertransporte.
Aber derzeit scheinen batteriebetriebene Lastwagen eine Technologie zu sein, die dem Massenmarkt deutlich näher steht.
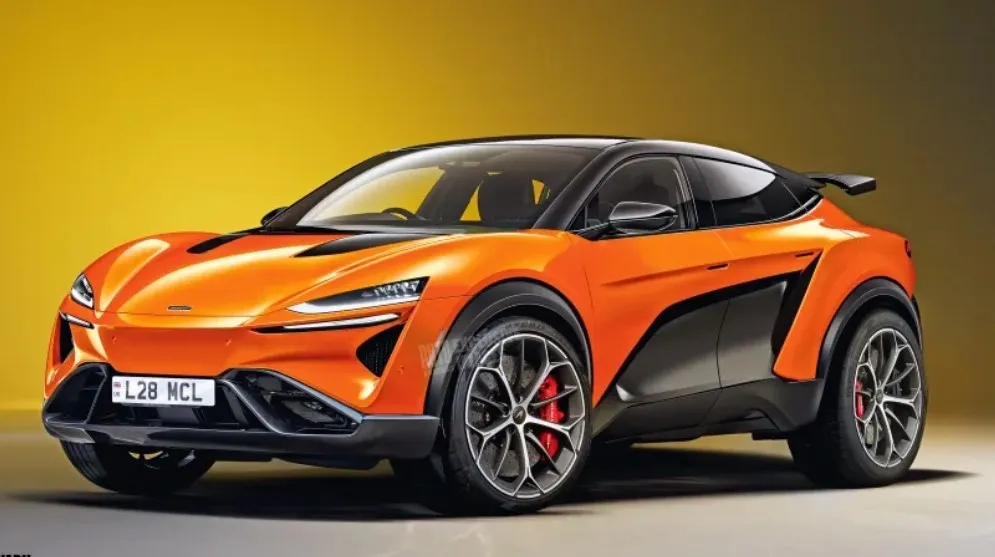
6. McLaren gibt vor den SUV auf
Es gibt noch eine weitere Automobiltradition, die anscheinend endgültig gestorben ist: ein Hersteller von Supersportwagen ohne Crossover.
Das Unternehmen McLaren kündigte Investitionen in Höhe von 500 Millionen Pfund (675 Millionen Dollar) in die britische Produktion und Entwicklung neuer Modelle an. Das Hauptmodell dabei wird der erste SUV in der Geschichte der Marke sein.
Das Unternehmen wird ein neues Fertigungswerk in Großbritannien errichten und plant, Motoren sowie Getriebe selbst zu entwickeln. Bis 2032 soll das Programm etwa tausend Arbeitsplätze schaffen.
McLaren plant derzeit jedoch kein Elektroauto und begründet dies mit einem mangelnden Bedarf unter seinen Kunden.
In den Automobilgemeinschaften ist die Reaktion vorhersehbar: Puristen betrachten SUVs fast als Verrat an der Marphenologie, während andere auf die Erfolge des Porsche Cayenne, Lamborghini Urus und Ferrari Purosangue verweisen – gerade diese teuren Crossover sorgen dafür, dass die Hersteller Geld für die Entwicklung echter Sportwagen haben.
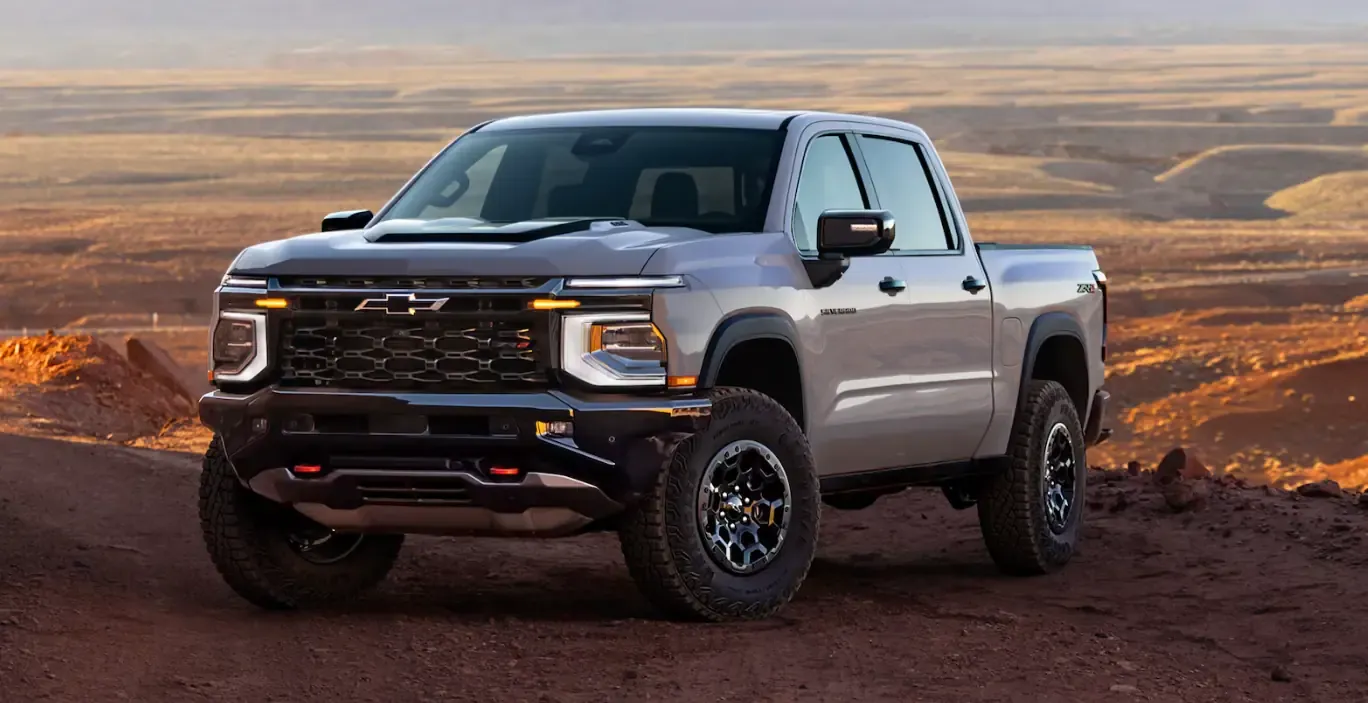
7. GM geht gegen den Trend: Der nächste Silverado bleibt mit Dieselantrieb
Während Ford und Ram aktiv Hybrid-Pickups entwickeln, hat [General Motors](https://www.gm.com/?utm_source=chatgpt.com) beschlossen, einen anderen Weg einzuschlagen.
Die nächsten Chevrolet Silverado und GMC Sierra erhalten einen modernisierten 3,0-Liter-Dieselmotor sowie zwei neue Benzin-V8-Motoren.
Durch den vergrößerten Tank kann die Dieselversion Strecken von über 900 Meilen – etwa 1450 km – ohne Nachfüllen zurücklegen.
Zum Vergleich hat Ford bereits auf den Diesel-F-150 zugunsten eines Hybrids verzichtet, während Ram einen range-extender Plug-in-Hybrid vorbereitet.
Warum das für die Ukraine interessant ist: Silverado und Sierra kommen regelmäßig von Auktionen in den USA zu uns. Für unsere Bedingungen bleibt der 3,0 Duramax potenziell eine deutlich praktischere Lösung als ein schwerer Elektro-Pickup.
Diese Geschichte zeigt auch: Selbst am Ende des Jahrzehnts verschwinden Ottomotoren nicht über Nacht. In bestimmten Szenarien – Abschleppen, lange Fahrstrecken, abgelegene Regionen – wird der Diesel noch lange Zeit konkurrenzfähig bleiben.
8. GM hat den amerikanischen Hybrid-Boom verpasst
Die Ironie besteht darin, dass General Motors gleichzeitig ein völlig anderes Problem hat.
Amerikanische Käufer wechseln derzeit massiv zu Hybriden, doch GM kann ihnen praktisch nichts anbieten. Händler berichten der Reuters, dass Kunden immer häufiger direkt nach Hybridversionen fragen, vor allem aufgrund hoher Benzinpreise.
Toyota, Honda, Hyundai, Kia und Ford haben einen enormen Vorteil erlangt, während GM auf einen schnellen Übergang von Ottomotoren direkt zu Elektrofahrzeugen gesetzt hat.
Nun muss das Unternehmen zu Hybridtechnologien zurückkehren.
Für die Ukraine ist diese Situation sehr vertraut. Gerade der klassische HEV ist heute oft die vielseitigste Option: Es besteht keine Abhängigkeit von Ladeinfrastruktur, der Verbrauch liegt bei 4–6 l/100 km und die Batterie ist relativ klein.
Der aktuelle amerikanische Trend bedeutet außerdem, dass in einigen Jahren auf Copart und der IAA deutlich mehr Hybrid-Crossovers zu finden sein werden.
9. Europa bereitet sich auf 25.000 Lucid-Robotaxis vor
Noch eine Technologie hat diese Woche einen großen Schritt von einem Experiment hin zu einem Geschäft gemacht.
Die estnische Plattform Bolt und das amerikanische Unternehmen Lucid Motors haben sich darauf geeinigt, in Europa einen Park von mindestens 25.000 autonomen Fahrzeugen zu schaffen. Langfristig möchte Bolt den Autopark bis 2035 auf 100.000 Fahrzeuge ausbauen.
Die Fahrzeuge werden auf der zukünftigen Lucid Midsize-Plattform gebaut und mit dem Nvidia Hyperion-System ausgestattet. Es handelt sich bereits um SAE Level 4 – das bedeutet, das Fahrzeug kann sich in einem definierten Bereich vollständig selbst steuern, ohne dass ein Fahrer beteiligt ist.
Zum Vergleich bleiben die meisten modernen Seriensysteme auf Level 2.
Für die Ukraine gibt es hier einen sehr interessanten Aspekt: Bolt ist einer der großen Akteure auf unserem Taximarkt. Natürlich ist das Erscheinen von Robotaxis in Kiew in absehbarer Zeit unwahrscheinlich, aber technologisch gesehen ist diese Entwicklung nicht mehr Fantasie.
---
Die Zahl der Woche – 30,5%
Genau diesen Marktanteil an Neufahrzeugen erhielten Elektroautos im August in 16 wichtigen europäischen Ländern.
Noch interessanter ist das Wachstumstempo: +54,2% allein im Laufe eines Jahres.
Diese Zahl verändert unsere Vorstellung vom zukünftigen ukrainischen Gebrauchtwagenmarkt.
Falls heute bereits jedes dritte neue Auto in Europa elektrisch ist, dann wird Ende des Jahrzehnts jedes dritte 3–5 Jahre alte Auto, das die Ukrainer in Deutschland, den Niederlanden oder Belgien suchen, potenziell ebenfalls ein EV sein.
---
Was man in den nächsten Tagen anschauen sollte
An diesen Wochenenden gibt es gleich zwei interessante Automobilveranstaltungen.
Bis zum 20. September findet in Hannover die IAA Transportation 2026 statt – eine der wichtigsten weltweiten Messeveranstaltungen für Lastwagen, Busse und Transporttechnologien. Genau hier ist man derzeit am besten über die Zukunft des Güterverkehrs informiert: Batterien, Megawatt-Ladestationen, Wasserstoff, Euro 7 sowie autonome Logistik.
Und heute, am 18. September, beginnt das Goodwood Revival 2026, das bis zum 20. September andauern wird. In diesem Jahr steht das Jubiläum von 100 Jahren der Renngeschichte von Maserati, das 80-jährige Jubiläum der Vespa sowie die Ehrung von Jack Brabham und Barry Sheene im Mittelpunkt. Es werden historische Grand Prix, Sportwagen und Touringautos auf der Strecke zu sehen sein, und unter den Teilnehmern ist auch Jensen Button gemeldet.
Haupttrend der Woche
Auch dieses Mal ist das Bild besonders klar: Die Automobilwelt wechselt nicht von Verbrennungsmotoren zu Elektrofahrzeugen nach einem einzigen Szenario – sie geht vielmehr gleich auf mehreren Wegen voran.
Europa hat bereits die psychologische Grenze von 30 % BEV überschritten. BYD bereitet drei europäische Automobilfabriken, eine Batteriefabrik sowie den Markteintritt im Bereich schwerer Lastwagen vor. Bolt und Lucid sprechen nicht mehr von einigen Dutzend Test-Robotaxis, sondern von einem Park mit 25.000 autonomen Fahrzeugen.
Gleichzeitig entwickelt GM einen neuen Diesel mit einer Reichweite von etwa 1450 km, McLaren bringt anstelle eines Elektrofahrzeugs ein SUV auf den Markt, während Daimler und Volvo in Wasserstofflastwagen investieren.
Daher ist die wichtigste Schlussfolgerung für den ukrainischen Autofahrer einfach: In den kommenden Jahren werden wir nicht nur eine einzige „Sieger-Technologie“ erhalten, sondern die größte Auswahl an Antriebssystemen in der gesamten Automobilgeschichte.
BEV für die Stadt, Hybride als universelle Lösung, Diesel für lange Fahrstrecken, Elektrolastwagen für die regionale Logistik, Wasserstoff für den überregionalen Transport – jede Technologie versucht, ihren eigenen Nischenmarkt zu finden.
Die zweite Veränderung ist noch wichtiger. China verkauft nicht mehr nur Autos nach Europa. Es wird durch Fabriken, Batterien, Software, Lastwagen sowie technologische Partnerschaften Teil der europäischen Automobilindustrie.
Das mögliche Verschwinden von SEAT vor diesem Hintergrund erscheint nicht als eine eigenständige Unternehmensgeschichte, sondern als Symbol für eine weitaus größere Umstrukturierung, die gerade erst beginnt.